作者|杨玉琳
一条浓缩咖啡液配鲜奶,即成拿铁;一条茶浓缩液加牛奶,便是奶茶。无需热水、无需搅拌,在工位、宿舍或户外皆可快速调配。这种便捷的饮用方式,正推动液体浓缩产品加速进入大众视野。

图源:创新零售社
近年来,传统粉剂、茶包等冲调产品面临动销压力,而液体浓缩产品却频繁现身零售货架。从浓缩咖啡液扩展至柠檬液、茶浓缩液,布局企业日益增多。
液体浓缩为何持续受关注?其进入行业选品视野后,又将带来哪些新机遇?
货架变迁:液体浓缩品类扩张
回顾过去,粉剂曾是冲调饮品的主流形态。速溶咖啡、奶茶粉、豆浆粉等凭借成熟的生产工艺、便捷的储存方式及亲民价格,占据市场多年。然而,这一传统业务正面临增长瓶颈。
以香飘飘为例,2024年其冲泡类营收22.71亿元,同比下降15.42%;2025年进一步降至18.81亿元,同比降幅达17.20%。尽管2026年上半年因低基数效应出现季节性回暖,但无法掩盖主业连续两年双位数下滑、增长见顶的事实。
这背后是消费趋势的深层转变。年轻消费者将“无糖、低糖、配料清洁”视为饮品选择的前提,传统冲调粉“重甜香浓”的特点反而成为劣势。消费者的注意力正从“粉剂+热水+搅拌”的旧范式,转向“一撕一倒+自由调配”的新体验。
液体浓缩的崛起印证了这一趋势。2020年,永璞推出常温闪萃咖啡液,带动品牌营收从2019年的2000万元跃升至2021年的3亿元。消费者愿意为更省事、口感更稳定且高品质的冲调体验支付溢价。
零售端的变化更为直观。盒马不仅有醇浓美式、永璞咖啡液,还引入了冷榨柠檬液、姜黄柠檬液、抹茶浓缩液等多样化商品。液体浓缩已突破咖啡范畴,快速向茶饮、果味等领域延伸。

图源:叮咚买菜
此外,奥乐齐推出武夷大红袍、锡兰红茶浓缩液;叮咚买菜联合永璞定制咖啡液;蜜雪冰城则将百香果柠檬液、红西柚浓缩液等推向门店及零售端。从品牌新品到零售引进,液体浓缩的应用场景正在全面扩大。
核心驱动:便捷性与个性化需求
尽管速溶粉剂仍有稳定需求,但其传统的便宜、易储优势正被其他形态追平,液体浓缩因此获得突围机会。
制作门槛降低,适配多场景
以往在家制作咖啡需准备器具或等待冷却,如今仅需一条咖啡液加水或牛奶即可,甚至无需清洗复杂器具。尤其在夏季,液体浓缩可直接加冰制作冷饮,无需预冲泡降温。这种便利性极大满足了上班族及居家人群对效率的需求,且冷热饮皆宜,适应性强于依赖热水的传统粉剂。
调配自由度高,延长产品生命周期
消费者对口味个性化的追求日益强烈。液体浓缩提供了灵活的调配空间:柠檬液可兑水、气泡水或搭配蜂蜜水果;茶浓缩液可加冰、加奶制成奶茶。

图源:奥乐齐
这种灵活性使浓缩液不仅是饮品替代品,更成为自制饮品的基础原料。品牌方可通过单一基底开发多种搭配方案,丰富内容营销,从而拉长产品生命周期。
填补现制与即饮之间的空白
液体浓缩介于现制饮品、粉剂冲调和即饮饮料之间。它省去了现制饮品的等待时间,克服了即饮饮料口味固定的局限,又比传统粉剂更具调配乐趣。消费者无需到店或从头制作,即可快速获得符合个人口味的饮品。虽然单价未必低于粉剂,但其提供的便利与自由度构成了新的付费理由。
商业机遇:品牌与零售的新增长点
液体浓缩的价值不仅在于增加货架SKU,更在于激发新的消费需求,为品牌和零售企业提供结构调整的契机。
弥补冲调区“年轻化缺口”
传统冲调区品类同质化严重,对年轻人吸引力不足。液体浓缩通过多样化的饮用方式(如咖啡液加奶、柠檬液加冰等),丰富了产品选择,有助于吸引年轻客群,带动品类流量回升。
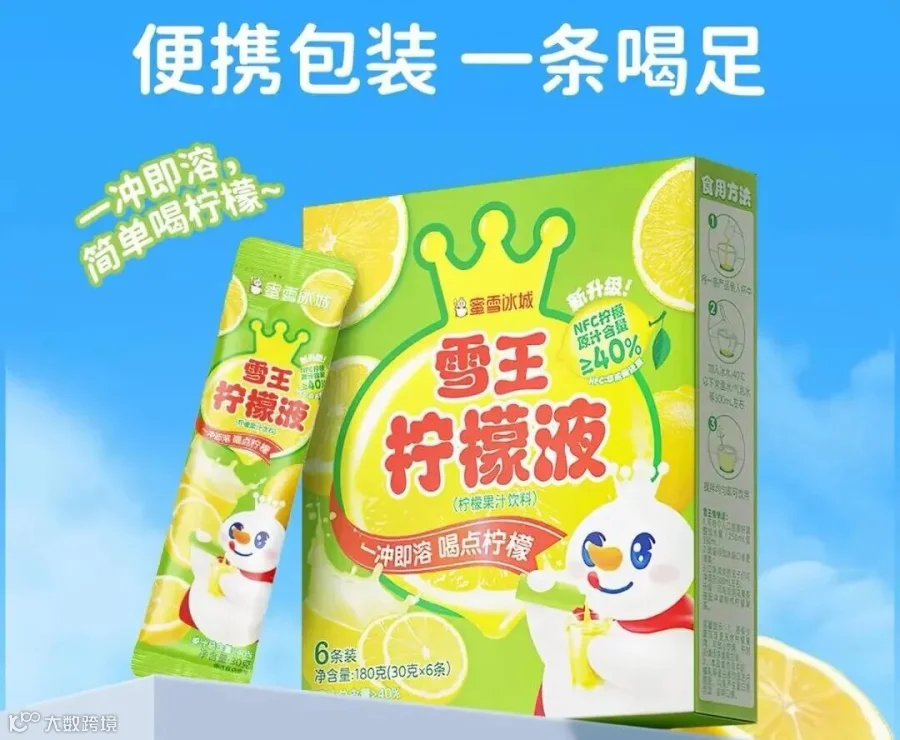
图源:蜜雪冰城天猫旗舰店
提升单品溢价与毛利结构
小规格独立包装的浓缩液客单价普遍高于平价粉剂。在粉剂价格战激烈的背景下,液体浓缩凭借“小包装、高颜值、可玩性”支撑起更高的毛利结构。对于布局自有品牌的零售商而言,开发特色浓缩液有助于优化价格带和利润结构。
差异化渠道切入点
不同渠道可采取差异化策略:便利店聚焦便携小规格单人装;商超侧重家庭装及多口味组合;线上渠道可通过组合装测试市场接受度。品牌商亦可针对家庭、办公室等不同场景开发专属包装。液体浓缩并非要取代粉剂,而是承接消费偏好转移,通过口味、配方、价格和场景的差异化为各方创造新价值。
结语
液体浓缩的走红为行业和零售端提供了重组商品、拓展场景的机会。但新形态的关注度不等于稳定销量。最终仍需回归日常消费本质:产品口感、使用便利性、价格接受度及复购率。
品牌与零售商应从少量商品入手,通过观察实际动销、毛利和复购数据,审慎决定品类扩张策略。毕竟,货架上不缺新产品,真正有价值的是那些能长期获得消费者复购的商品。