


GDP增长4.6%背后的冷热温差:为何数据与体感存在偏差?
国家统计局最新数据显示,三季度GDP同比增长4.6%。这一数字公布后,舆论呈现两种截然不同的声音:一方认为经济正在回暖,另一方则困惑于为何自身毫无感知。
这种“体感偏差”并非错觉,其根源在于GDP统计口径与个人财富感受之间的结构性差异。要理解这一现象,需深入剖析GDP的构成逻辑及其传导机制。
GDP核算逻辑:生产法下的“平均数”
GDP(国内生产总值)衡量的是一个国家常住单位在特定时期内新生产的最终产品和服务的价值总和。我国主要采用生产法进行核算,即分别计算农业、工业建筑业和服务业的增加值,最后加总得出。
最新的4.6%增速正是基于此方法得出。然而,该指标核心衡量的是“生产端”的产出规模,而非直接反映居民端的“获得感”。通过分析供需两端的数据分化,可以更清晰地看清经济全貌:
- 供给端强劲:9月全国规模以上工业增加值同比增长5.5%,较8月加快0.3个百分点;前三季度第三产业增长5.2%。这表明生产环节保持热度。
- 需求端疲软:9月社会消费品零售总额同比仅增长1.1%;1-9月全国固定资产投资同比下降7.2%,其中房地产开发投资大幅下降20.6%。
同一份报告中,供给热、需求冷的特征显著。4.6%的总量增速是这两股力量博弈后的平均值。
PPI与CPI剪刀差:中游企业的利润挤压
需求端疲软的深层原因,隐藏在价格指数的剪刀差中。
9月工业生产者出厂价格(PPI)同比上涨5.0%,代表工厂端的成本与出厂价;而居民消费价格(CPI)同比仅上涨0.9%,代表消费者端的支付意愿。两者之间存在4.1个百分点的缺口。

这4.1个百分点的差异,主要由中游制造企业通过压缩自身利润来消化。上游成本上涨无法完全向下游传导,导致企业利润变薄,进而引发一系列连锁反应:
- 投资收缩:企业因利润预期不佳而减少资本开支,解释了固定资产投资下降7.2%的原因。
- 收入预期减弱:企业不敢扩张或加薪,导致居民收入增长放缓。
- 消费谨慎:收入预期不稳使得居民消费趋于保守,解释了社零增速仅为1.1%的现象。
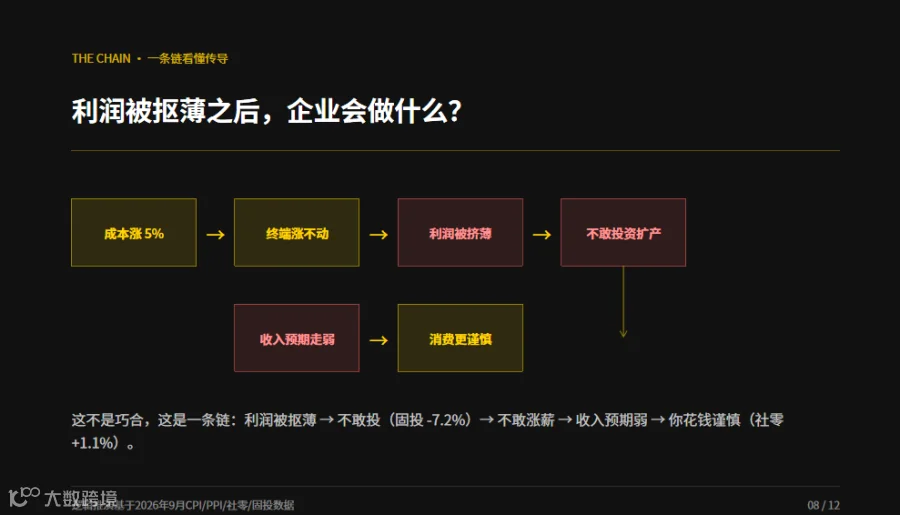
数据表明,下游需求目前尚未具备接棒经济增长的能力,产业链的压力依然集中在中游环节。
名义增速与实际增速:被物价隐藏的购买力
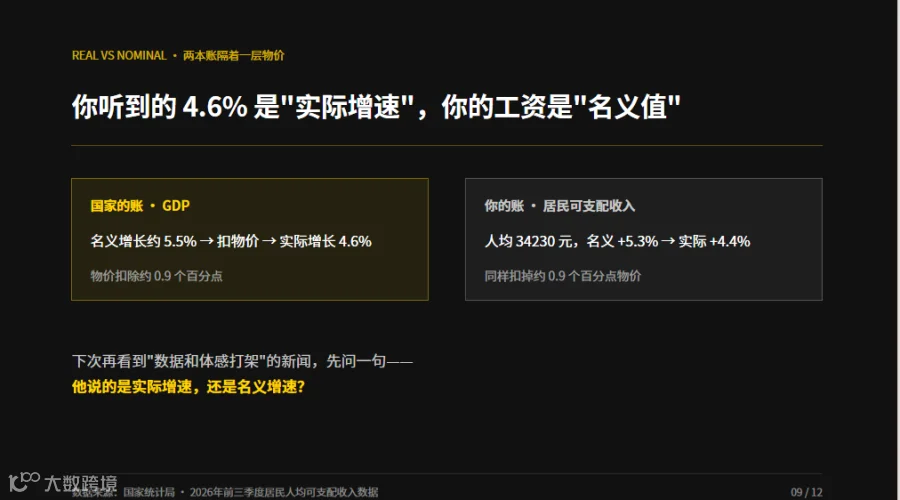
公众对GDP数据的困惑,还源于“实际增速”与“名义增速”的概念混淆。
官方发布的4.6%为实际增速,已扣除物价变动因素,反映真实产出的增长。而个人的工资流水、企业营收等均为名义值,包含物价因素。
以数据为例:
- 前三季度居民人均可支配收入名义增长5.3%,扣除物价后实际增长4.4%。
- GDP名义增长约5.5%,扣除物价后实际增长4.6%。
两者之间约0.9个百分点的差额,正是物价涨幅。这意味着,虽然账面金额在增加,但扣除通胀因素后,实际购买力的增长低于名义数字。
宏观数据对个体决策的启示
理解GDP背后的结构性差异,有助于不同群体做出更理性的决策。建议关注三组核心关系:生产与需求的平衡、名义与实际的增长差异、总量与结构的分布情况。

职场人士:认清行业属性
当前经济呈现“供给强、需求弱”的特征。从业者需判断自身所在行业依赖哪一端:
- 供给侧行业:如资源开采、生产制造、出口导向型行业,目前仍是支撑大盘的主力,相对稳健。
- 需求侧行业:如零售、门店经营、房地产链条等,面临收缩压力。
若身处需求侧行业,应对收入预期持保守态度,提前做好风险抵御准备。
经营者:审视定价权
PPI与CPI的剪刀差揭示了中游企业的生存困境。对于企业主而言,核心考量在于定价权:
- 拥有强定价权的企业,可将上游成本转嫁给下游,受冲击较小。
- 缺乏定价权的企业,只能内部消化成本上涨,现金流和利润率将面临严峻考验。
投资者:关注实际购买力
物价上涨意味着货币购买力的稀释。以0.9%的CPI涨幅为例,持有10万元现金,名义增值5.3%(即5300元),但扣除物价因素后,实际购买力仅增加4.4%(即4400元)。中间900元的差额即为通胀侵蚀的部分。
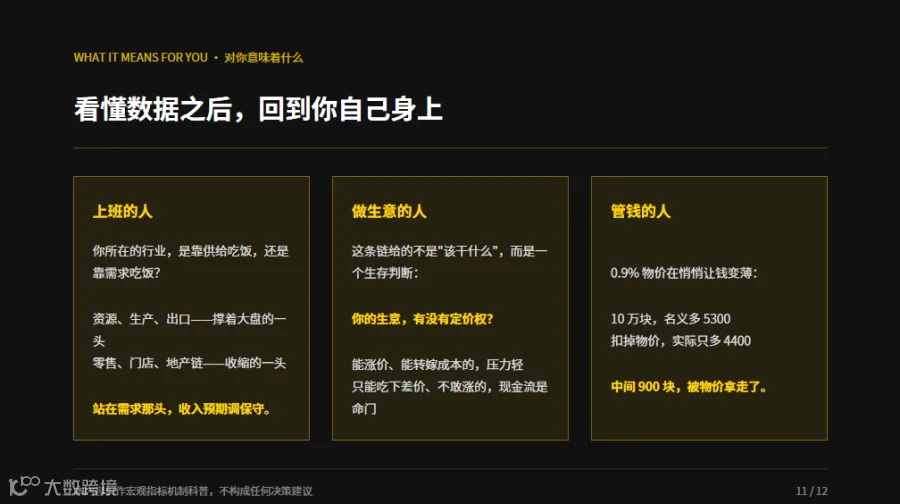
因此,在个人理财记账时,应同时关注名义收益与实际收益,厘清资产真实的增值情况。
结语
GDP是国家的宏观账本,体感是个体的微观账本,两者之间隔着物价与结构分配的层级。看懂这层厚度,才能准确定位自身的预期管理与成本控制策略。
注:本文仅作宏观指标机制科普,不构成任何投资建议。