


支付是贯穿全链路的基建,而非单点业务
在服务大量出海 AI 企业和开发者的过程中,我们发现支付痛点具有高度共性。支付并非单一环节,而是涵盖从用户下单、支付完成到资金安全入账的端到端全链路,涉及数十个运营环节,构成了一套完整的“支付基建”(Full Stack)。
正如水电煤一般,支付基建在顺畅时往往被忽视,一旦中断则会导致业务停摆。对于 AI 企业而言,首要任务是确保支付通道的稳定性,实现资金的安全、顺畅回收,在此基础上再优化获客与留存,提升客户全生命周期价值(LTV)。

全球变现:聚焦高成功率市场
出海变现的核心在于选择能够稳定收款的市场。综合拒付率、支付基建成熟度及订阅经济规模,以下三个市场值得重点关注:
美国:核心主力市场
美国拥有成熟的信用卡支付体系和高渗透率,且整体拒付率较低。其订阅经济规模超两万亿美元,是 AI 与数字产品出海的必选之地,几乎所有开发者都会优先布局。
日本:高净值低拒付市场
日本市场增长迅猛,用户消费意愿强,单客付费金额高。得益于当地商业诚信文化,日本市场的拒付率极低。虽然 SaaS 市场以一次性付费为主,但用工短缺和对效率工具的需求使得 AI 产品在日本极具潜力。需注意,日本支付方式多样(如 PayPay、便利店支付等),需实现本地化全覆盖以触达更多用户。
巴西:新兴潜力市场
巴西人口基数大,消费能力强。近年来,本地即时转账系统 PIX 已成为线上第一支付方式,覆盖钱包和银行账户,商户费率低至 1% 以下,显著降低了支付门槛。
总结而言,理想的出海首选市场应具备低拒付率、完善的卡与非卡支付链路以及成熟的订阅基础设施。
四大风控触发器:出海支付的常见陷阱
支付业务中存在四类极易触发的风控红线,一旦违规可能导致罚款甚至账户关停。

1. 拒付率超标
拒付率是卡组织风控的核心红线。无论是 To C 还是 To B 业务,若因未授权交易或服务不满导致拒付比例超标,将面临罚款或关户风险。
2. 内容合规风险
AI 陪伴、二次元等 To C 产品易触碰深度合成、NSFW(不适宜工作场所内容)及 IP 侵权红线。账号被封往往源于内容管控不力,而非支付技术故障。
3. 第一方欺诈
包括恶意薅羊毛的“友好欺诈”及职业黑产。此类行为会瞬间拉高拒付率并造成资金损失,且难以通过常规渠道挽回。
4. VCC 虚拟信用卡欺诈
黑产利用批量生成的虚拟卡进行小额高频交易,耗尽额度后立即拒付并换卡操作。由于涉及多终端作案,定位难度大,对平台资金安全构成严重威胁。
避坑指南:从模式选择到拒付抗辩
MOR 与 PSP 模式的选择
PSP(支付服务提供商)模式下,商户需自行处理合规、发票、对账及风控等事务;而 MOR(Merchant of Record,名义商家)模式下,支付服务商作为法律上的销售主体,承担全球业务的合规、税务、发票开具及全流程风控管理。MOR 的核心优势在于将繁琐的后端事务一站式托管,让开发者专注于前端业务。
AI 内容平台的风控实操
AI 平台需重点落实 IP 保护、人物形象管理、成人内容控制、审核及举报机制。其中,IP 侵权和未经授权的真人深度合成内容(如侵犯肖像权)是卡组织的绝对红线,一旦查实将面临封号和巨额罚款。平台必须明确展示规则,设置便捷举报入口,并对 UGC 内容进行定期审核与灰度控制。
避免账号被封的关键要素

- 信息真实一致:主体信息、地址、公司名称必须真实可核验;账单名称需与注册企业名称一致。
- 条款完整公示:隐私政策、内容规范需完整展示,配备明确联系邮箱,授权环节须采用主动确认(Opt-in)模式。
- 严禁违规外跳:支付页面 URL 需与报备一致,禁止使用未报备的外部链接发起支付,以免被判定为违规下挂交易。
订阅环节的拒付防控
行业平均拒付率在 0.9% 至 2% 之间,其中 0.9% 为警戒线。主要拒付原因包括:未经授权收费(账单名称不明)、取消订阅困难、账单信息缺失及客服响应慢。
防控措施包括:清晰展示套餐名称、扣款周期、金额及取消条件;完善退款政策并确保用户主动勾选同意;保持信息透明,提供便捷的取消入口和及时的客服沟通。
拒付抗辩与证据留存
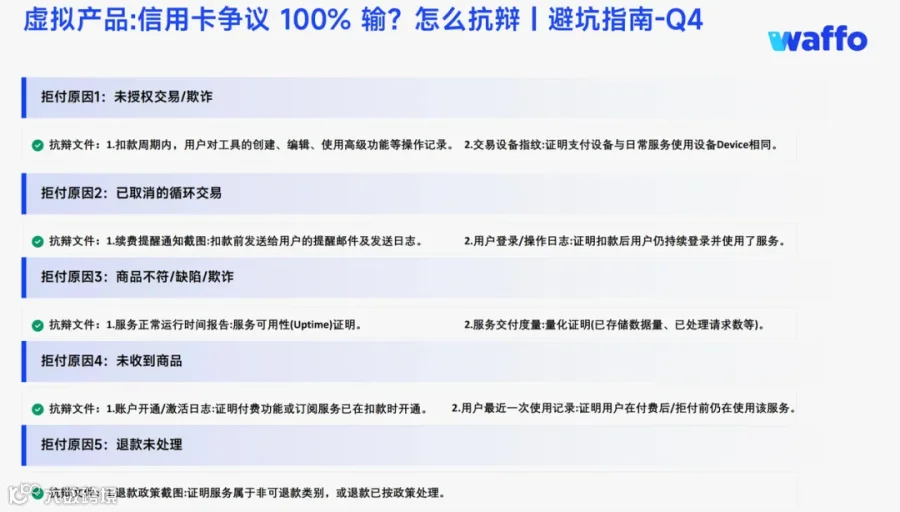
面对恶意拒付,商家有权举证抗辩。对于虚拟商品,关键在于留存全流程凭证,包括:用户开通记录、使用日志、编辑内容记录、客服沟通截图等。这些证据可有效证明用户已享受服务,从而对抗“未收到商品”类的投诉。
3DS 验证的价值
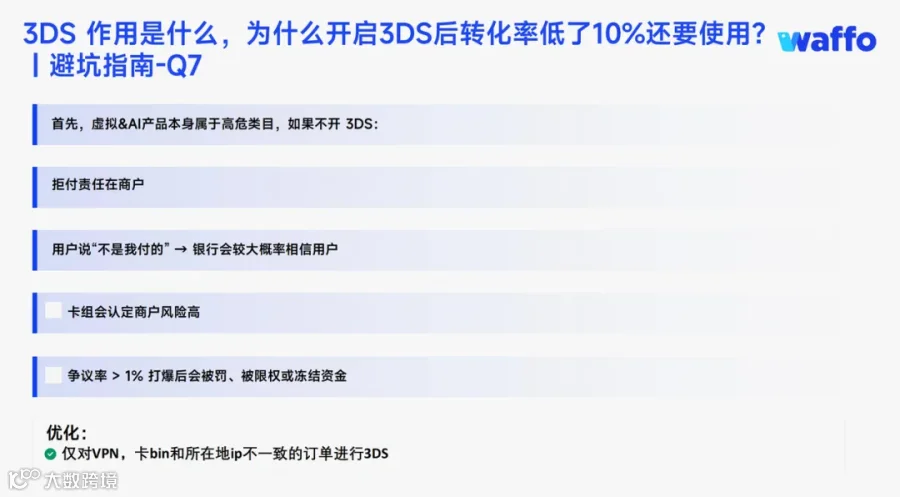
3D Secure (3DS) 虽可能略微影响体验,但对于高风险的虚拟产品至关重要。启用 3DS 可将欺诈责任转移至发卡行,若未启用,商户需自行承担拒付损失。
厘清支付综合成本
信用卡支付费用结构复杂,除 MDR(商户折扣费率)外,还包含固定手续费、退款费、3DS 验证费、提现费及货币转换费等。商户应避免仅关注表面费率,需通过实收金额倒推综合成本,确保对各项隐性收费了然于胸。

Agent 支付:尚无标准答案的新兴领域
随着 AI Agent 生态的发展,Agent 间的支付协议、身份核验及权责认定成为新难题。目前行业尚无统一标准,主要面临两大挑战:
1. 身份与权责认定的空白
Agent 非自然人,缺乏唯一的身份识别体系(KYC)。如何界定 Agent 的合法性及背后实际控制主体,在现行法币体系中仍是空白。
2. 交易授权的复杂性
当 Agent 自主决策超出用户指令(如预订多余机票)时,责任划分、退款依据等均无法适配现有银行规则。
现阶段,传统实物消费场景并不适合 Agent 支付。最贴合的场景是大模型调用与 Token 消耗,其特点是高频、小额。鉴于传统支付链路难以承载此类微支付,基于稳定币或区块链的链上交易可能是未来的发展方向。然而,基础设施支撑、合规风险及责任兜底等问题仍需解决。目前头部厂商虽在探索,但实际交易规模尚小,Agent 支付的最终形态仍是行业开放性课题。