


Metric.vn数据整合与分析平台近日发布《2026年上半年越南电子商务市场报告》。报告不仅展示了销售额的显著增长,更揭示了越南消费者线上购物行为的深刻转变:资金流向重构,消费向官方旗舰店(Mall)及高客单价区间集中,本土大型企业集团凭借品牌优势进一步巩固市场地位。
一、市场规模:强劲增长与“品质化”消费浪潮兴起
2026年上半年,越南Shopee、Lazada、Tiki和TikTok Shop四大电商平台销售总额达291.6万亿越南盾,同比增长44.11%;商品总销量21.867亿件,同比增长13.67%;产生实际订单的店铺数量达61.38万家,同比增长14.11%。
销售额增速(44.11%)远超销量增速(13.67%),表明越南电商已告别依靠低价扩规模的粗放阶段,进入注重消费价值的深度增长期,单笔订单平均价值持续提升。

从搜索行为看,“áo”(上衣)和“ốp lưng iphone”(iPhone手机壳)分列搜索量前两位,显示生活方式表达及科技设备个性化仍是高频消费需求。
市场份额分化加剧,官方旗舰店成主力
尽管官方旗舰店(Mall店铺)仅占店铺总数的2.79%,却贡献了Shopee、Lazada和TikTok Shop三大平台34.2%的总销售额。与2025年同期相比,Mall店铺数量微降6%,但销售总额大增54%,单店平均销售额增长63.8%。这反映出消费者对正品保障和质量信任的重视程度已超过价格敏感度。
高价商品份额上升,消费结构升级
- 10万越南盾以下商品销售额份额下降4.2个百分点;
- 10万—20万越南盾区间份额下降3.4个百分点;
- 100万越南盾以上高价商品份额上升3.1个百分点,占比达18.2%。
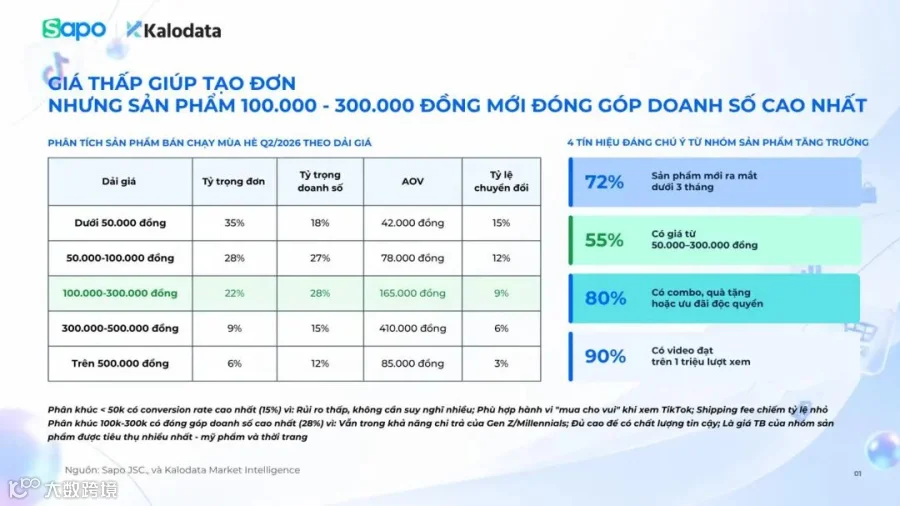
Metric.vn首席运营官Nho Đinh指出,虽然10万—20万越南盾仍是最大消费区间,但其份额已从26.3%降至22.9%;20万越南盾以上区间份额普遍增长,特别是百万级商品表现亮眼,标志着市场向高品质方向发展。
二、百货及食品行业:增长151%,本土品牌展现实力
2026年上半年,越南百货及食品行业销售额达19.55万亿越南盾,同比激增151.08%;销量1.883亿件,同比增长98.91%。该行业正从传统分销快速向数字化渠道转移。
饮料类产品销售额最高(4.27万亿越南盾),牛奶、茶、咖啡表现突出;零食类销量居首(5746.95万件),得益于低价易购及社交媒体测评推广。酒精、礼品及生鲜因物流储存限制,规模相对较小。

行业主流价格集中在10万越南盾以下(占比31%),符合快消品高频复购特征。销售额领先品牌中,Vinamilk、TH True Milk、Trung Nguyên等三家越南本土企业跻身前五,显示出本土品牌凭借知名度、物流网络及规范化Mall运营,具备与跨国集团正面竞争的实力。
三、汽车及摩托车行业:线上渠道地位提升
上半年该行业销售额7.34万亿越南盾,同比增长56.34%;销量6133万件,同比增长24.05%。线上渠道已从辅助角色转变为正式销售渠道。
摩托车配件和零部件是主要消费品类,交替占据销量和销售额首位。这源于车辆保养、改装需求以及线上价格透明化的优势。

与快消品不同,该行业主要消费区间为20万—50万越南盾(占比26%),反映消费者愿意为高标准零部件和安全装备支付溢价。Honda、VinFast、Royal、Nón Sơn等知名品牌主导市场。
四、Q3预测:把握关键营销节点
预计2026年第三季度,四大平台销售总额将达146.3万亿越南盾,环比增长2.31%;销量10.84亿件,环比增长3.45%。虽增速放缓,但Q3仍是下半年突破的关键期。

建议品牌经理围绕以下节点提前部署整合营销:
- 7月暑期高峰:聚焦服装、防晒产品及旅行配件;
- 8-9月返校季:推动文具、电子设备及学生服装销售;
- 季节交替期:布局健康护理及秋冬服装。
结合Mall旗舰店优化,这些策略将为年终超级促销抢占市场份额奠定基础。
五、总结
《2026年上半年越南电子商务市场报告》显示,越南电商市场在规模扩张的同时,正经历深刻的结构性变革。消费向高品质、高信赖度渠道集中,本土品牌崛起,细分行业呈现差异化增长路径。品牌需顺应“品质化”趋势,精准把握季节性营销节点,以应对日益激烈的市场竞争。