提及韩国市场,许多投放团队及客户的刻板印象往往是“市场体量小、本土平台门槛高”。然而,最新数据正在重塑这一认知。
根据 Sensor Tower 发布的《2026 年韩国数字广告洞察》,今年 1—8 月韩国数字广告支出接近 40 亿美元,同比增长 26%;曝光量同比增长 33%,逼近 9900 亿次。其中,8 月单月的支出与曝光量均创下历史新高。

高达 26% 的增速以及持续刷新的市场高点,构成了将韩国市场从“日韩板块”中单独剖析的核心逻辑。

市场结构变迁:增量来源多元化
以往韩国广告投放主要依赖快消品和购物类商家,但今年的市场格局发生了显著变化:
这意味着,进军韩国市场不再局限于电商卖货单一赛道。随着入局者增多,流量成本也将随之上升。

中国品牌优势赛道分析
报告数据显示,中国品牌在以下四个硬件细分赛道的广告声量(SOV)表现卓越:
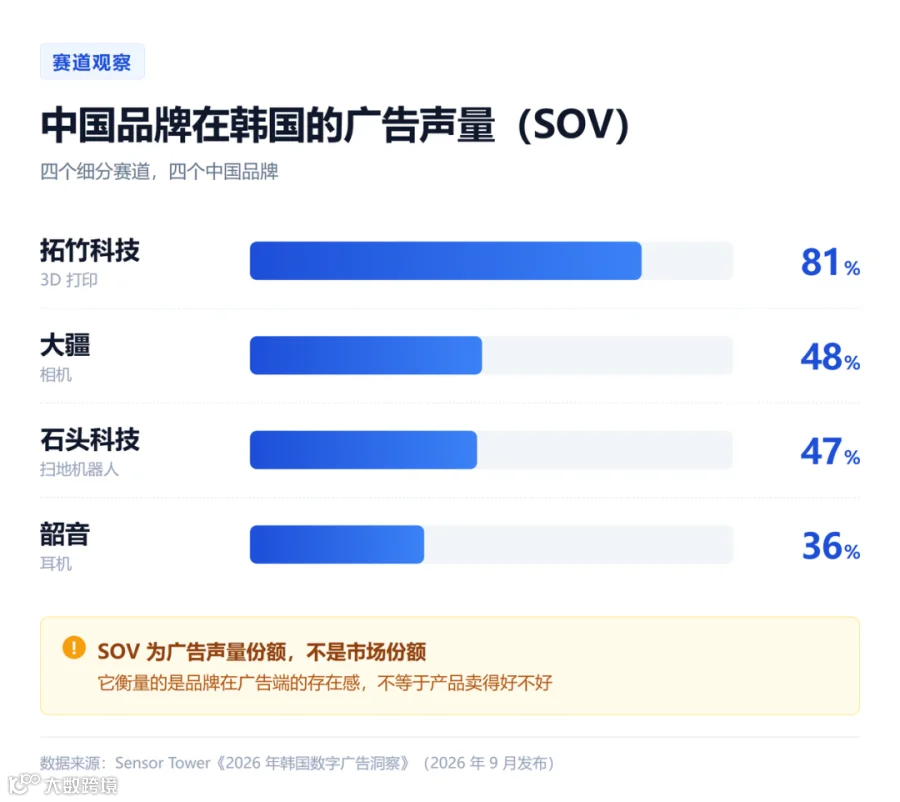
上述品类均为参数透明度高、用户购买前倾向于主动搜索与对比的产品,其成功核心在于契合了“搜索 + 内容 + 测评”的营销打法。
反之,依赖熟人线下推销或难以在短时间清晰阐述卖点的产品,在该市场环境下较难复制此成功路径。
渠道策略优化:超越 Meta 与 Google
广告主应依据消费者决策链路,选择最贴近消费场景和转化节点的渠道。在韩国市场,这一特征尤为明显: