



今日分享
摩根大通:中国家电复苏放缓,投资逻辑转向股东回报
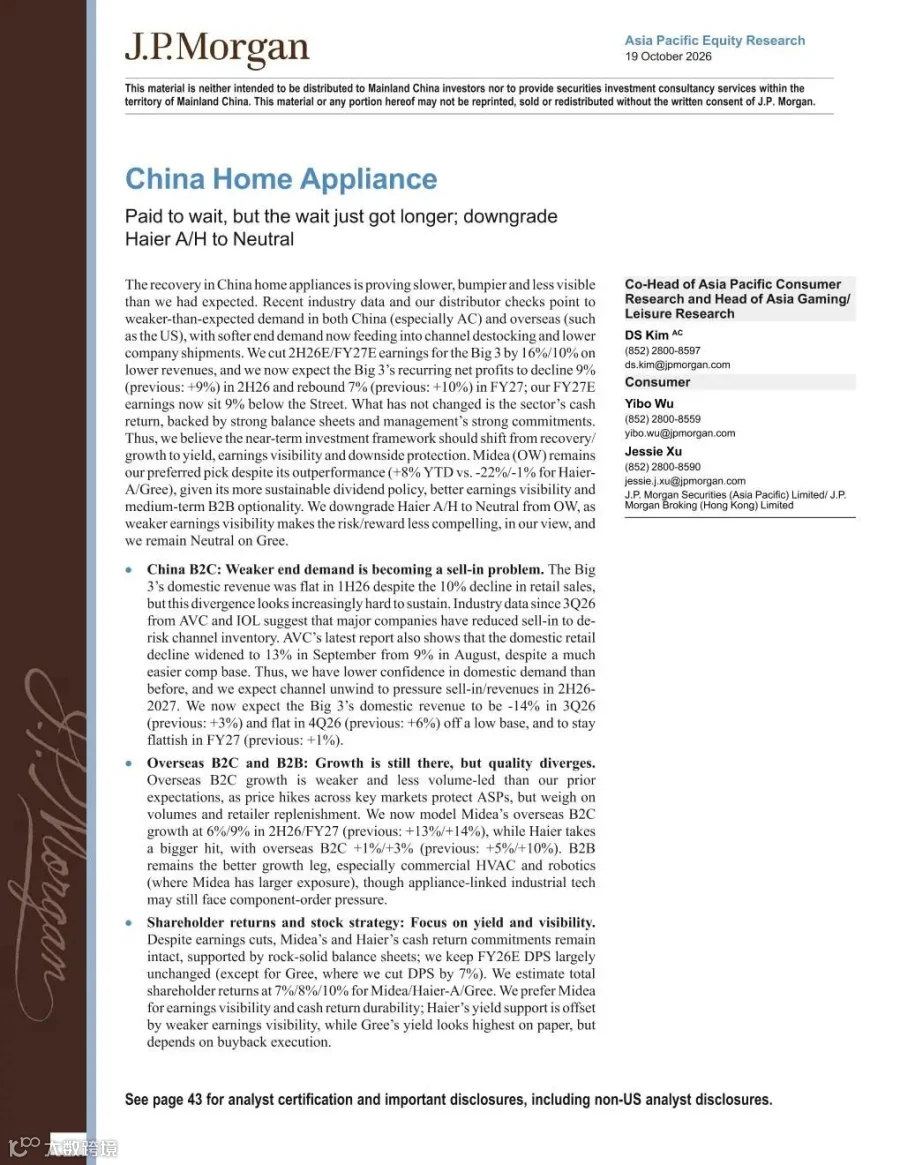
摩根大通最新报告指出,中国家电行业的复苏进程比预期更为缓慢且充满波折,市场可见度降低。近期行业数据及经销商调研显示,中国(尤其是空调板块)及海外(如美国)终端需求均弱于预期。需求的疲软正逐步传导至渠道端,引发去库存压力并影响公司出货表现。
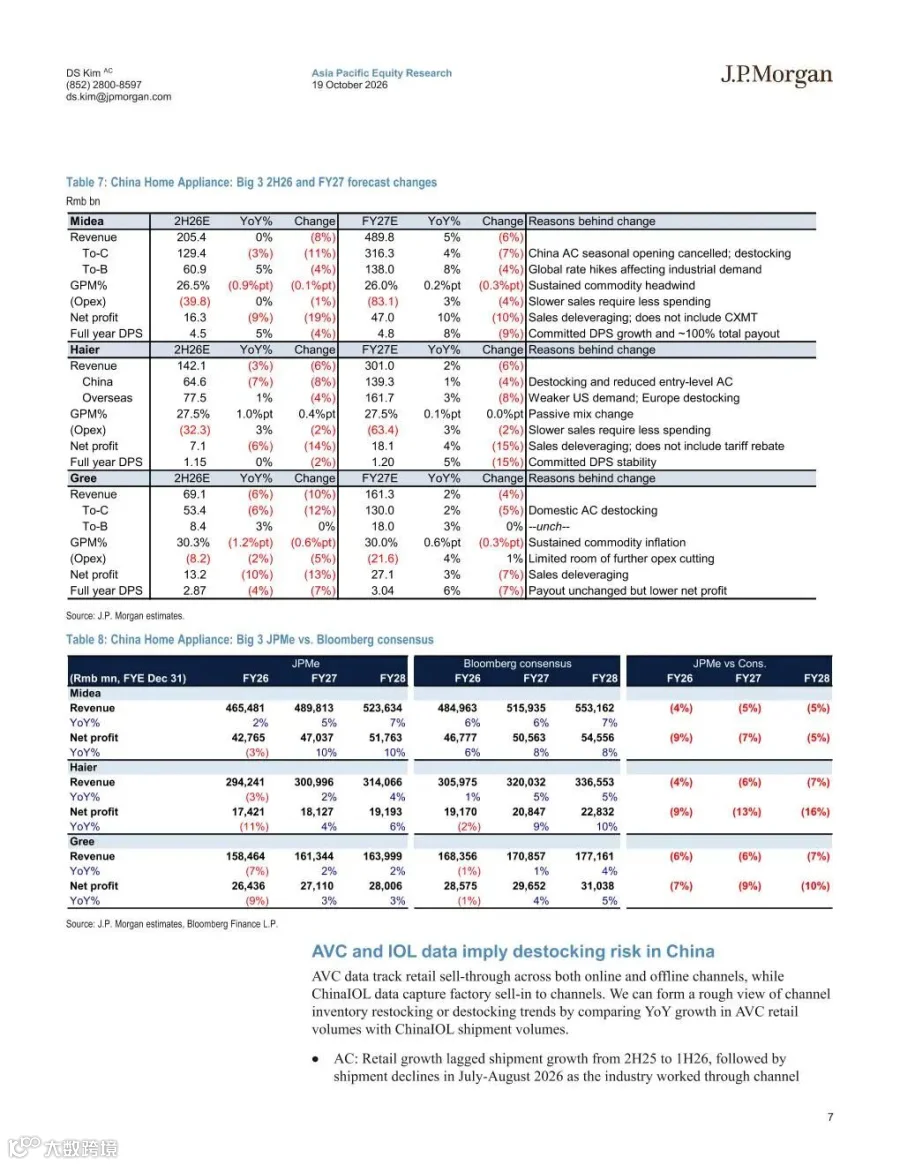
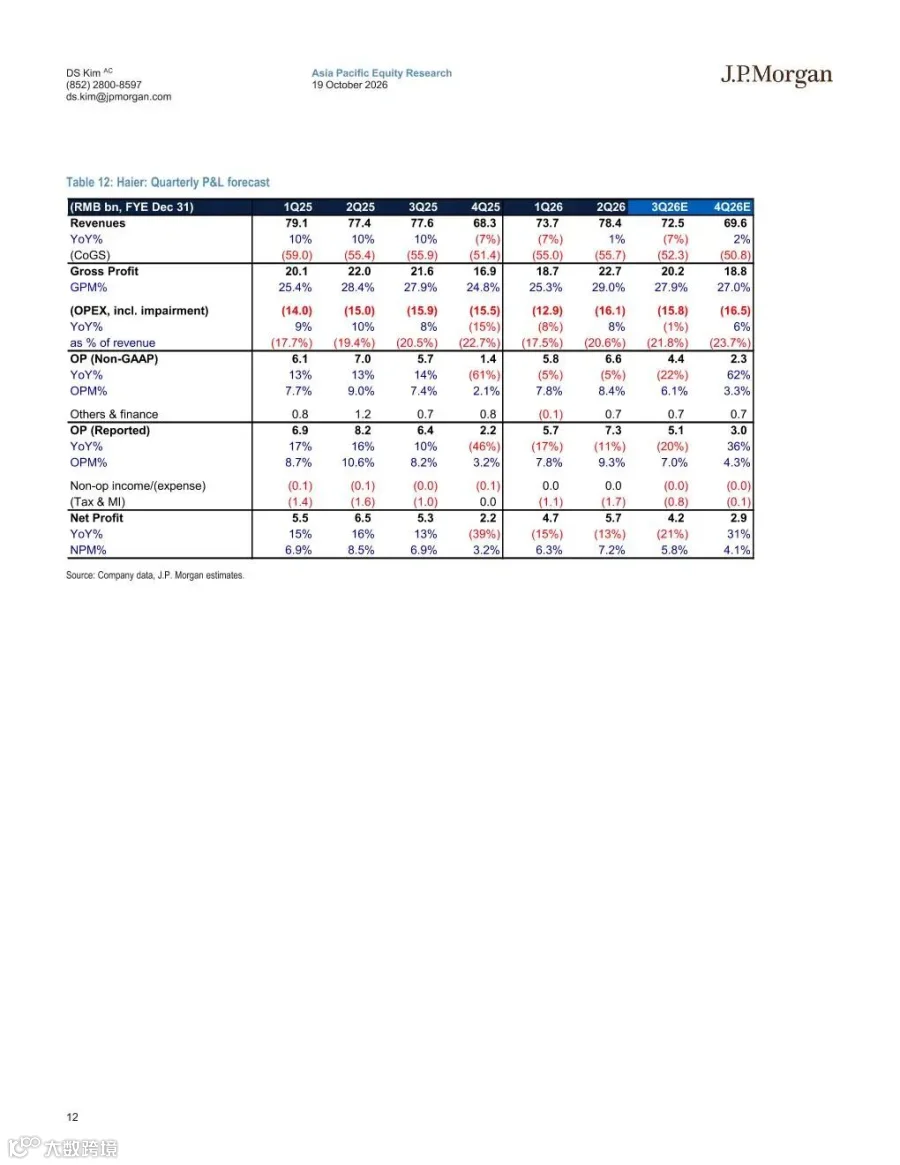
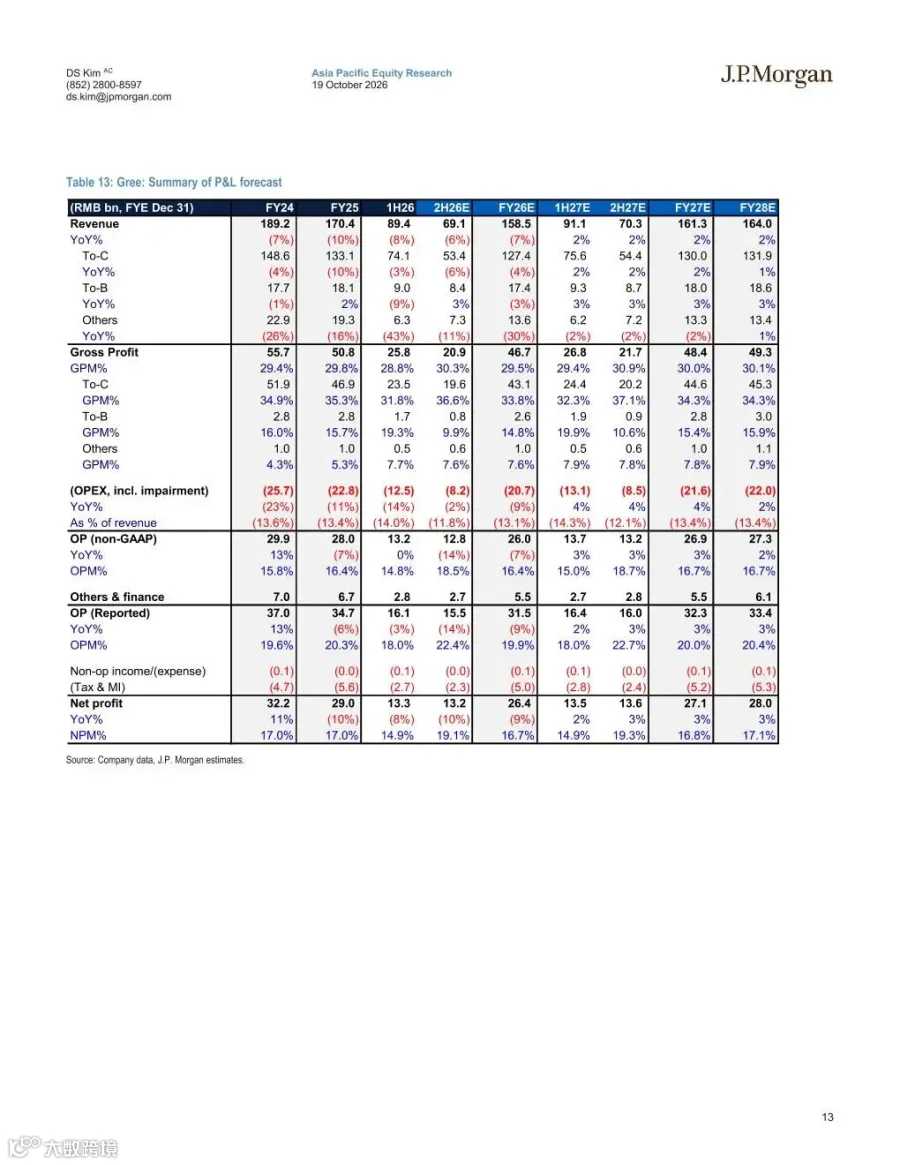
基于此,报告下调了美的、海尔、格力三大龙头在2026年下半年及2027年的盈利预测。预计三大巨头2026年下半年经常性净利润同比下降9%(此前预期为增长9%),2027年反弹幅度仅为7%(此前预期为10%),较市场一致预期低9%。尽管盈利预期下调,但行业现金回报能力未变,强劲的资产负债表和管理层承诺仍提供支撑。投资建议框架应从“复苏与增长”转向“收益率、盈利可见性及下行保护”。
国内B2C:终端需求走弱传导至出货端
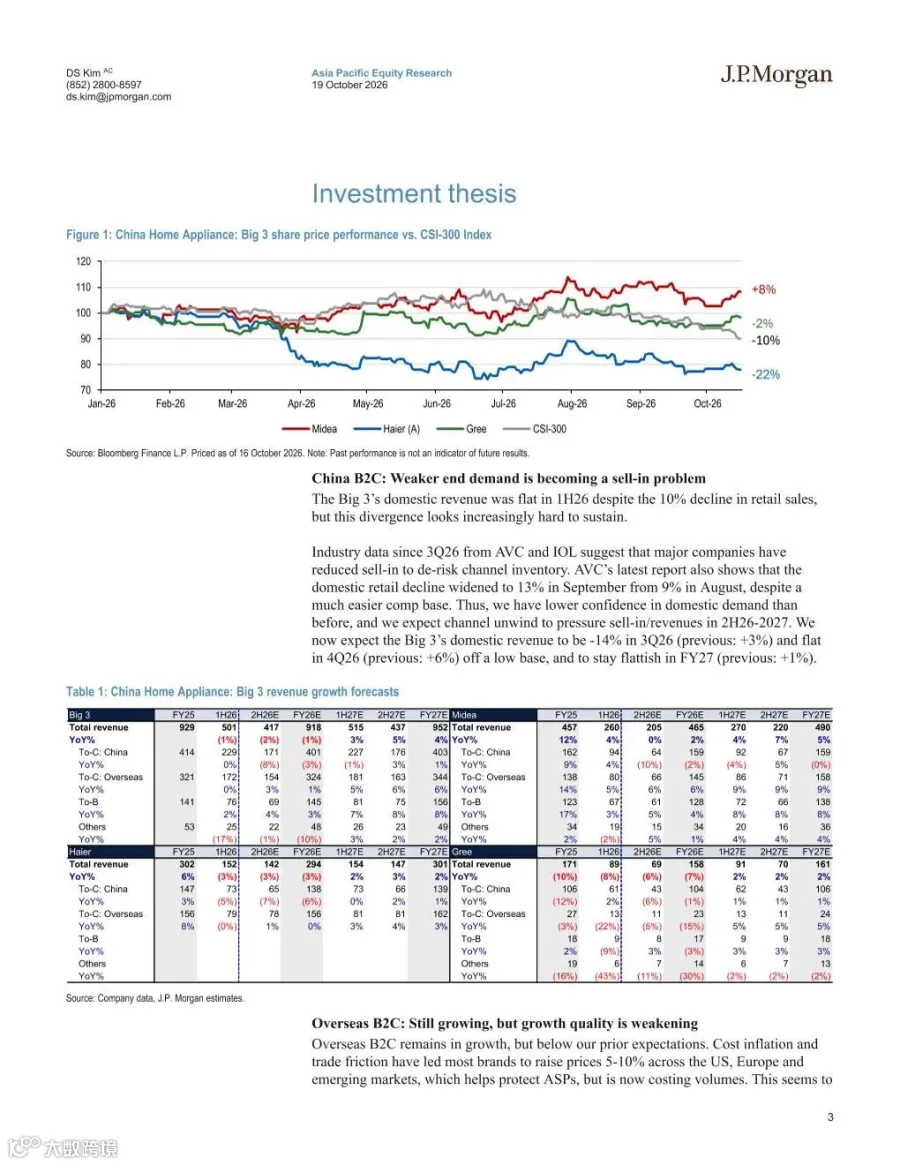
三大巨头2026年上半年国内收入保持持平,但在零售额下降10%的背景下,这一背离现象难以持续。自2026年第三季度以来,奥维云网(AVC)和中怡康(IOL)数据显示,主要厂商已主动减少出货以规避渠道库存风险。AVC最新报告显示,9月国内零售降幅由8月的9%扩大至13%。
报告对国内需求信心减弱,预计2026年下半年至2027年,渠道去库存将持续压制出货收入。具体预测如下:
- 2026年第三季度国内收入同比下降14%(此前预期增长3%);
- 2026年第四季度在低基数下预计持平(此前预期增长6%);
- 2027财年基本持平(此前预期增长1%)。
海外业务:增长分化,B2B表现优于B2C
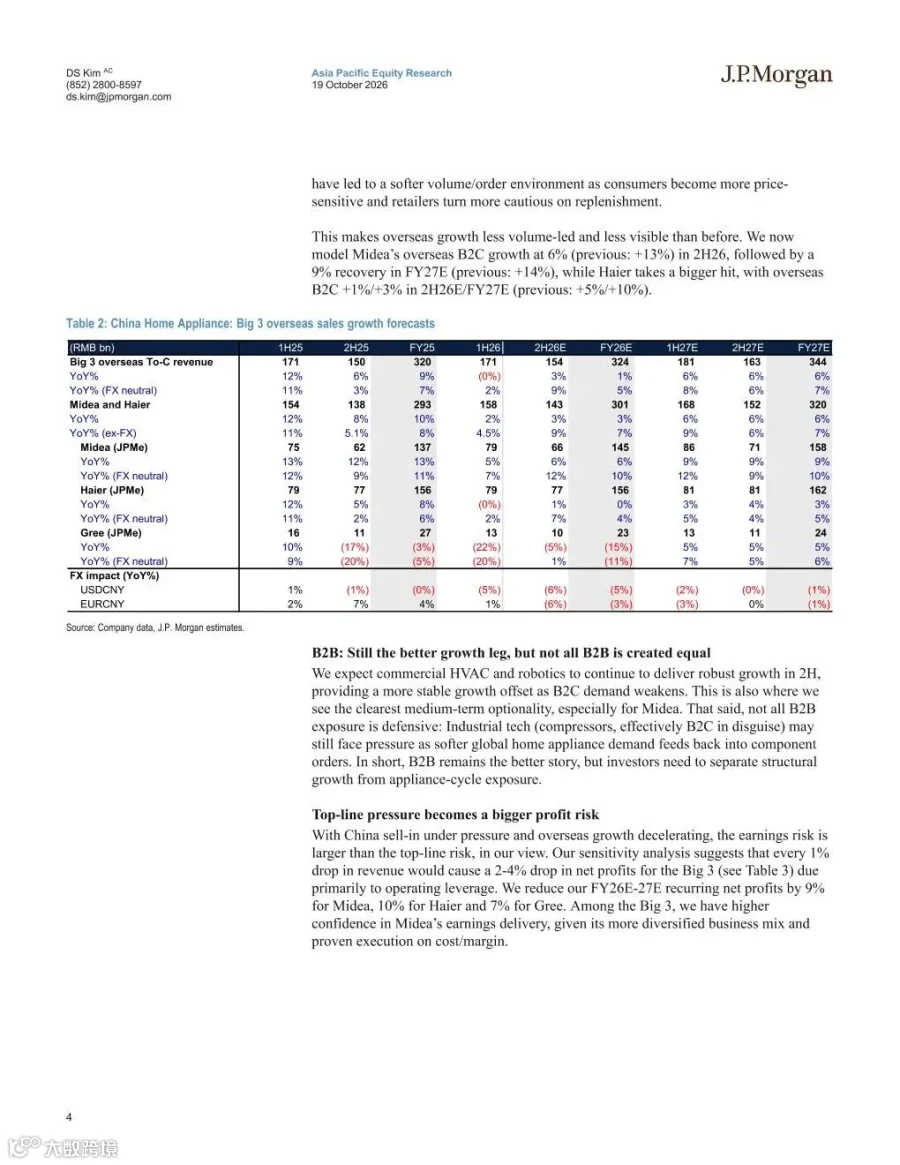
海外B2C业务增长不及预期,且销量驱动减弱。关键市场通过提价保护平均售价(ASP),但这抑制了销量及零售商补库意愿。
各企业海外B2C表现预测调整如下:
- 美的:预计2026年下半年及2027财年分别增长6%和9%(此前预期分别为13%和14%);
- 海尔:受冲击较大,预计同期分别增长1%和3%(此前预期分别为5%和10%)。
相比之下,B2B业务仍是更好的增长引擎,特别是商用暖通空调和机器人领域(美的在此布局较深)。但与家电相关的工业技术板块可能仍面临零部件订单压力。
盈利风险与股东回报
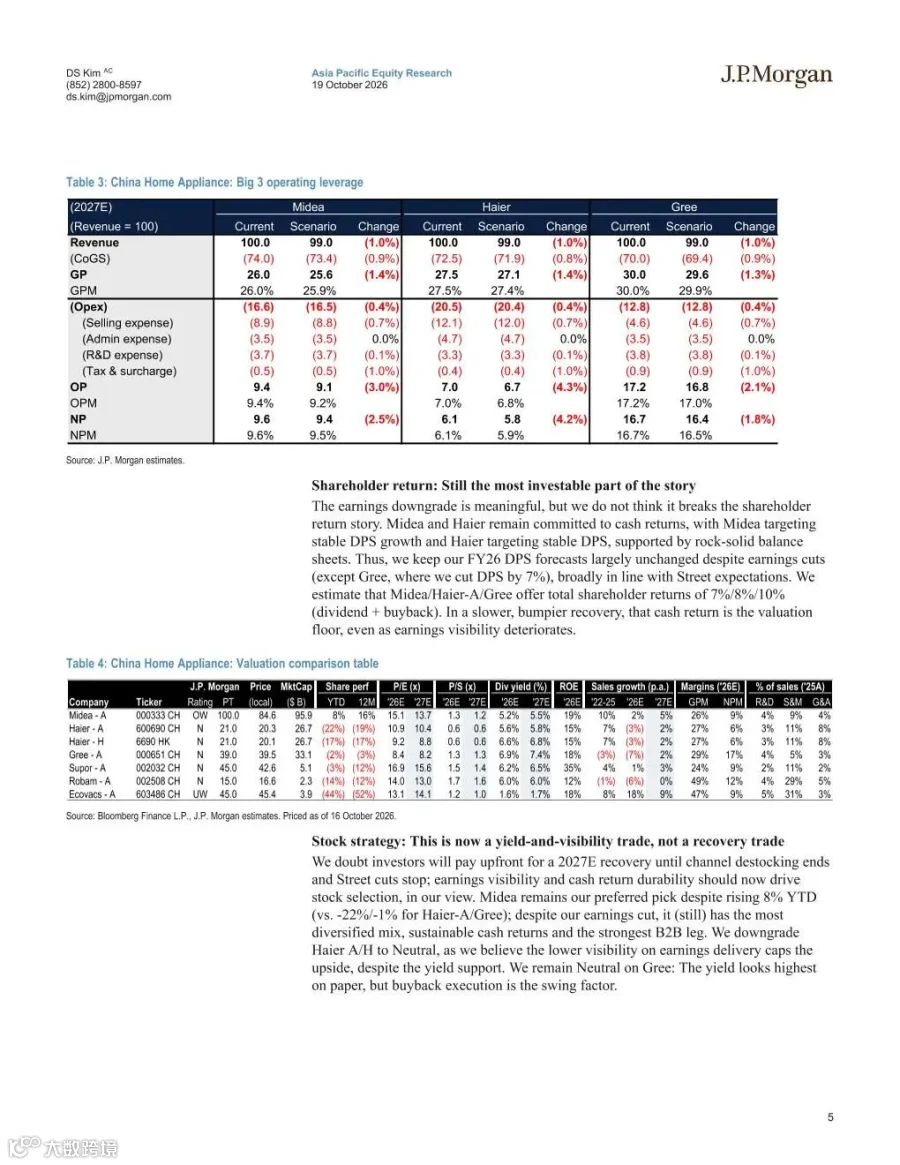
盈利敏感性分析
收入压力正转化为更大的利润风险。敏感性分析显示,由于经营杠杆效应,三大巨头收入每下降1%,净利润将下降2%-4%。报告相应下调了2026-2027财年经常性净利润预测:美的下调9%,海尔下调10%,格力下调7%。其中,报告对美的盈利交付能力信心较高,得益于其多元化的业务组合及经过验证的成本/利润率执行力。
股东回报成为核心投资价值
尽管盈利预期下调,但股东回报故事并未破裂。美的和海尔仍承诺稳定的现金回报,且拥有稳健的资产负债表支撑。除格力每股股息(DPS)预测下调7%外,报告基本维持其他FY26 DPS预测。预计总股东回报(股息+回购)分别为:美的7%、海尔A股8%、格力10%。在复苏缓慢且颠簸的环境下,现金回报构成了估值的底部支撑。
报告节选





申明:报告旨在分享,版权归原作者所有。