大数跨境

金光APP出手30亿欧元,竞购欧洲最大生活用纸业务

金光APP出手30亿欧元,竞购欧洲最大生活用纸业务 博卫资讯
2026-10-19
2
导读:一笔估值30亿欧元的资产,正在把三家背景截然不同的机构拉到同一张牌桌上
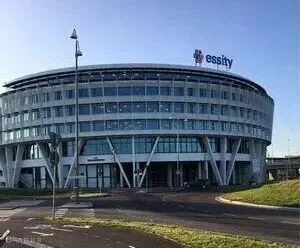
一笔估值约30亿欧元的资产,正将三家背景迥异的机构推向同一谈判桌。据彭博社10月16日报道,印尼金光集团旗下亚洲浆纸(APP)与私募巨头CVC Capital Partners均有意竞购瑞典卫生用品公司Essity的消费者生活用纸业务,新加坡金鹰集团(RGE)亦在潜在买家之列。按近期汇率计算,该资产包估值约合人民币205亿至235亿元。

若交易达成,这将成为近十年来全球生活用纸行业规模最大的所有权变更。值得注意的是,部分买家曾在三年前参与过Essity其他资产的竞逐,此次重逢意味深长。

标的资产:欧洲市场份额第一的现金牛

Essity披露数据显示,其消费者生活用纸业务2025年净销售额达435.37亿瑞典克朗,占集团总收入的31%;调整后EBITA为51.87亿瑞典克朗,利润率11.9%,资本回报率14.7%,经营现金流41.92亿瑞典克朗。该板块拥有约1.3万名员工及29个生产基地,欧洲市场份额居首,拉美第二,全球排名第三。
品牌矩阵涵盖Lotus、Tempo、Zewa、Cushelle等知名品牌。此外,作为欧洲多家大型零售商自有品牌的核心供应商,该业务在白牌份额攀升的市场环境下,成为保障产能利用率与现金流稳定的关键支柱。

出售逻辑:战略聚焦与双轨制议价

尽管生活用纸业务营收占比超三成,但其11.9%的利润率与14.7%的资本回报率相较于集团健康医疗及个人护理板块并不突出。对于旨在聚焦高毛利、弱周期业务的上市公司而言,剥离该资产符合战略优化逻辑。
今年5月,Essity董事会启动战略审查,活跃投资者Cevian Capital随后购入少数股权,强化了市场预期。9月中旬消息显示,Essity计划最快于10月启动正式竞价,并聘请摩根士丹利评估分拆独立上市的可能性,采取“出售”与“IPO”并行的双轨制策略以最大化卖方筹码。Essity强调保留不予出售的权利,表明此举并非被迫断臂,而是主动组合优化。

买家画像:三种资本逻辑的博弈

三家潜在买家的介入,折射出截然不同的投资逻辑。

APP:产业一体化协同

作为全球领先的浆纸一体化企业,金光系在印尼与中国拥有庞大产能。其核心诉求在于将上游低成本自制浆优势注入欧洲成熟品牌终端,实现产业链纵向整合,而非单纯增加工厂数量。

金鹰集团:延续性扩张

新加坡金鹰集团此前已通过旗下亚太资源集团(APRIL)收购并私有化维达国际。鉴于维达长期作为Essity在亚洲的品牌运营载体,金鹰对其产品体系与技术标准熟稔,具备显著的整合隐性优势。

CVC:财务杠杆与效率提升

对于看重现金流的财务投资者CVC而言,41.92亿瑞典克朗的经营现金流足以支撑杠杆收购。其典型路径是通过压缩供应链、优化产能与经销网络提升利润率,待估值修复后择机退出。

亚洲买家的成本优势

亚洲买家之所以具备出价底气,核心在于成本结构差异。生活用纸成本中木浆占比极高,拥有自有林地及自制浆产能的企业在浆价上行周期具备天然缓冲能力。相比之下,欧洲本土纸厂依赖外购商品浆,且面临高昂的能源、人工及碳合规成本,利润空间受到通胀与零售自有品牌崛起的双重挤压。

交易面临的现实挑战

尽管交易方向明确,但落地仍面临多重关口:
  • 监管合规:欧盟外国补贴审查、林产品可持续合规要求及多国外资审查程序将拉长周期并增加成本;
  • 地域磨合:工会制度、劳工保护及长期能源合同的复杂性可能与亚洲买家既往经验存在落差;
  • 组织重构:高端品牌与零售代工并行的模式下,定价逻辑与产能调度需重新校准。
上述因素虽不改变交易大方向,但将直接影响最终报价与交割节奏。

博卫观点:成本迁徙下的资产重估

这笔30亿欧元的交易核心不在于价格,而在于其所折射的全球造纸业成本迁徙趋势。生活用纸行业具有“重资产、薄毛利、强周期”特征,竞争本质是在需求稳定前提下对极致成本控制与原料波动抵御能力的比拼。
Essity剥离资产旨在聚焦高毛利赛道,实现“轻装上阵”;亚洲买家接手则意在完善产业链闭环,实现“重装整合”。双方逻辑自洽,方向互补。对于中国卫品企业而言,这一案例警示:规模不等于安全,产能不等于利润。在全球优质资产重新配置的过程中,企业需审视自身的成本结构是否足以支撑其市场地位。

来源:博卫资讯整理

【声明】内容源于网络
0
0
博卫资讯
各类跨境出海行业相关资讯
内容 5929
粉丝 0
博卫资讯 各类跨境出海行业相关资讯
总阅读117.5k
粉丝0
内容5.9k