


来源丨剁椒Spicy(ID:ylwanjia)
作者丨冷水鱼
今年国庆假期,中国一线城市商场中庭异常热闹,共举办72场快闪活动,其中近四分之一为K-pop主题。从Stray Kids到北京的高人气排队,到名创优品联动BLACKPINK成员Lisa和Jennie创下惊人销售记录,再到权志龙在华快闪场次从2024年的2场激增至2026年的23场,K-pop快闪在中国市场呈现出加速扩张态势。
据不完全统计,2026年9至10月,仅北上广深四地就落地了33场K-pop主题线下快闪。这一现象背后,是粉丝对“限定”与“情绪价值”的追求,以及韩娱公司与中国运营方合作模式的深刻演变。

排队、扫货、黄牛爆炒,
百亿二级市场怎么运转?
排队、扫货、黄牛爆炒,
百亿二级市场怎么运转?
K-pop快闪的热度,核心驱动力在于“稀缺性”。以张元英小卡为例,原价190元的卡片在二手市场常被加价数倍;田柾国限量版蓝发造型小卡更曾炒至4万元高价。这种“粉丝盘越大、物品越稀缺、溢价越高”的逻辑,构成了K-pop周边市场的基石。
快闪商品主要分为两类:一类是线上可购的常规周边,价格透明;另一类则是仅限现场发售的城市限定小卡、编号应援棒及联名服饰等。后者凭借“只此一地、只此一次”的属性,成为高毛利核心利润源,并催生了庞大的二级交易市场。
由于快闪时间短、地域限制强,代排队、代购服务应运而生,加价率通常在5%至10%。黄牛通过批量扫货并在二手平台加价转卖获利。然而,二手市场价格波动剧烈,如NCT成员朴志晟的玩偶周边曾因稀缺性暴涨至430元,也可能因偶像负面新闻或新品发行而瞬间跌至“白菜价”。
围绕小卡和周边,已形成包括估价、鉴定、交易、收纳在内的百亿级生态。同时也滋生了假卡灰产,促使粉丝练就鉴别真伪的“火眼金睛”。此外,粉丝群体内部形成了集中的交易中转站,部分粉丝甚至利用国内外价差从事“跨境电商”副业。社交媒体上的打卡晒图与二创内容,进一步反哺一级市场,形成自我强化的消费闭环。
从“外包”到“合伙”,
牌桌上的K-pop快闪中国运营
从“外包”到“合伙”,
牌桌上的K-pop快闪中国运营
K-pop快闪涉及IP持有方(韩娱公司)、授权运营方、场地方(商场)及粉丝四方。对于韩娱公司而言,在艺人来华演出审批严格、不确定性高的背景下,快闪成为一种低风险、高回报的“影子巡演”。它无需艺人到场,规避了大型聚集审批难题,却能直接变现偶像IP,撬动中国庞大的粉丝市场。2025年财报显示,韩国四大娱乐公司商品与IP授权年收入合计超50亿元人民币,同比增长超30%。
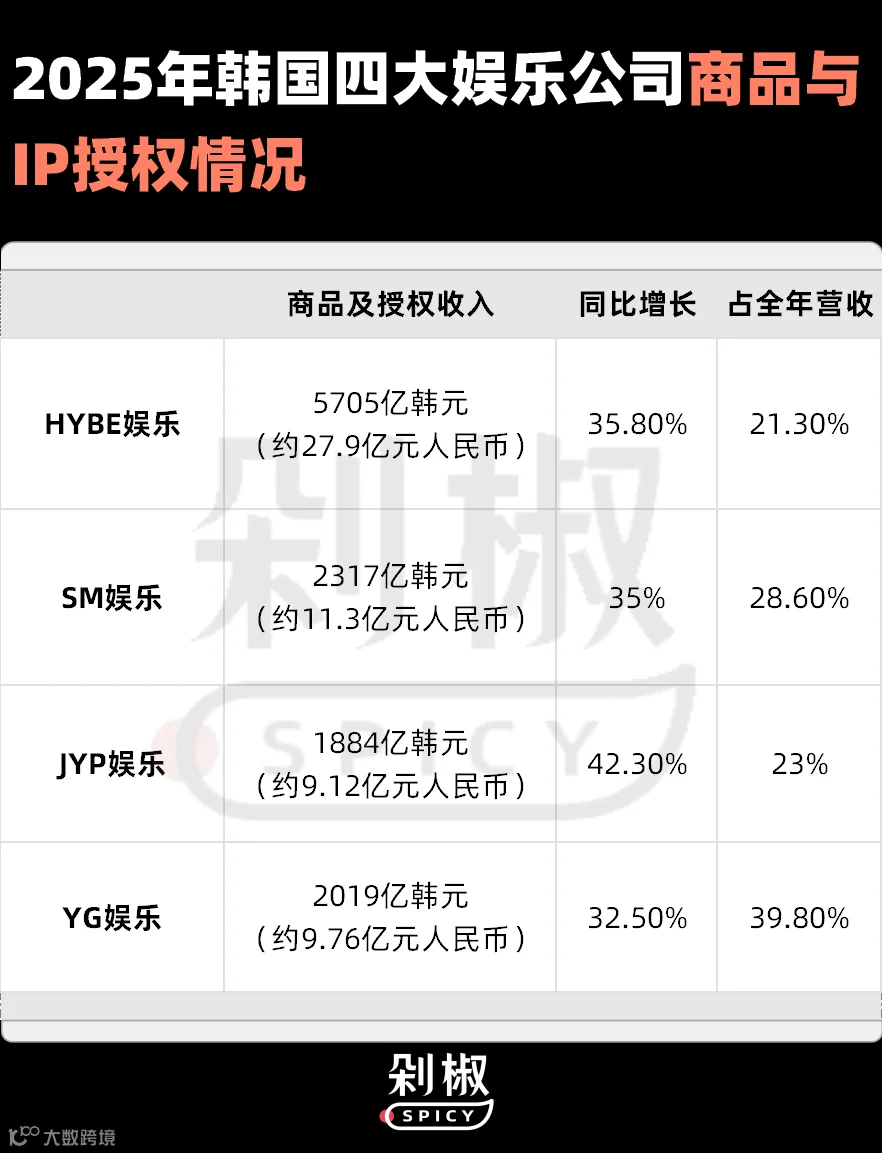
目前,线下快闪主要有三种运营模式:
一是韩企直营,如SM在上海开设的SMTOWN STORE。该模式品控严、利润高,但本土反应较慢,且常因供货不足导致黄牛泛滥。
二是中国公司代运营,即韩方授权,中方承担场地、人工及库存风险。主要运营商包括一直娱(绑定HYBE系)、小芒(承接JYP)、M2UCAC(承接SM)及CASTER STAR(承接YG)等。
三是品牌联名,以名创优品为代表。通过结合品牌供应链与渠道优势,推出低价联名产品,打破价格锚点,将受众从核心粉丝拓展至大众群体。2026年3月MINISO×JENNIE快闪首日GMV破220万元,即是成功案例。
当前,合作模式正从单纯的外包转向深度资源绑定。例如JYP与小芒签订IP授权及流通协议,SM与腾讯音乐合资成立爱斯腾文化,泡泡玛特也与aespa、SEVENTEEN推出联名盲盒。韩娱需借助中国合作伙伴落地市场,而中国文娱公司及品牌则借K-pop提升全球声量。
对于商场而言,快闪虽直接分成有限(如大悦城场均收入约10.8万元),但能带来巨大的年轻客流。随着快闪常态化,商场招商逻辑已从拼数量转向拼“首展率”和“独家性”,以维持引流效果。
站在交叉路口的快闪
站在交叉路口的快闪
K-pop快闪线下棋局正呈现三大趋势:
一是从“快闪”走向“常驻”。如SMTOWN STORE上海店,未来头部IP可能采取“旗舰常驻+城市快闪”的双层路线,常驻店负责日常运营,快闪店负责新品发布与话题引爆。
二是从“卖周边”转向“卖体验”。VR演唱会、AR互动装置等沉浸式体验成为新方向,旨在提升客单价与停留时长,但也面临运营成本高昂及差异化竞争的挑战。同时,国内艺人如薛之谦、周深等也借鉴此模式,通过快闪店延伸个人IP价值。
三是从“韩团独大”走向“群雄逐鹿”。内娱偶像、日本动漫IP(如周同学、周可可)加速线下变现,挤占商场资源与注意力。十一假期数据显示,一线城市IP快闪中,日本动漫IP占比最高,韩团次之,内娱紧随其后。
尽管各方各取所需,但行业仍面临二手市场造假炒作、运营翻车及商场引流效应边际递减等隐忧。如何在商业收益与消费者体验之间取得平衡,将是这门“情绪生意”持续发展的关键命题。