


行业深度报道
2016年,无锡天一集团将跨境业务剥离成立尚佰环球(Bedsure)。九年时间,该品牌从亚马逊年销20万美元起步,至2025年营收突破7亿美元(约46亿人民币),成为美国家纺线上零售市占率第一的品牌。本文将深度解析其从“铺货”到“品牌”的转型路径、核心策略及潜在风险。

一、起盘逻辑:以“铺货”换取时间与空间
2016年6月,尚佰环球从母公司外贸业务中独立。其首个动作并非品牌设计,而是依托母公司四十余年代工积累的供应链优势,在亚马逊大规模铺货。
凭借成本与反应速度优势,Bedsure首年实现20万美元销售额,次年迅速增长至1600万美元,实现80倍跃升。这一阶段的核心逻辑在于利用低价策略快速抢占市场流量。即便发展至今,Bedsure仍保持高频铺货策略:截至2026年9月,其在亚马逊美国站拥有2061个在售ASIN,并通过5个卖家账号(其中3个注册于中国香港)构建品牌矩阵。
其账号分工明确:主品牌Bedsure覆盖全品类,子品牌Lesure专注宠物线,Breescape主打凉感系列,Double Stitch定位高端,另有Harmati和bbpark分别涵盖家具与婴童领域。通过7.99美元至79.99美元的全价位段覆盖,Bedsure实现了对搜索流量的极致“占位”,让消费者无论追求性价比还是品质,首选均为该集团旗下产品。

二、战略转折:从流量驱动到供应链深耕
Bedsure并未止步于铺货红利。2016年,前择尚科技联合创始人朱开疆加入,引入独立站运营思维。2026年5月,公司完成数千万美元A轮融资,资金全部投入海外供应链建设,在埃及、巴基斯坦等地建立产能。
“铺货流派靠流量,起得快,走不远。没有品牌,用户记不住你,平台规则一变就死。” —— 朱兴建
此举旨在重构成本结构。随着国内人工、环保成本上升及关税波动,将产能转移至具备棉花原料、劳动力及关税优势的埃及和巴基斯坦,是应对未来竞争的关键布局。这种“以铺货赚现金流,以融资建供应链”的模式,体现了创始团队对制造业命门的深刻认知。
三、本土化阵痛:打破代工思维惯性
品牌化初期,Bedsure曾遭遇典型的“代工思维陷阱”。团队曾将国内核心的被套品类推向美国市场,却因忽视美国家庭普遍直接使用被芯、极少使用被套的生活习惯而滞销。
这一教训迫使团队从“理解采购商”转向“理解消费者”。家纺行业的壁垒不仅在于制造,更在于对目标市场生活习惯的深度洞察。Bedsure随后调整策略,通过大数据分析发现38.6%的美国用户存在“夜间出汗”痛点,据此推出凉感产品线Breescape,成功进入品类前三。
四、品牌筑基:品控红线与非直接收益投入
确立品牌方向后,Bedsure执行了三项关键举措:
1. 设立4.3分生死线
公司规定新品评分低于4.3分即下架,每年淘汰约20%款式。尽管在执行中存在例外(如一款4.0分的电热毯仍在售),但这一标准倒逼了内部品控升级,改变了以往“只要能卖就挂着”的铺货逻辑。
2. 深化用户研究
组建专门团队分析评论与调研数据,针对特定人群需求开发产品,如针对热睡者的凉感系列。
3. 投入品牌建设
在纽约和上海设立办公室,招募本地人才,参与线下快闪与时装周活动。这些短期不产生直接现金流的投入,旨在提升品牌在美国消费者心中的认知度。
五、合规与挑战:品控底线的博弈
尽管设立了严格的品控标准,Bedsure仍面临重大合规挑战。2022年,因控制器故障可能导致起火或灼伤,美国消费者产品安全委员会(CPSC)召回其35万件电热毯及电热垫,涉及137起事故报告。

此次事件暴露出在销量压力面前,品控红线可能存在松动。虽然公司进行了全额退款处理,但也反映出其尚未完全达到“宁可牺牲销量也要守住口碑”的品牌成熟度。不过,敢于公开设立并部分执行高标准品控线,已使其优于多数纯铺货卖家。
六、业绩拆解:46亿营收背后的构成
2025年,Bedsure营收超7亿美元,法兰绒毛毯累计销量达800万条。其产品毛利率维持在40%-74%之间,高于纯白牌卖家。溢价主要来源于品牌效应积累的海量评价护城河:
- 缎面枕套:32.2万条评价,售价7.99美元
- 法兰绒毯:17.9万条评价,售价32.99美元
- 被芯:7.8万条评价,售价29.75美元

主品牌Bedsure贡献了约90%的收入,定位为“性价比品牌”而非“高溢价品牌”。其定价逻辑是用可接受的质量换取极具竞争力的价格。然而,部分产品存在掉毛、起球等质量问题,反映出其在长期品牌含金量上仍有提升空间。


七、市场地位:“第一”的边界与参照系
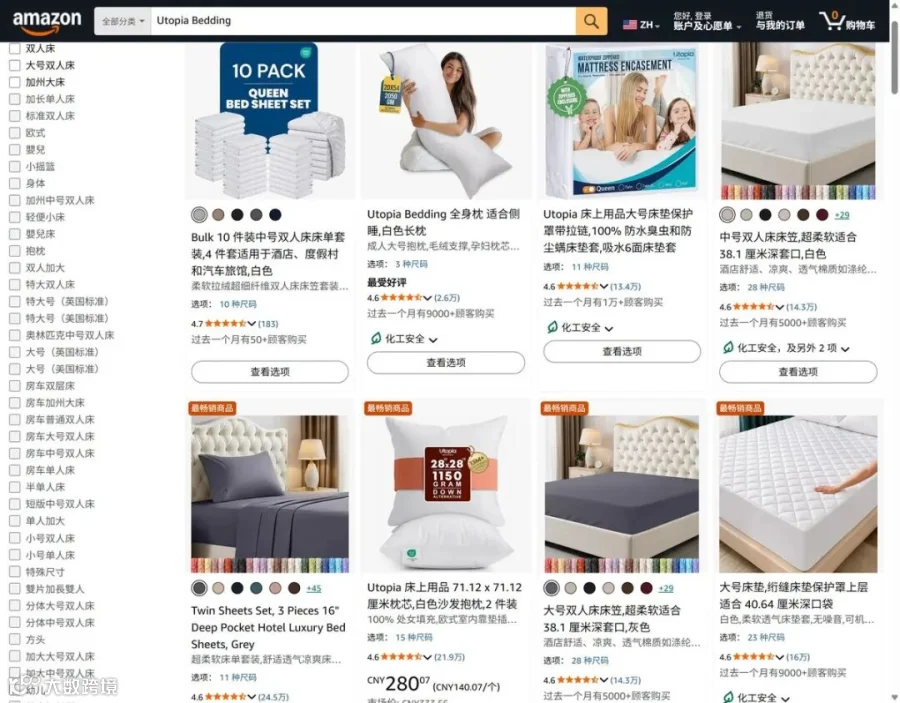
Bedsure自称“全美线上家纺零售市占率第一,全渠道第三”。需明确的是,“线上第一”仅涵盖亚马逊、独立站等渠道;若计入沃尔玛、Target等线下渠道,其排名为第三。此外,在亚马逊床上用品细分类目中,竞争对手Utopia Bedding的预估销量更高。
与极简主义对手Utopia相比,Bedsure采取差异化策略:Utopia仅保留124个ASIN,专注极致性价比标品;Bedsure则拥有2061个ASIN,兼顾标品与中高端改善型产品,并通过TikTok等内容渠道拓展品牌影响力。2023年以来,Bedsure通过海量中小达人合作,在TikTok Shop家纺类目取得显著增长,但其增长引擎仍依赖于“量”的堆积。

八、品牌化进程:未完成的跨越
衡量Bedsure品牌化程度的三个维度显示其处于过渡期:
- 独立站依赖度低:官网月流量仅7.5万,仅为本土DTC品牌Brooklinen的1/20,表明大部分生意仍依附于第三方平台。
- 品牌搜索增长显著:2024年品牌词搜索同比增长339%,但转化率尚未完全匹配。
- 定价权有限:相比Utopia同类产品,Bedsure溢价仅约2美元。一旦价差扩大,消费者极易流失。
在年复合增长率仅4%的家纺行业中,Bedsure通过抢份额、拓品类(宠物、家具)、拓渠道(TikTok、线下门店)实现了20%的增长。2026年初进入Target线下门店是其全渠道布局的重要一步,未来增长点将更多依赖线下渗透。

九、对比反思:与Zaful的命运分野
同为铺货起家,Bedsure与破产的快时尚品牌Zaful形成鲜明对比。Zaful缺乏自有工厂,依赖外部代工与流量购买,最终因成本高企而死;Bedsure依托四十余年制造根基,拥有成本护城河,并通过多品牌矩阵与向上延伸的产品线,逐步摆脱单纯的价格战。两者的根本差异在于:Zaful始终停留在卖“便宜”,而Bedsure开始尝试卖“更好”。
十、潜在风险与启示
Bedsure当前面临三大风险:
- 平台依赖:90%业务集中于亚马逊等平台,账号安全风险依然存在。
- 产品壁垒薄弱:家纺属标品,易被模仿,护城河主要依靠评价数量与供应链效率,而非技术独占性。
- 利润挤压:高昂的流量与广告成本可能侵蚀毛利。
对于代工转型企业,Bedsure的经验表明:铺货是获取启动资本的有效手段,但必须将利润 reinvest 于供应链与品牌建设;品牌化的核心指标是自然搜索占比;这是一场需要长期执念的马拉松,而非短跑。
从“铺得广”到“扎得深”,跨境电商的评价体系正在发生范式转移。Bedsure的货架不仅是商品的陈列,更是其从制造向品牌演进的真实写照。