

近日,内蒙古税务破获首起利用“数电票”虚开大案。该案虚开发票2万余份,涉案金额近19亿元,波及全国31省5000余家受票企业。值得注意的是,犯罪团伙利用AI技术生成动态人脸视频以通过税务核验。本文将深入解析案件详情及受票企业的应对策略。

19亿数电票虚开大案告破:AI换脸绕过核验
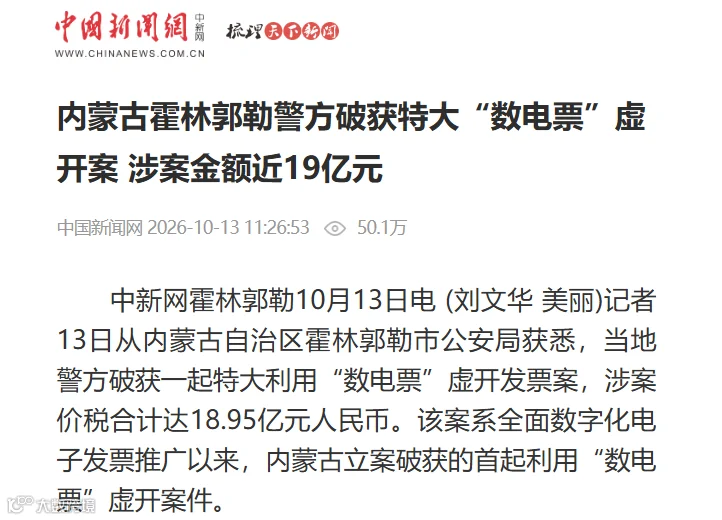
2026年10月13日,内蒙古霍林郭勒市公安局通报了一起特大利用“数电票”虚开发票案。涉案价税合计高达18.95亿元人民币,这是全面数字化电子发票推广以来,内蒙古立案破获的首起此类案件。
案件规模:700余家空壳公司,波及全国
经查,犯罪团伙在内蒙古集中注册、控制700余家空壳公司,利用数电票“无需实体税控设备、可远程即时开具”的特点,累计虚开发票2万余份。受票企业遍及国内31个省(自治区、直辖市)的5000余家公司。其中不乏为“冲成本”“抵税款”而购买发票的正常经营企业。
作案手法:全链条线上运作,AI技术突破验证
办案民警指出,该犯罪链条全流程在线上完成,主要分为三个环节:
第一步,非法获取信息。通过网络非法购买空壳公司及公民个人信息,绑定为空壳公司的办税人和开票人。
第二步,AI技术伪装。制作AI人脸视频,绕过电子税务局系统的核验登录,大量虚开发票。这是该案区别于传统案件的关键特征,犯罪团伙不再依赖实体税控设备或他人身份证件,而是直接以AI技术突破身份验证。
第三步,网络分销。通过社交平台发布信息,经中间商将发票售往全国,形成“开票—分销—受票”的线上闭环。
侦破经过:警税协作,跨省抓捕
线索始于2025年1月税务部门移送的涉税异常信息。霍林郭勒警方启动警税协作机制,通过数据分析锁定嫌疑人。2026年5月29日,专案组在深圳抓获主要犯罪嫌疑人詹某某、张某某,查清了涵盖非法获信、AI伪装、非法开票及分销的全链条犯罪网络。
面对5000余家受票企业,法律后果并非一概而论,关键在于是否构成“善意取得”。

受票不等于违法:三类企业的不同命运
实务中,受票企业至少分为三类,法律后果差异巨大。决定因素在于“交易真实性”、“主观知情度”及“发票类型”。
第一类:恶意取得
明知无真实交易而主动购买。这是最严重情形,涉及偷税的,需追缴税款并处五倍以下罚款;情节严重的,移送公安机关追究刑事责任。
第二类:善意取得
有真实交易,上游供应商走逃或被认定虚开,但企业不知情。符合法定条件的,不以偷税论处。已抵扣进项税额需转出并补缴增值税,但不加收滞纳金、不罚款。若能重新取得合法发票,可恢复抵扣。
第三类:交易真实但不完全符合善意取得条件
如取得的是增值税普通发票,或缺少某些法定要件。虽不适用专用发票的善意取得规则,但若支出真实发生,企业所得税层面可凭合同、付款凭证、物流单据等替代凭证争取税前扣除。

善意取得的认定条件与举证要点
一、四个法定条件(缺一不可)
根据国税发〔2000〕187号规定:
1. 存在真实交易:需有合同、发货单、入库单、付款凭证等佐证。虚假交易无论是否知情均不构成善意取得。
2. 销售方使用其所在省专用发票:排除跨区域伪造或第三方代开。
3. 发票内容与实际相符:名称、印章、数量、金额及税额必须一致。
4. 无证据表明购货方知情:举证责任在税务机关,需证明企业“知道”或“应当知道”。
二、善意取得与恶意取得的后果对比
|
|
|
|
| 刑事追责 | 不以偷税或骗取出口退税论处 | 可能移送公安,涉嫌虚开犯罪 |
| 进项税额 | 已抵扣的须转出,补缴增值税 | 追缴税款+罚款 |
| 滞纳金 | 不加收 | 从滞纳之日起加收 |
| 罚款 | 不罚款 | 偷税数额0.5倍至5倍罚款 |
| 补救路径 | 能重新取得合法发票的,准予重新抵扣 | 无此路径 |
文件依据:国税函〔2007〕1240号明确,纳税人善意取得虚开的增值税专用发票被依法追缴已抵扣税款的,不属于“未按照规定期限缴纳税款”,因此不加收滞纳金。
三、如何证明无辜:四流一致与证据链
核心原则:合同流、货物流、资金流、发票流“四流一致”。
建议留存材料:
• 合同/订单/协议:证明交易真实性
• 非现金付款凭证:银行回单、承兑汇票等,必须公对公
• 物流单据:运输发票、快递底单、出入库单、验收单
• 供应商资质文件:营业执照、一般纳税人证明
• 发票查验记录:开票方信息截图、查验结果
• 业务沟通记录:邮件、微信等原始载体
• 情况说明:交易背景、供应商选择过程、异常处理情况
• 时间线整理:合同签订、付款、发货、收货、开票、抵扣的时间顺序表
四、常见误区与实务难点
误区一:有真实交易就一定是善意取得?不一定,还需满足其他三个条件且确不知情。
误区二:普票也能适用善意取得?不适用187号文(仅针对专票)。普票若被质疑,可按28号公告第14条凭替代凭证争取所得税扣除。
误区三:善意取得就不用补税?错。已抵扣进项仍须转出并补缴增值税,只是免除滞纳金、罚款及刑责。
实务难点:在“以数治税”监管下,资金回流、开票费、异常时间、法人关联、IP重合等均可能被认定为“应当知道”。企业应立即止损、主动纠错、留好证据。

卷入虚开案的应急处理指南
若被动收到虚开发票,核心原则为:及时止损、主动纠错、留存证据、配合核查。
第一步:立即停止使用该发票
• 尚未抵扣的,不再抵扣;
• 尚未入账的,不再入账;
• 已入账的,做红字冲销或反向分录。
第二步:增值税处理,做进项税额转出
若已抵扣,需做进项转出并补缴增值税及附加税。
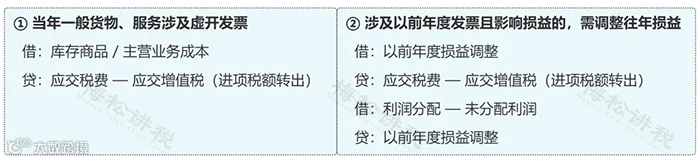
1. 账务处理:
• 确认应补缴税款:
• 结转至未交增值税:
借:应交税费——应交增值税(进项税额转出)
贷:应交税费——未交增值税
• 缴纳税款:
借:应交税费——未交增值税
贷:银行存款
2. 进项转出申报:
在《增值税及附加税费申报表附列资料(二)》中填列:
• 第19行“纳税检查调减进项税额”:适用于税务机关出具《税务处理决定书》等明确认定虚开的情形;
• 第23a行“异常凭证转出进项税额”:适用于仅收到《异常增值税扣税凭证告知书》的情形。

第三步:企业所得税处理
虚开发票对应的成本费用原则上不得税前扣除,已列支的需调增应纳税所得额并补缴企业所得税。
1. 账务处理
• 确认应补缴税款:

• 缴纳税款:
借:应交税费——应交企业所得税
贷:银行存款
2. 申报调整:
• 当期费用:汇算清缴时填报《纳税调整项目明细表》第30栏“其他”做纳税调增;

• 以前年度费用:更正对应年度申报表,调增并补税。产生的滞纳金计入营业外支出,且不得税前扣除。
3. 特殊例外:真实交易下的合法替代凭证
若交易真实但发票不合规,且对方注销、撤销、非正常户或走逃失联,根据税总2018年第28号公告第14条,凭以下替代凭证可税前扣除:
① 无法补开原因的证明(如工商注销截图、非正常户公告);
② 相关业务合同或协议;
③ 非现金支付凭证(必须提供);
④ 货物运输证明;
⑤ 货物出入库内部凭证;
⑥ 企业会计核算记录。
第四步:向税务机关主动报告
主动说明情况并提交完整证据链(合同、付款记录、入库单等)。主动报告、转出、补税是争取从轻处理的关键。
第五步:追究上游责任
要求开票方补开、换开合法发票。若对方走逃,保留追索权利并配合调查。

在“以数治税”背景下,金税四期建立了400+个风险预警模型,覆盖18个税种,可比对行业基准值与历史数据。企业切勿心存侥幸,应重点关注以下稽查维度:

来源:财务第一教室,税务大讲堂,梅松讲税整理发布