

HBM4的普及标志着行业竞争焦点从单纯的内存容量扩张,转向更高价值、更难交付的堆叠技术能力。
Omdia预测,HBM市场规模将在2027年达到2,100亿美元,较2026年的608亿美元增长246%;同期出货量从350亿Gb增至542亿Gb,增幅为55%。收入增速显著高于出货量增速,主要得益于单价上涨:每Gb等效平均售价(ASP)将从1.74美元翻倍至3.88美元。
当前市场的核心议题已不再是“HBM需求是否增长”,而是随着HBM4成为主流,谁能交付更高规格的产品,并以此掌控客户资源与定价权。
2027年HBM4将取代HBM3E成为市场主力
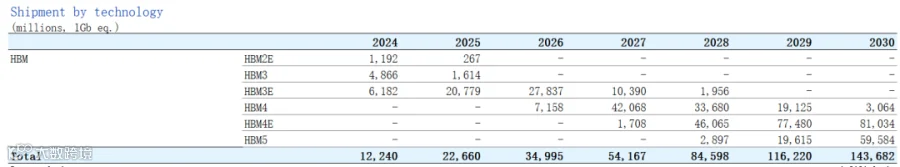
2026年,HBM3E仍是绝对主导,预计出货278亿Gb,占总出货量近80%;HBM4处于起步阶段,出货量为72亿Gb。
至2027年,市场格局将发生根本性逆转。Omdia预计HBM4出货量将激增至421亿Gb,占比约78%;HBM3E则降至104亿Gb,份额不足20%。HBM4E刚刚崭露头角,而HBM5预计要到2028年才会进入主流视野。
此次代际切换速度远超以往。过去两年扩产的HBM3E产能,正面临订单规格的快速迭代。客户的采购重点已从“是否有HBM3E现货”转向“HBM4能否在容量、堆叠高度及交付节奏上满足需求”。
2027年HBM4将占据近八成出货,HBM3E快速退居次要位置
单层价格飙升驱动收入超线性增长
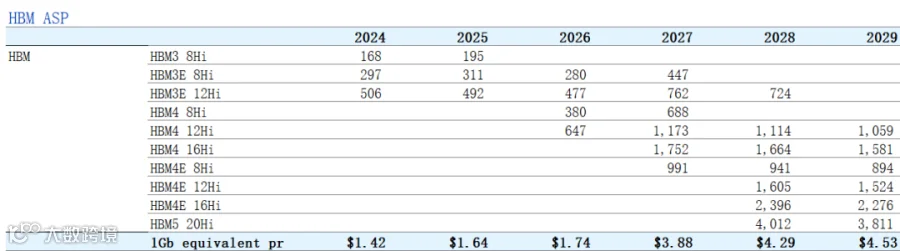
HBM4的价格梯队已明显拉开。Omdia预测,HBM4 8Hi单颗价格将从2026年的约380美元升至2027年的688美元;HBM4 12Hi则从647美元飙升至1,173美元。后者单颗价格接近1200美元,已远超普通DRAM模块的价格体系。
相比之下,HBM3E 12Hi在2026年约为477美元,2027年预计涨至762美元。HBM4不仅推高了单颗售价,更带动行业平均每Gb价格从2026年的1.74美元跃升至2027年的3.88美元。
这造就了一个特殊的市场现象:出货量仅增长过半,收入却接近翻三倍。HBM市场的竞争逻辑已从“销售更多比特”转变为“销售更高世代、更多层数的比特”。
HBM4 12Hi在2027年单颗价格预计升至1,173美元
产能快速扩张,三大厂商增速分化
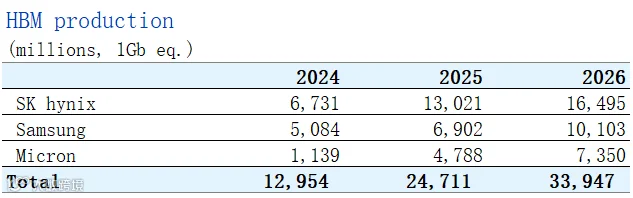
HBM晶圆产量已从2024年的244.5万片(300mm等效)增至2026年的499.5万片,实现两年翻倍。三大原厂均在积极扩充产能:SK海力士从108万片增至216万片,三星从111万片增至180万片,美光则从25.5万片大幅提升至103.5万片。
美光基数最小但增速最快;三星保持行业三分之一以上的晶圆产出;SK海力士在产出规模上继续领先。以2026年HBM比特产量计,SK海力士约165亿Gb,三星约101亿Gb,美光约73亿Gb。
然而,产线规模仅是基础。随着HBM4进入放量期,如何将晶圆分配给不同层数、不同客户及认证节奏,将决定这些产能最终转化为多少实际收入。
2024至2026年,HBM晶圆产出翻倍,美光补产速度最快
SK海力士保持领先,竞争对手差距缩小
截至2026年第二季度,SK海力士单季HBM收入约74亿美元,市占率53.0%;三星和美光收入均约33亿美元,市占率分别为23.4%和23.6%。尽管SK海力士仍居首位,但三星和美光在收入端已大幅追赶。
出货量方面差距更为接近:SK海力士占51.1%,三星占26.2%,美光占22.7%。回顾2025年第一季度,SK海力士出货份额曾高达62.9%,而三星和美光分别为20.5%和16.6%。
份额变化虽不直接代表技术胜负,但表明HBM市场已从单一供应短缺走向多家厂商激烈争夺验证、产能和客户订单的新阶段。HBM4的首批大单归属,将决定未来市场格局的重塑方向。
SK海力士仍居首位,但三星与美光已将HBM收入和出货份额明显拉近


结语:2027年HBM竞争决胜于HBM4
HBM市场将持续扩大,但下一阶段的竞争维度已发生改变。过去的竞争焦点在于谁能更快提升HBM3E产能;2027年的关键则在于谁能将HBM4打造为高层数、高单价且稳定交付的产品。
密切关注HBM4 12Hi的价格走势、HBM4在总出货中的占比变化,以及SK海力士、三星、美光三家巨头的份额波动,即可洞察本轮HBM超级周期的最终受益者。
