2026年9月,航空产业网“经度”系统共收录商业航天领域重点项目49个,覆盖19个省级地区。其中,星箭制造及配套项目占比65.3%,备案与环评事项占比71.4%。卫星总装、火箭贮箱及发动机试车平台建设成为本期产业布局的核心重点。
本文数据源自航空产业网“经度”系统项目库。该系统持续跟踪航空航天领域项目建设动态,涵盖项目名称、阶段、分类、申报单位、地区、预算等关键维度,支持多维筛选检索。
一、项目分类:星箭制造及配套占比超六成
在49个项目中,卫星制造与载荷10个、航天零部件与材料9个、动力推进与贮箱8个、火箭整机与总装5个,四类合计32个,构成本期建设主体。试验检测、地面系统与发射服务则提供重要配套支撑。
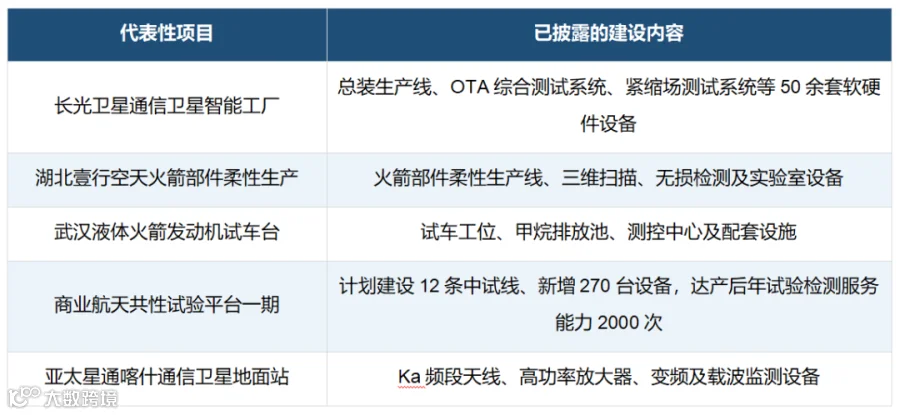
卫星侧建设内容已细化至总装、载荷、结构和电源等环节。例如,长光卫星通信卫星智能工厂数字化建设项目计划配置总装生产线、OTA综合测试系统等50余套软硬件设备;西安方舟卫星载荷研制中心、东方慧眼试验卫星载荷项目及太空太阳翼电池模组研发项目,分别体现了载荷研制、集成测试与能源组件的建设需求。
二、重点项目:火箭贮箱、试车平台与总装基地建设并行
动力推进与贮箱项目共8个,其中4个涉及贮箱,分布于广西、江苏和安徽。推进系统配套还包括山东的精制甲烷推进剂、甘肃的航天特燃特气,以及火箭发动机核心零部件和增材制造推进装置等项目。这些项目贯穿贮存、供给与推进部件全环节,凸显了液体火箭对多环节配套能力的高要求。
与动力建设相呼应,武汉、常德正在建设液体火箭发动机试车平台。其中,武汉项目的建设内容涵盖试车工位、甲烷排放池和测控中心等关键设施。
整机与总装环节共有5个项目,涵盖星际荣耀总装总测复用工厂、千亿航天海阳总装厂房、快舟中大型固体运载火箭研发、重复使用液体火箭基地3号工房,以及5米直径重型液体火箭总装总测基地。液体与固体技术路线均有布局,装配、总测和试验条件成为共同关注焦点。
三、区域分布:覆盖19省,产业布局各有侧重
从区域分布看,浙江7个、山东5个,甘肃、江苏、陕西各4个,五地合计24个,占本期项目的49.0%。
浙江7个项目中,5个属于卫星制造与载荷,涉及卫星系统、结构产品和载荷配套,同时包含重型液体火箭总装总测项目;山东5个项目类型更为分散,覆盖液体火箭总装、发动机部件、甲烷推进剂、卫星载荷与航天地面设备。
江苏4个项目均与火箭贮箱、发动机及箭体零部件、火箭结构制造和航天材料有关,配套制造特征鲜明;甘肃与海南合计7个项目,涉及特燃特气、配套空分、发射服务保障及火箭复用工厂等,体现制造与发射设施的协同需求;陕西4个项目聚焦卫星载荷、遥感数据应用、精密加工和产业园区;湖北3个项目则覆盖火箭研发、发动机试车与部件柔性生产。
四、项目进度:备案与环评项目占比逾七成
从披露进展看,备案25个、环评10个,合计35个,占比71.4%;施工许可、验收办理及公示、审批及前期各4个,另有在建和可研项目各1个。备案与环评事项集中,表明建设方案、工艺配置和后续推进节点是本期值得关注的重点信息。
五、投资规模:研发与试验能力建设投入显著
本期有7个项目披露了总投资,合计13.54亿元。其中,快舟中大型固体运载火箭研发项目投资7.08亿元,商业航天共性试验平台一期投资3.90亿元,两者合计10.98亿元,占这7个项目总投资的81.1%。数据显示,研发与试验能力建设在已披露投资中占据较大比重。
其余项目涉及通信卫星智能工厂、火箭部件柔性生产、航天精密加工、对地观测数据应用中心和通信卫星地面站。不同规模的项目服务于不同产业环节,既包括研发与公共试验能力建设,也涵盖生产线改造和应用基础设施建设。





 航空产业网