


近期,国家税务总局发布《全国税务行政处罚裁量基准(2026年版)》,自11月1日起施行。

此次《裁量基准》亮点在于首次将“用人单位经责令限期缴纳仍不缴或少缴社保费”纳入处罚事项清单,并与欠税同属一类进行裁量。这意味着社保费征管刚性约束增强,全国处罚裁量标准趋于统一。
澄清误区:社保罚款并非“新规”
先厘清:
社保罚款不是“新规定”
首先需要澄清一个误区:本次《裁量基准》并非凭空创设新的处罚规则。
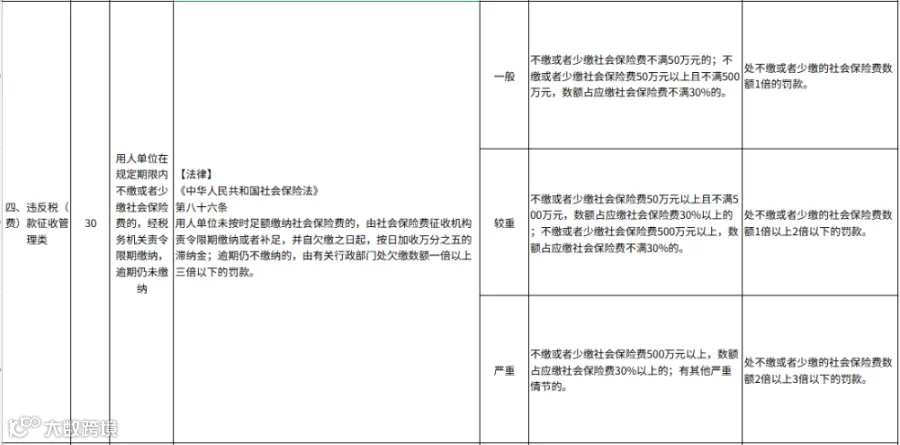
针对社保少缴、欠缴行为,《中华人民共和国社会保险法》第八十六条早已明确规定了处罚依据:
也就是说,社保法对欠缴行为本身已有明确的滞纳金和罚款规定。
核心亮点:社保裁量阶次全国统一
社保裁量阶次全国统一
此次政策的最大变化,是将“用人单位逾期不缴或少缴社保费”纳入“违反税(费)款征收管理类”处罚事项,采用“欠缴金额+费额占比”双维度分档,逻辑上与税款征收类处罚事项保持一致。

过去,各大区裁量基准缺乏统一标准,同类欠缴情况在不同地区可能面临不同处罚。如今,全国有了统一的“尺子”,执法标准更加公平、透明。
官方解读指出,这一变化体现了“税费皆重、税费一体、税费协同”的理念,既保障了费款安全和职工权益,又压缩了自由裁量空间,提升了税费协同治理效能。
当前执行逻辑:以自查更正为主
以自查更正为主,罚单并非“常态”
虽然社保管理刚性不断增强,但从实际执行情况看,目前仍以“自查更正”为主:
• 税务机关通常通过电话、短信、约谈、上门辅导等方式,提醒企业补缴社保;
• 部分地区已采取“下调发票额度”等措施,督促企业合规缴纳;
• 实务中,绝大多数社保处罚案例源于员工投诉。
换言之,若企业在责令限期内补缴,单纯由税务机关发起的检查一般不会直接下达罚单。只有在“责令限期补缴后仍不缴纳”的情况下,才可能触发罚款。
鉴于我国老龄化加深、生育率下滑,社保基金可持续性面临挑战,未来社保管理必然走向更高程度的刚性。
给企业的提醒:提前自查,规避风险
提前自查,避免风险
尽管目前罚单并非“常态”,企业仍需提前做好准备:
1. 自查社保缴纳情况:重点排查是否存在未按时足额缴纳、少缴、漏缴等情况;
2. 规范社保申报流程:确保申报数据真实、准确,与实际用工情况一致;
3. 关注政策动态:及时了解社保征管最新变化,提前调整合规策略。
社保合规是企业的“必选项”。随着全国统一裁量基准的实施,社保执法的确定性和公平性将不断提升,企业唯有提前合规,方能规避不必要的风险与损失。
附件:《全国税务行政处罚裁量基准(2026年版)》的公告原文


附件1中,关于不缴或者少缴社保裁量阶次的具体规定如下:
来源:税务经理人,税务大讲堂,梅松讲税整理发布