商务合作:Hannah
如题,IF终于给中国区找了个CEO。
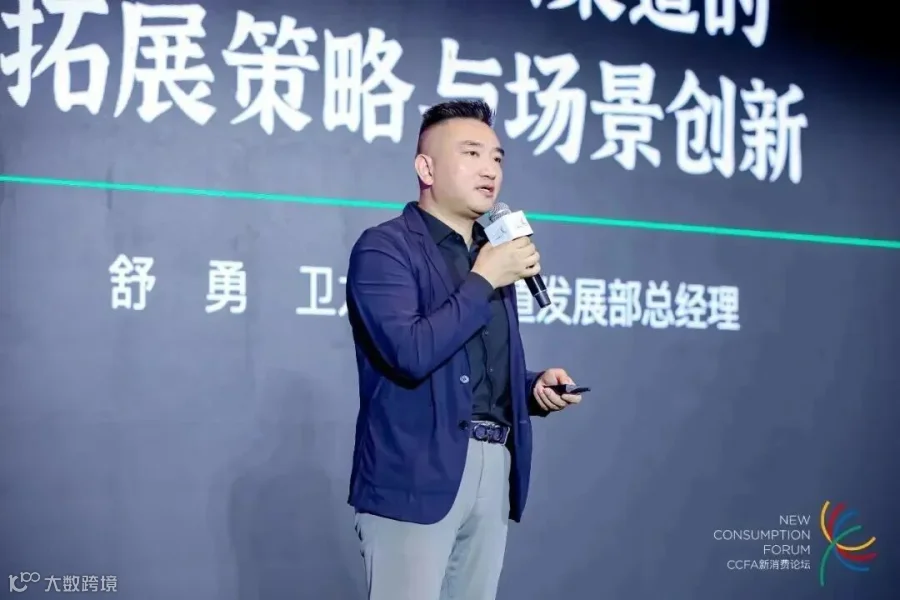
2026年10月15日,知名椰子水品牌if母公司IFBH发布自愿性公告,宣布委任舒勇为公司全资附属公司创星食品(上海)有限公司中国内地首席执行官,自10月15日起生效,任期至2029年10月31日止。
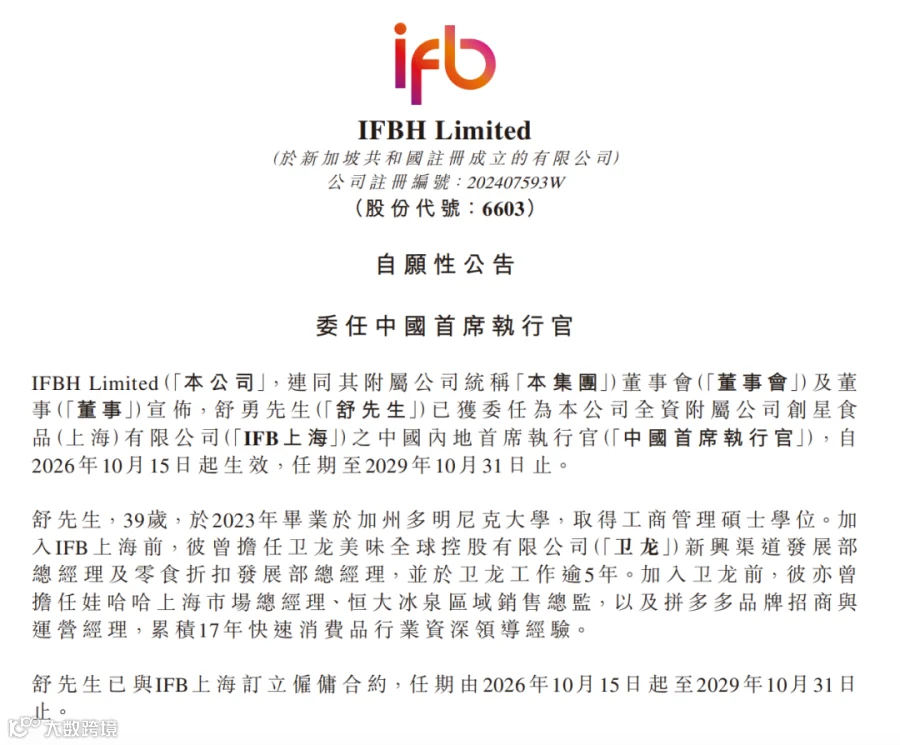
这是IFBH首次在中国市场任命职业经理人,令人哭笑不得的是,此次任命,伴随的是这家公司2026上半年业绩腰斩、市值蒸发超九成...显而易见,这个“首次”背后,伴随着的是沉甸甸的压力。
-01-
关于“首位”
谁都没想到,在低谷时,IFBH才终于想起来自己或许真的需要稳一下中国市场了。
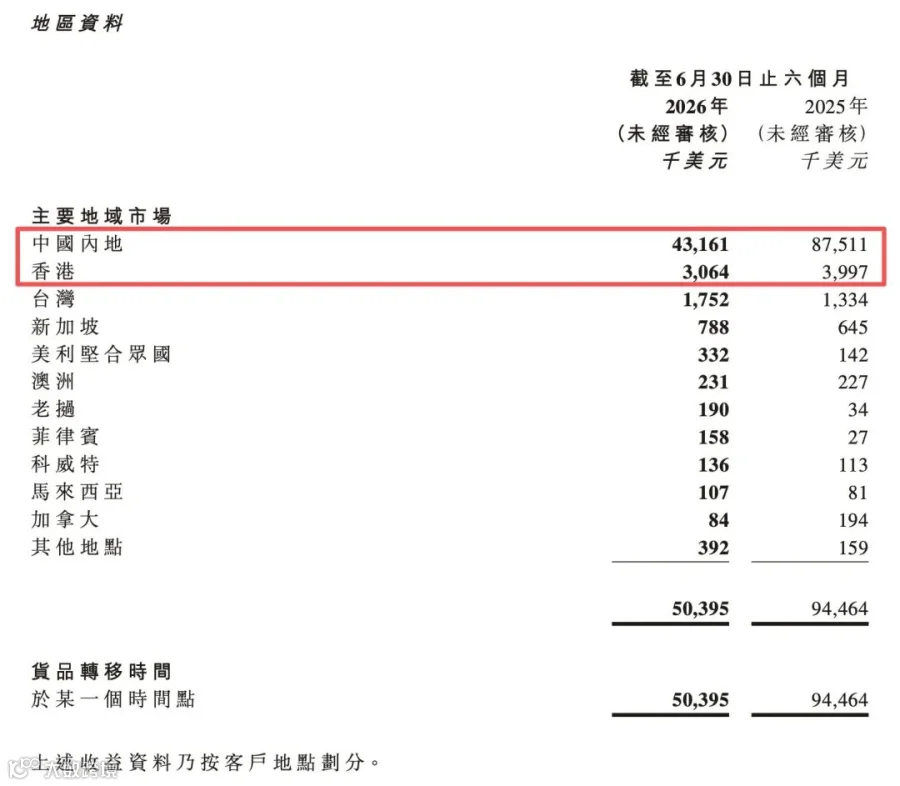
2026年上半年,IFBH的成绩单不是一般惨淡:营收同比下滑46.7%至5039.5万美元(约合人民币3.47亿元);净利润同比暴跌69.4%至458.2万美元(约合人民币3158万元);毛利率从上年同期的33.7%降至28.9%。
业绩暴雷之后,IFBH的股价也在持续下跌。
截至10月14日收盘,IFBH的最新股价为4.03港元,总市值为10.67亿港元,较上市初的均已跌去超90%。
而在一年前,IFBH的故事还是资本市场上一个近乎完美的模板。
一个全球员工仅46人的公司,上市首日开盘即暴涨57.9%,总市值一度冲破126.8亿港元,用极少的人力成本和极简的组织架构,撬动百亿市值,这种将生产完全交给代工体系,自身专攻品牌、渠道与营销的极致轻资产模式,曾被奉为新消费时代的“神仙打法”。

今天,神话破灭,不一定是模式的错误,但可以确定的是,IF的确需要一场大变革。
而给最大收入来源的中国市场配一个CEO,无疑是当前要务。
长期以来,中国内地始终是这家泰国公司的最大金主,即便今年上半年该市场收入从8751万美元砍到4316万美元,占总盘子从92.6%降到85.6%,但仍旧是IFBH的最大收入来源。
按理来说,维护好中国市场是公司的头等大事,但可惜的是,IFBH直到业绩暴跌后才想起来“亡羊补牢”。
-02-
为什么是舒勇?
IFBH 选的不是营销天才,也不是跨国高管,而是一个从本土渠道里滚出来的老兵。
舒勇的履历翻开来,十七年快消生涯,几乎所有标签都指向同一个方向:渠道。从娃哈哈上海市场总经理做起,经历过恒大冰泉的线下战场,当过拼多多的品牌招商运营经理,最后在卫龙待了五年多,一路做到新兴渠道发展部、零食折扣发展部总经理。
他在卫龙最核心的战绩,是踩中了零食折扣店的风口。那几年鸣鸣很忙、万辰这类业态刚冒头,传统品牌要么看不上,要么放不下身段去适配小规格、低毛利的新渠道。舒勇带着团队把产品拆成独立 SKU、单独定渠道价、重新设计陈列方案,硬生生把卫龙铺进了头部门店的核心货架,同时还打进了山姆这类会员制商超的采购体系。
这套能力,恰恰是IF过去九年从未真正建立过的。
进入中国市场这么久,IF 从来没有过真正意义上的本土运营团队。
泰国总部远程定策略,大经销商负责跑市场、铺终端,品牌方只需要管好品牌声量和供货节奏。风口起来的时候,经销商主动追着要货,渠道自然下沉,业绩水涨船高,谁都不会觉得模式有问题。
直到潮水退去,才发现手里根本没有攥住渠道的缰绳。前五大客户贡献了 97.2% 的销售额,单一最大经销商拿下一半以上的份额,终端货架的位置、产品的定价权、市场的秩序,本质上都握在少数几个分销商手里。对方策略稍有调整,或者把资源倾斜给竞品,品牌端立刻就会感受到销量的失血。
公司在财报里把业绩下滑归因为供应链短缺、包装材料涨价,更像是台面上的官方说辞。台面之下,渠道结构的畸形、终端管控的缺失,才是业绩腰斩更核心的病灶。
从这个角度看,请来舒勇,与其说是任命 CEO,不如说是请了一位渠道 “管道工”。首要任务不是攻城略地,而是先把漏风的口子堵上,把散掉的渠道秩序重新捋顺。
渠道的窟窿,舒勇大概率能补上。毕竟价盘梳理、经销商拓展、终端管控这些事,他做了十几年,驾轻就熟。
这半年IF已经在做铺垫,经销商从 3 家扩到 7 家,跟中粮名庄荟签了战略合作,上海总部落地招人,都是在给渠道松绑、给结构去风险。
但摆在 IF 面前的,远不止渠道这一道坎。
-03-
写在最后
第一道跨不过去的坎,是消费者信任。
今年3月的送检风波,把四款标称 “100% 椰子水” 的产品推上舆论风口,IF 就在其中。尽管品牌第一时间晒出检测报告,否认添加外源水和外源糖,强调非浓缩还原工艺,但 “掺水掺糖” 的印象一旦刻进消费者心智,再想抹去就难了。
线下市场份额的波动最诚实。巅峰时期 IF 拿下过六成以上的线下市场,到 2025 年三季度已经跌到 30% 出头,之后一直在35%到40%的区间徘徊。流失的消费者,一部分转向了其他国产椰子水品牌,一部分干脆对整个品类失去了信任。
第二道坎,是供应链的天生短板。
IF 把轻资产模式走到了极致,没有自有工厂,没有长期锁定的原料产地,甚至没有足够的安全库存缓冲。椰子水原料高度依赖东南亚产区,产地的气候、价格、出口政策稍有波动,就会直接卡住供货节奏。
同行早就开始往上游走了。欢乐家、佳果源这些品牌,纷纷在东南亚核心产区布局种植基地和加工厂,把原料成本和供货稳定性攥在自己手里。IF 还停留在找代工厂代工的阶段,生产成本天然高出一截。遇上全行业价格战,9.9 元/升几乎成了默认的价格斩杀线,IF 的处境就格外尴尬—降价就要牺牲利润甚至品质,不降价就要眼睁睁看着货架被竞品挤占。
更棘手的是单一品类的困局。
整个集团 97% 以上的营收来自椰子水,主品牌 IF 贡献了绝对大头,曾经被当作第二曲线培养的子品牌 Innococo,今年上半年营收直接跌了 83.8%,占比只剩 3.3%,几乎失去了对大盘的贡献能力。
等于整条船上只有一个引擎,还是绑在一个正在打价格战的品类上。品类红利在的时候,一荣俱荣;红利退去的时候,连个缓冲的余地都没有。
某种程度上,IF 的这场自救,也是整个椰子水行业的一次成人礼。过去那些年,靠着品类红利、进口光环和轻资产模式,很多品牌躺着就把钱赚了,大家拼的是营销、是概念、是渠道爆发力。
现在潮水退去,真正的比拼才刚刚开始。拼的是供应链的深度、品质的硬度、渠道的掌控力,还有消费者心里那点实打实的信任。那杯曾经被捧上神坛的透明液体,终究要回归一瓶普通饮料的本质。
至于 IF 能不能重回巅峰,没人能给出答案。我们只知道,那个46个人撬动百亿市值的神话,已经彻底翻篇了。
文中图片均来源于网络,如有侵权私删
-end-
推荐阅读