

做家具跨境,店铺能接单,只解决了销售的一端。
如果你的成品家具由不同工厂供货,采购凭证不齐,海外平台回款又夹着佣金、运费和退款,真正需要弄清的,是从采购到出口,再到收款的整条业务链。
“境外店铺+1039”可以作为符合条件业务的一种安排来评估。但把境外公司和境内经营主体注册下来之后,仍要逐票说明:谁向谁买货,谁办理出口,谁取得货款,各方承担什么责任。
这篇用一个明确标注的教学情景,把这些关系拆开讲。聚焦成品家具的采购出口;自产家具的生产端采购和成本核算,还需另行处理。
01|先分清两端,各自解决什么问题
境外店铺运营端,要明确店铺签约主体、客户销售关系、平台结算账户,以及当地的经营和税务安排。
境内采购出口端,要明确实际货源、采购关系、适用出口方式,以及报关、收汇和纳税申报责任。
1039解决的是符合规定的市场采购出口问题。它要求市场、商品、经营主体和平台记录等条件相互匹配,不能把一切缺发票的采购都直接装进这个模式。
境外运营主体的当地税务、银行和平台要求,也需要单独核实。境内出口符合条件,并不能代替境外主体履行自己的义务。
02|用一笔餐桌订单,画清业务关系
教学情景:一家经营餐桌的跨境卖家,拟由境外运营主体承接零售订单,由符合条件的境内市场经营户组织成品采购、办理出口,货物发往约定的境外交付地点。
在这个情景中,可以先把四方关系写清:
境内供货商 → 境内市场经营户 → 境外店铺运营主体 → 境外客户。
这条线表示销售关系。具体物流可能直接发往海外仓或客户,并不一定逐个经过上述主体的经营场所。
对每一段交易,要能够说明商品、价格、交付方式和责任。境内市场经营户应有实际采购和销售活动,境外主体应承担与店铺经营相符的工作与责任。
合同里的采购价、境外销售价格和最终零售价格,也要按各自交易核算。不能把境外店铺的零售流水,机械当成境内经营户的出口收入。

03|采购端,先把真实货源说明白
对家具来说,只记“餐桌一批”还不够方便后续核对。我建议至少记录产品型号、材质、规格、数量、供应商、交货和付款信息。
比如,一笔订单有不同尺寸、不同材质的餐桌,采购记录、装箱资料和申报信息就应能对应到具体产品。后续发生补发或退货,也方便找到原来的订单。
符合规定的市场采购出口货物可适用增值税免税,但这项政策有市场和商品认定等前提。采购合同、交货记录、付款凭证和平台信息应按实际交易整理;这些资料也不能当然替代其他税种依法要求的凭证。
家具是否适用某项通关便利措施,还要结合材质、商品归类及检验检疫要求核对。属于简化申报例外的商品,仍应按对应要求办理。
落地动作:在选定试点开展业务前,把拟出口产品和真实采购安排交给平台及服务方核对,确认适用条件和资料要求,再安排这一票出口。
04|收款端,分别核对两段钱
第一段,是境外客户或平台向境外店铺运营主体支付的销售款。第二段,是境外采购方按交易安排向境内市场经营户支付的货款。
两段钱各自对应一段交易,应分别核对金额、付款人、收款人和结算依据。
举个对账情景:平台销售记录与实际结算金额存在差额,可能涉及佣金、退款或其他扣款。这些差额应在境外运营端逐项解释,再按真实采购合同核对付给境内的货款。
现行外汇规定允许符合条件的市场采购主体,在委托第三方报关后以自身名义办理收汇,但要求平台备案、交易出口数据及银行真实性审核等条件。
所以,应在签约和出货前,与经办银行确认实际收汇安排。账户怎么收款、需要什么资料,要与业务关系一起确定。
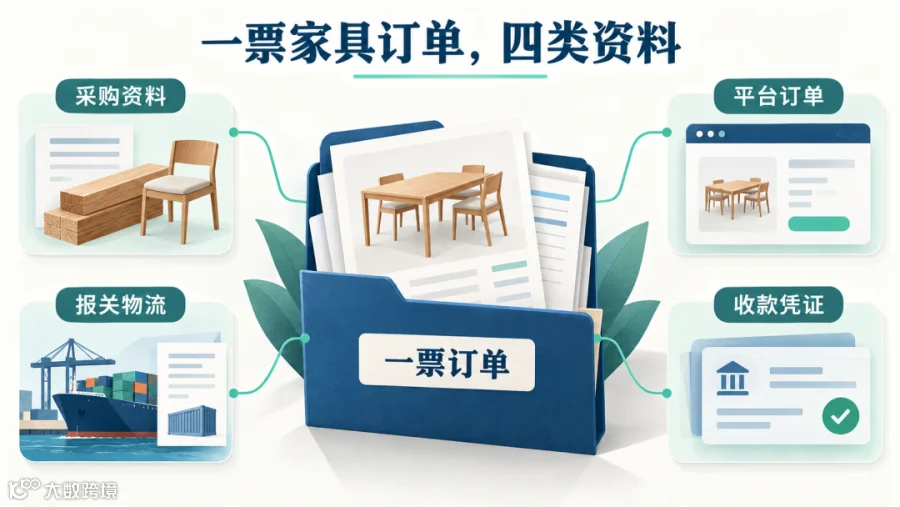
05|把一票订单,归集成四类资料
我建议围绕同一票家具订单,把资料分成四组:
- 采购资料:
供货方信息、合同、产品明细、交货及采购付款记录。 - 平台订单:
境外销售订单、结算记录、退款及费用明细。 - 报关物流:
申报信息、装箱资料、运输与交付记录。 - 收款凭证:
境内出口货款的合同依据、到账记录和对账说明。
这些分组是便于管理的建议,实际报送和留存项目仍按业务要求确定。
这里有一个实用的检查方法:从一笔到账记录出发,能不能找到对应合同、出口批次和商品;从一票报关记录出发,能不能找到采购来源和最终结算依据?
能沿着记录查回来,业务链条才有可核对的基础。
06|先走清一票,再讨论怎么扩大
如果现在就要评估方案,先准备四项信息:卖什么家具、实际从哪里采购、店铺由谁经营、预计怎么收款。
然后依次确认出口方式是否适用、各方职责如何写入合同、银行是否接受相应结算安排、税费和服务成本如何计算。
一票业务的合同、货物、平台和收款信息能对应之后,再考虑扩大订单量,以及要不要调整主体安排。
从出口退税顾问的视角,我更关注的是每段交易都能落到真实记录上。这样,通道选择和税务测算才有依据,后续财务交接也更清楚。
如果你做的是餐桌、沙发、床具或其他家具,可以留言说明成品采购还是自产、采购凭证情况、店铺主体和目前卡住的环节,后续再围绕具体问题展开。
政策核对截至2026年10月12日。依据包括海关总署公告2019年第221号、市场采购出口货物免税管理办法及现行贸易新业态外汇规定;文中为教学情景,具体架构需结合真实业务、试点及境外经营地要求评估。