搜索
首页
大数快讯
大数活动
服务超市
报告
跨企查
广告开户
APP
产业带
导航
知识体系
工具箱
产业园
更多
百科
找货源
跨境招聘
DeepSeek
首页
>
150亿估值、700倍市销率:具身智能公司星尘智能的绳驱故事,走到了兑现期的门口
>
150亿估值、700倍市销率:具身智能公司星尘智能的绳驱故事,走到了兑现期的门口
AI科技前线英语说
2026-10-20
3
导读:10月13日,星尘智能宣布完成10亿元新一轮融资,投后估值150亿元,投控东海领投,洪泰基金、善恒资本等跟投,
10月13日,
星尘智能
宣布完成10亿元新一轮
融资
,投后估值150亿元,投控东海领投,洪泰基金、善恒资本等跟投,老股东先沐追投。这是它近半年内的第4轮融资:6月B轮系列估值首破百亿,仅三个月后,数字被推到了150亿。
半年四轮、三个月涨50亿,放在任何一个赛道都算激进。但真正让这笔融资值得停下来看的,不是估值本身,而是它恰好卡在了一个行业叙事的转折点上。
绳驱的算术:省掉减速器,也划定了边界
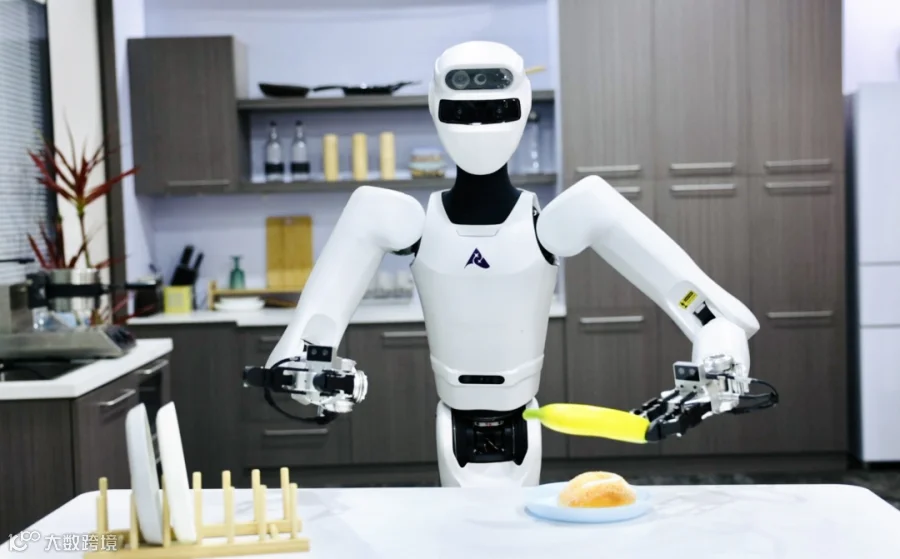
星尘智能最鲜明的标签是绳驱。传统人形机器人的关节依赖电机加减速器,减速器和精密传动部件可能吃掉整机成本的六到七成。绳驱用柔性绳索模拟人体肌腱传力,把这块重型硬件大幅剔除或简化,成本可以压到谐波减速器方案的十分之一左右。力控精度和交互安全性上,绳驱也有理论优势:力对AI几乎“透明”,机器人能更直接地感知自己用了多大力、碰到了什么东西。
但这条路线有它诚实的边界。星尘创始人来杰自己说过:单臂额定负载上限定在10公斤,超过这个量级,比如重工业搬运,绳索的弹性会导致晃动,反而不如谐波减速器的刚性方案。
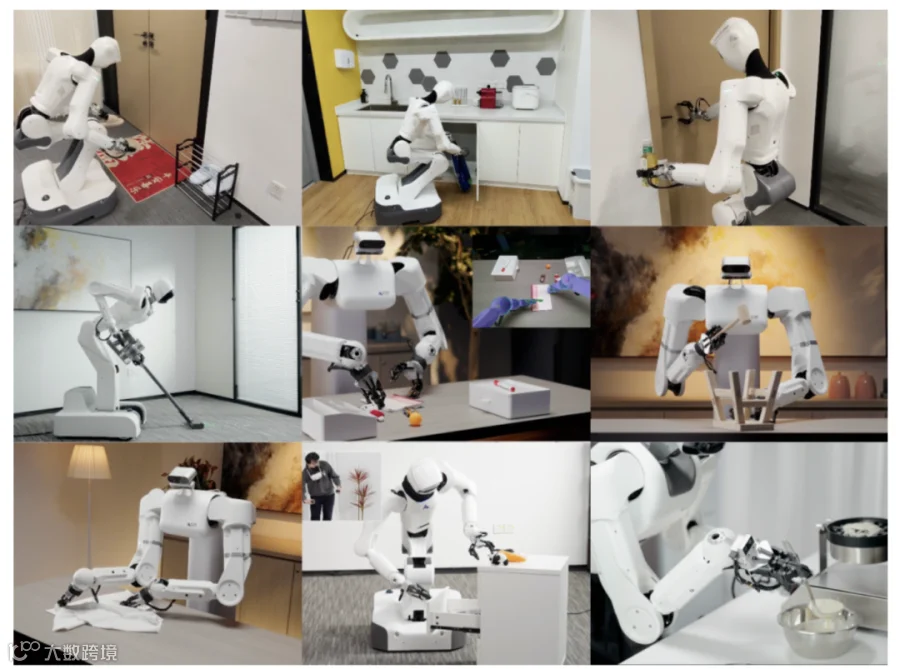
这决定了绳驱的能力半径:轻负载、强交互、高精度的场景是它的主场,重载工业不是。星尘的T1定价8.99万元起,整机高1.53米、单臂负载5公斤,指向的就是家庭、商业、科研、文娱这些“人机共处”的场合。
用一条更便宜、更柔顺的硬件路线去卡位人居场景,逻辑是自洽的。问题在于,这个市场的付费意愿和频次,能否撑住150亿的估值节奏。
出货量在涨,上岗量没有跟上
把星尘放回行业大盘里,能看到一组更有意思的对照。IDC数据显示,2026年上半年全球人形机器人出货近2.5万台,同比增长432.1%;中国出货超1.9万台,占全球约77.9%。工信部10月的口径更直白:上半年整机产量超4万台,全年预计突破10万台。量级确实在快速抬升。
但出货结构和真实上岗之间,隔着一道裂缝。上半年科研教育、表演展示、政府数采合计仍占出货的69%,工业制造和仓储
物流
的合计占比虽然有所上升,真正进入产线连续作业的比例依然有限。
有分析给出的数字更冷:真正走进工厂生产线的不到5%。展台上几十次成功演示,和产线上连续数小时无干预作业,是两套完全不同的评价体系。
星尘自己的商业化进度,在同类公司里不算慢。S1于2025年实现量产,2026年6月推出T1,已获得数千台订单,覆盖零售、文旅、工业和科研。
北京
合生汇的“机器人MART”零售点位,月销量据称约为附近自动售卖机的4倍,旺季营收接近商场门店。这个数字说明机器人在零售场景能跑出短期增量,但它衡量的是新鲜感和情绪价值带来的转化,而非任务能力的不可替代性。新鲜感会衰减,复购取决于机器人能不能稳定完成高频任务。
估值与收入的落差是具体的。星尘2025年营收约2090万元,以150亿投后估值对应,静态市销率约718倍。有评论直指,这是“为未来期权定价,700倍市销率已透支十年成功”。这话说得重,但指向的核心问题是对的:订单和部署计划不等于稳定收入,绳驱的理论成本优势,需要在长期磨损、张力衰减和场景泛化中守住,才能从“融资故事”变成“交付能力”。
这笔融资真正的信号
2026年的人形机器人赛道,钱不再稀缺,稀缺的是把出货量变成上岗量的证据。工博会上,机器人不再翻跟头,而是被搬上产线拧螺丝、插零件、搬箱子;政策端把“实景实训”和“场景开放”推到了最前面。星尘的150亿,本质上是在赌一件事:绳驱这条更便宜、更柔顺的硬件路线,能先于刚性方案在人居场景里跑出可复用的数据闭环和付费模型。
三个月估值涨50亿,可以理解为资本对这条路线稀缺性的定价。但接下来的跟踪点不会是下一轮估值,而是两个朴素的问题:
T1量产后的实际交付
速度
,以及零售和商业点位在新鲜感消退后的复购率
。绳驱能不能在长期工程考验中兑现“力透明”的承诺,将决定150亿是前瞻性的期权定价,还是需要更长
时间
来消化的透支。
对于绳驱柔性路行,您怎么看。欢迎发表高见。
【声明】内容源于网络
0
0
AI科技前线英语说
1234
内容
105
粉丝
0
关注
在线咨询
AI科技前线英语说
1234
总阅读
2.1k
粉丝
0
内容
105


 AI科技前线英语说