
为何比亚迪选择自建供应链而非传统的外购模式。
核心观点
垂直整合的目的并非为了封闭,而是为了在新能源汽车爆发期掌握核心定价权与技术迭代速度。
战略对比:传统车企 vs. 比亚迪
图表通过三个维度对比了传统车企与比亚迪的模式差异:
研发协同:
- 传统车企:研发界面多、标准不统一,与一级供应商(Tier1)存在“技术黑盒”,深度协同困难,创新受限于供应商的技术路线。
- 比亚迪:实现端到端研发闭环,标准统一。通过“白盒化”打通底层技术,协同高效,能够快速迭代响应市场与用户需求,自主定义技术路线。
成本控制:
- 传统车企:面临多重加价(Tier1毛利+层层分销),零部件通用性低导致规模效应弱,利润被外部供应链摊薄。
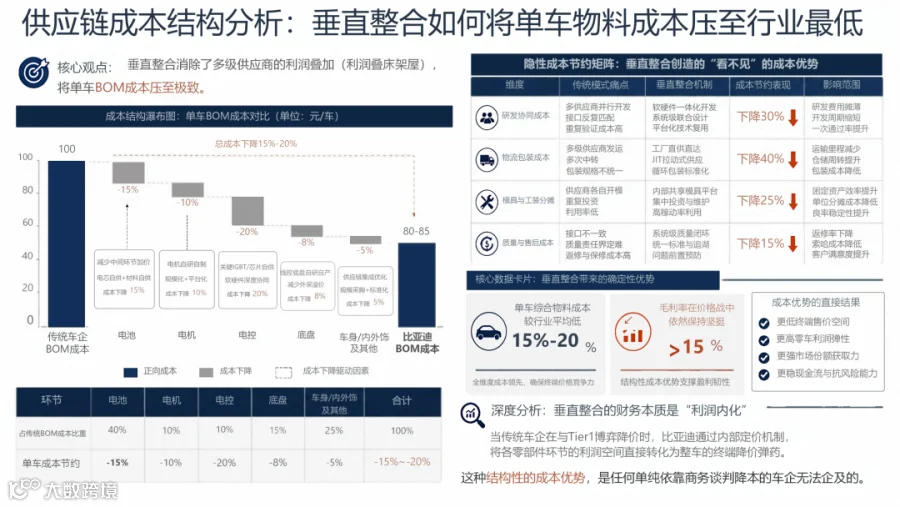
- 比亚迪:消除了中间环节加价,实现利润内化。零部件高度集成增强了规模效应,单车BOM(物料清单)成本降低了15%-20%,并将成本优势转化为价格竞争力。
供应链安全:
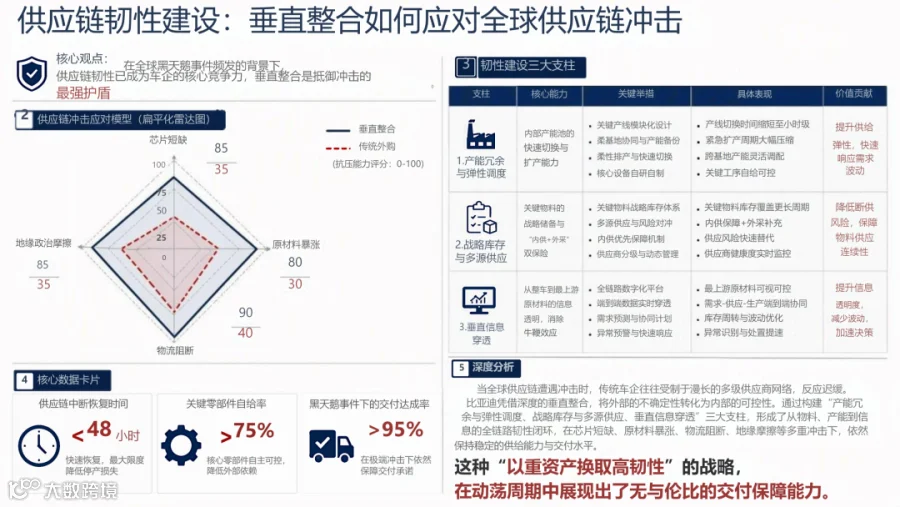
- 传统车企:核心零部件受制于人,交付不可控;在地缘政治与原材料波动面前脆弱性高。
- 比亚迪:核心零部件自供,自主可控;产能与排产优先保障自身需求,全链条掌控使其抗冲击能力极强。
关键数据与结论
- 成本效益:通过消除Tier1利润溢价、利用规模效应、集成设计减少零部件以及工艺优化,比亚迪成功将单车BOM成本降低了15%-20%。
- 核心数据表现:
- 研发到量产周期:缩短了 30%。
- 核心零部件自供率:超过 75%。
- 抗供应链冲击能力:提升了 2.5倍。
深度分析结论:
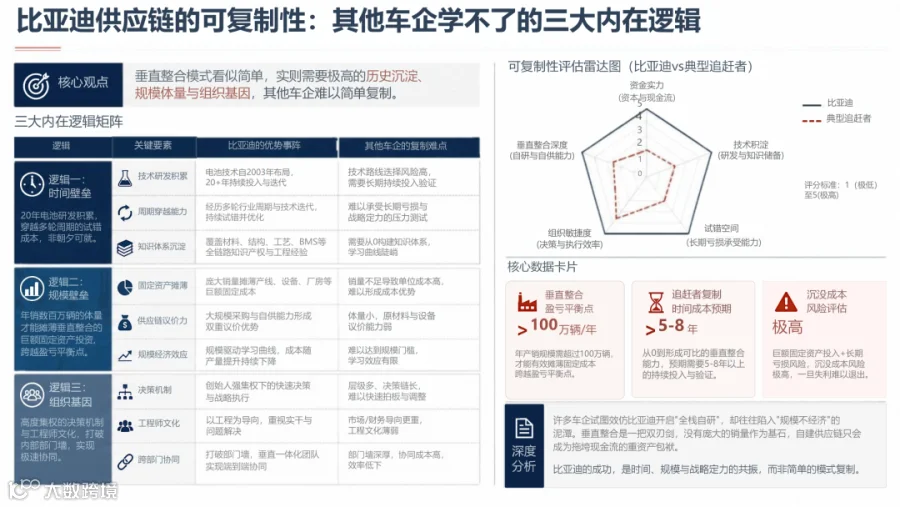
垂直整合的本质是将供应链的“成本中心”转化为“利润中心”。通过这种战略,比亚迪消除了Tier1的利润溢价,实现了底层技术的底层互通(如e平台3.0),从而在价格战中拥有绝对主动权,构建起长期不可复制的竞争壁垒。
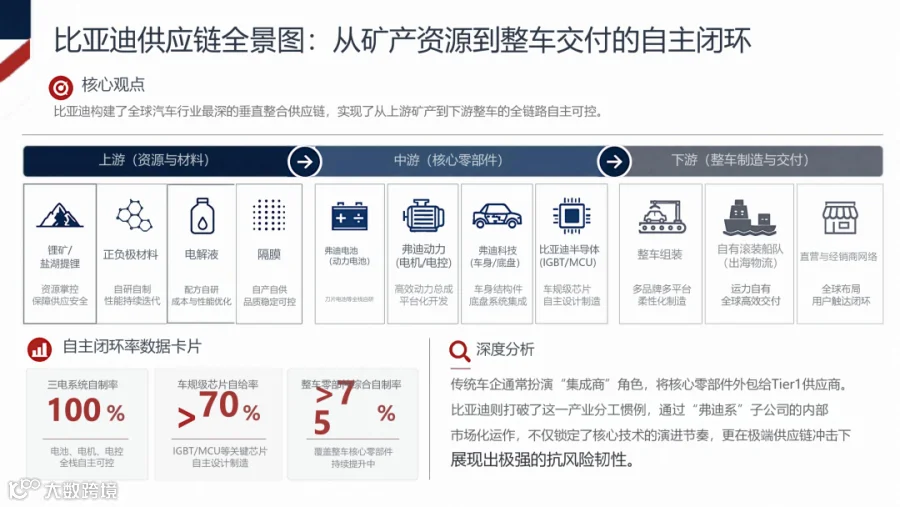
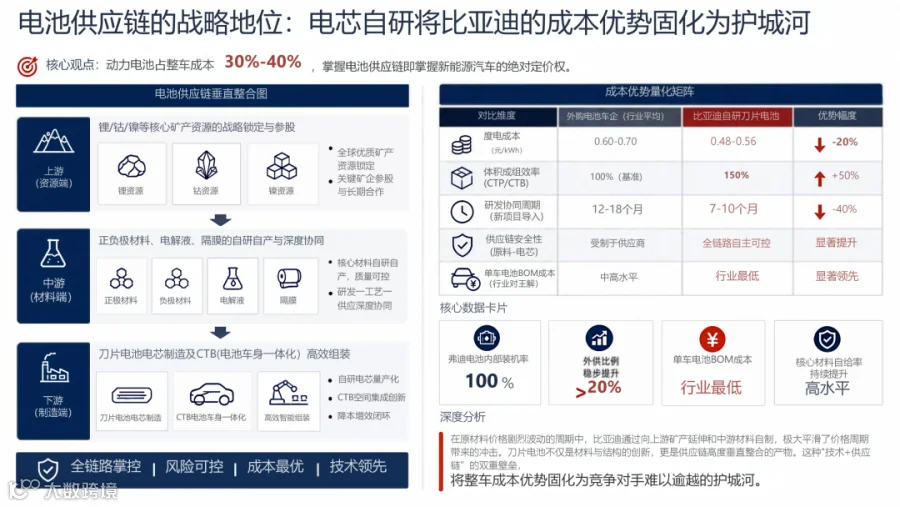
比亚迪构建了全球汽车行业最深的垂直整合供应链,实现了从上游矿产到下游整车的全链路自主可控。
供应链三大环节全景
比亚迪的供应链清晰地分为上、中、下游三个自主可控的环节:
上游(资源与材料):掌控源头,保障供应安全。
- 资源端:锂矿/盐湖提锂,确保资源掌控。
- 材料端:正负极材料(自研自制)、电解液(配方自研)、隔膜(自产自供),实现性能迭代、成本优化和品质稳定。
中游(核心零部件):核心技术内部消化,打破常规。
- 弗迪电池:负责动力电池(如刀片电池)的全栈自研。
- 弗迪动力:负责电机/电控,实现高效动力总成的平台化开发。
- 弗迪科技:负责车身/底盘等结构件的制造。
- 比亚迪半导体:自主设计制造车规级芯片(如IGBT/MCU)。
下游(整车制造与交付):覆盖终端,触达全球用户。
- 生产端:实现多品牌多平台的柔性化整车组装。
- 物流端:拥有自有滚装船队,保障全球高效交付。
- 销售端:通过直营与经销商网络,实现全球布局的用户触达闭环。
关键数据:自主闭环率
数据卡片直观展示了比亚迪极高的自主掌控能力:
- 三电系统自制率:100%(电池、电机、电控全栈自主可控)。
- 车规级芯片自给率:>70%(IGBT/MCU等关键芯片自主设计制造)。
- 整车零部件综合自制率:>75%(且覆盖核心零部件,持续提升中)。
深度分析
传统车企通常扮演“集成商”角色,将核心零部件外包给一级供应商(Tier1)。比亚迪则通过“弗迪系”子公司的内部市场化运作,彻底打破了这一产业惯例。这不仅让比亚迪锁定了核心技术的演进节奏,更在面对极端供应链冲击时,展现出了极强的抗风险韧性。
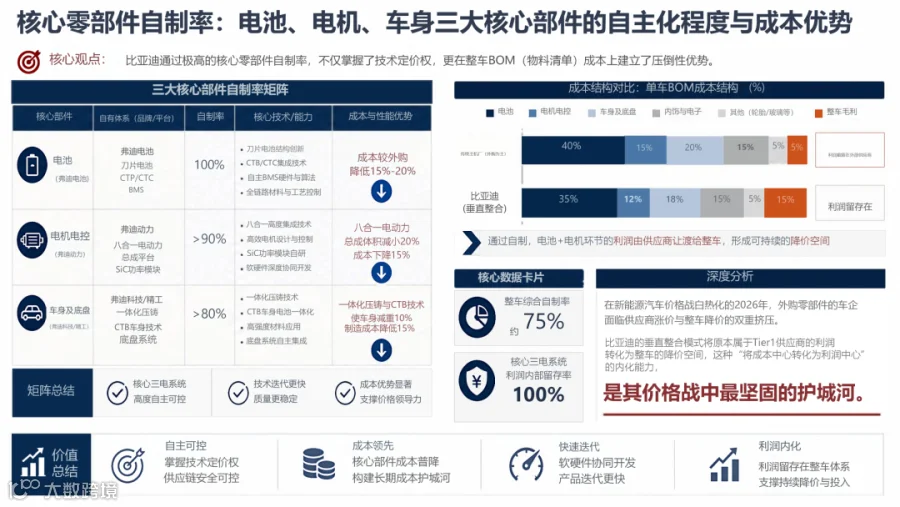
比亚迪在电池、电机、车身这三大核心零部件上极高的自制率,以及这种自主化模式带来的巨大成本和技术优势。
核心观点
通过极高的核心零部件自制率,比亚迪不仅牢牢掌握了技术定价权,更在整车的BOM(物料清单)成本上建立了竞争对手难以复制的压倒性优势。
三大核心部件自制率与优势
图表详细拆解了比亚迪在三大核心领域的掌控力:
🔋 电池 (100%自制)
- 体系:弗迪电池
- 核心技术:刀片电池、CTB/CTC电池车身一体化技术、自研BMS。
- 优势:由于全栈自研,电池成本较外购降低了15%-20%。
⚙️ 电机电控 (>90%自制)
🚗 车身及底盘 (>80%自制)
- 体系:弗迪科技/精工
- 核心技术:一体化压铸技术、CTB车身技术。
- 优势:技术革新使得车身减重10%,同时制造成本降低了15%。
成本结构对比与利润转移
右侧的成本结构对比图直观地揭示了比亚迪的成本魔法:
- 传统车企(外购为主):电池和电机电控占据了极高的成本比例(分别为40%和15%),留给整车的毛利空间极小(仅5%)。
- 比亚迪(垂直整合):电池和电机电控的成本占比被有效压缩(降至35%和12%),同时车身底盘成本也更低。
- 关键洞察:通过自制,比亚迪将原本属于上游供应商的利润转化为了整车厂内部的利润留存。这种“将成本中心转化为利润中心”的能力,使其拥有了更大的降价空间。
核心数据与战略总结
- 整车综合自制率:约 75%
- 核心三电系统利润内部留存率:100%
深度分析结论:
在新能源汽车价格战白热化的阶段,传统车企面临供应商涨价和整车降价的双重挤压。而比亚迪通过垂直整合模式,将上游利润内化,构筑了其在价格战中最坚固的护城河,实现了自主可控、成本领先、快速迭代和利润内化的正循环。