1
-
出资方式、金额、实缴期限写死
-
禁止代持口头约定代持最大雷:显名股东转让股权,按全额收入减原值缴个税;隐名股东拿钱,二次涉税。 如需代持,协议写明代持原因、税费承担主体、显名转隐名时个税由谁承担,同时留存转账凭证。
2

-
公司法默认:有约定从约定,无约定按实缴出资比例分红不要只写 “按股权比例分红”,要写清楚: -
特殊约定: 约定同股不同权、优先分红权要写清楚,同时提示:工商章程和股东协议尽量保持一致,否则税务、工商不认内部协议。
3

-
股东对外卖股权,其他股东优先购买权,写明通知时限; -
锁定期约定:比如 2 年内不得对外转让股权,防止合伙人中途撤资甩卖股权。
-
区分:公司回购股权 VS 其他股东回购。 -
股东之间回购:属于股权转让,出让方交个税; -
公司回购减资:流程不一样,涉税规则不同; 协议写明回购触发条件(业绩不达标、离职、重大违约)、回购计价方式、税费承担主体。
4
-
约定:股东发生离婚、继承,配偶 / 继承人不能自动成为股东,其他股东享有优先购买权; -
写明:股权分割产生的税费,由对应股东、继承人自行承担,公司不承担。
5
-
禁止股东私自以公司名义借款、担保;股东个人债务不能牵连公司; -
竞业限制:在职以及退出后一段时间,不得从事同类业务;违约赔偿公司损失; -
股东如实提供身份信息,配合税务、工商核查;因股东隐瞒信息造成税务处罚,由该股东承担。
6
-
各股东确认:知晓股权转让、分红、非货币出资等对应的纳税义务; -
任何股权变动(转让、赠与、减资、回购)产生的税款、滞纳金、罚款,按税法规定的纳税主体承担;如因一方隐瞒、虚报造成额外税负,由过错方赔偿全部损失; -
股东承诺:股权原值资料真实完整,转让时不得提供虚假成本凭证; -
公司财务独立,股东公私账分开,股东个人消费不得计入公司成本;股东个人借款年末清理,避免视同分红个税风险; -
若因股东协议与工商章程不一致引发税务争议,以本股东协议内部权责为准,对外按工商登记文件执行。
7
-
公司解散清算时,顺序:清偿债务→税费→剩余财产按约定分配;剩余财产分配个税,由股东各自承担; -
约定清算审计机构,避免股东对净资产价值扯皮(净资产直接影响股权计税价格)。
8
9
-
股东协议≠公司章程:章程是给工商局看的,写得简单;股东协议是合伙人内部法律文件,单独签署,所有股东签字按手印。 -
不要为了工商省事,随便填认缴金额、认缴期限,认缴金额过大,后期转让、注销都会影响税务。 -
不要 0 元、1 元转让股权写进协议,税务机关有权核定股权转让收入,产生大额补税。 -
非货币出资(专利、设备)一定要评估 + 完税,不然未来转让股权,没有合法成本,个税暴涨。 -
股东借款:年末 12.31 前必须归还,否则税局视同分红,征收 20% 个税,很多合伙栽在这里。
10
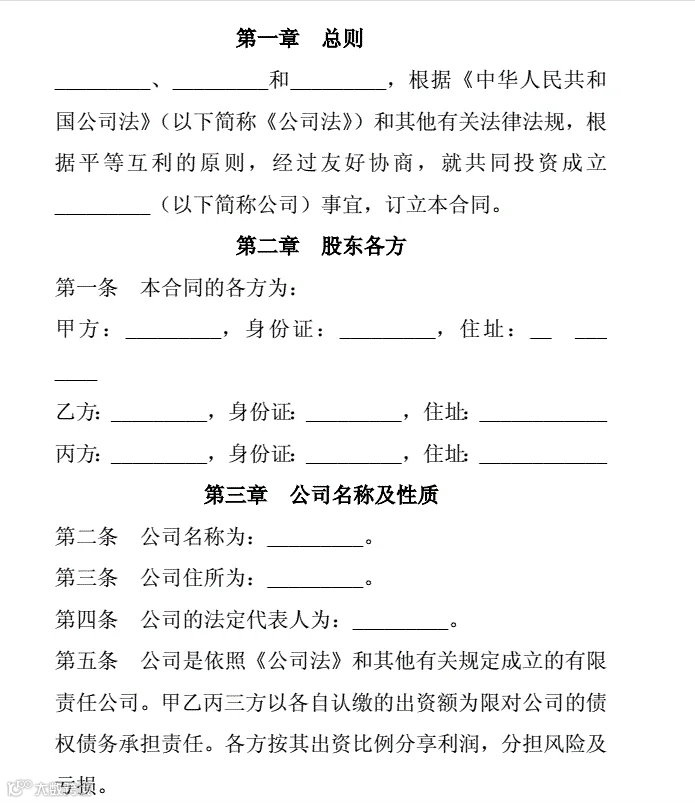

-
本协议项下,股权转让、股权回购、分红、非货币出资、剩余财产分配等事项,依照国家税法规定确定纳税义务人。个税原则上由取得所得的股东承担,印花税由交易双方按规定各自承担。 -
如股权转让交易价格低于公司账面净资产,导致税务机关核定股权转让收入,由此产生的全部税款、滞纳金、罚款,由股权出让方承担;因一方隐瞒资料、虚假申报造成额外税负的,过错方应当赔偿其他股东及公司全部损失(含审计费、律师费、补缴税费)。 -
股东不得长期占用公司资金,股东向公司借款,应于当年 12 月 31 日前归还,未按期归还的,按税法规定处理,相关责任由借款股东个人承担。 -
任何股权变更,各方均有义务配合工商、税务变更登记,提供股权原值、财务资料,拒不配合造成损失的,承担违约责任。