

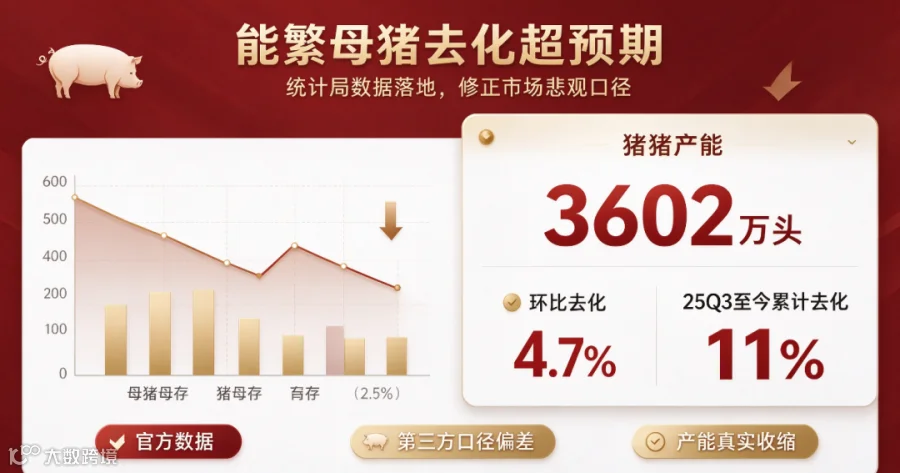
期统计局发布 2026 年三季度生猪产能数据,成为打破当前市场悲观预期的关键信号。数据显示,截至 2026 年三季度末,全国能繁母猪存栏 3602 万头,环比去化幅度达 4.7%;自 2025 年三季度至今,能繁母猪累计去化 11%,产能收缩幅度显著超出市场此前的一致预期,修正了第三方调研口径带来的预期偏差。
在此官方数据披露之前,市场情绪持续偏弱。此前第三方机构调研样本显示产能去化节奏不及预期,叠加生猪期货价格持续下行,市场对产能出清的力度存疑,板块经历一轮较大幅度回调。市场普遍担忧,规模化养殖背景下产能出清偏慢,供给压力长期压制猪价,周期反转时点延后。而统计局权威数据落地,有效打消了市场疑虑,证明本轮能繁母猪淘汰是真实、实质性的产能出清,并非局部样本带来的假象。

但需要明确,产能加速去化并不意味着行业已经走出底部。当前生猪行业依旧处于左侧现金流亏损阶段,产能去化仍在持续进行,尚未进入周期反转窗口。截至 9 月 19 日,全国生猪现货价格 9.85 元 /kg,仔猪价格仅 100 元 / 头。低位猪价叠加仔猪价格低迷,养殖端持续面临现金流压力,中小场亏损压力尤为突出,被动淘汰低效母猪仍在延续。从周期传导规律来看,能繁母猪产能去化传导至商品猪供给收缩存在时间滞后,母猪淘汰的效果将在后续逐步体现在生猪出栏量上,短期现货供给压力依旧存在。

本轮产能出清呈现出鲜明的结构性特征,是市场化出清叠加头部企业扩张受限共同驱动的结果。不同于过往散户主导的快速去产能,当前行业规模化占比显著提升。持续的现金流亏损压制企业资本开支,头部养殖企业不再持续扩栏,转而优化产能结构、收缩低效产能,行业整体扩张动力基本停滞。中小养殖场、低效产能主体则在长期亏损压力下加速被动出清,共同推高本轮能繁去化幅度。这也意味着,产能收缩的力度超出市场原有定价,但市场尚未充分计价这一变化。
从投资视角看,预期差正在逐步修复。此前市场基于第三方样本数据,低估了全国范围真实产能去化力度,板块定价相对悲观。统计局权威数据落地后,卖方机构观点逐步修正,话语权开始提升,市场对生猪板块的预期有望逐步扭转。
短期维度,生猪现货价格仍承压,行业磨底尚未结束,四季度消费旺季是观察产能去化持续性的关键窗口;中长期维度,持续超预期的能繁母猪去化,将逐步压缩未来商品猪供给,为后续猪周期上行奠定基础。后续跟踪重点,一方面持续观测能繁母猪存栏、仔猪价格变化,验证产能去化的延续性;另一方面跟踪养殖端现金流情况,判断低效产能淘汰节奏。
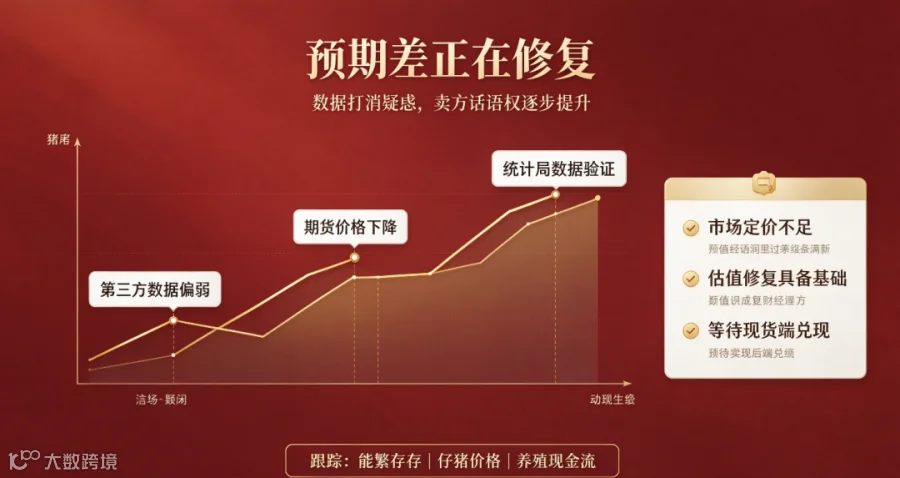
整体而言,当前生猪行业处于周期底部磨底阶段,真实产能去化幅度已经超预期,但市场定价尚未充分反应。随着预期差逐步消化,生猪板块估值修复行情具备基础,但底部反转仍需等待供给收缩在现货端兑现。