本文转自未来银行内参
导 读
区域银行怎么在大行下沉里活?
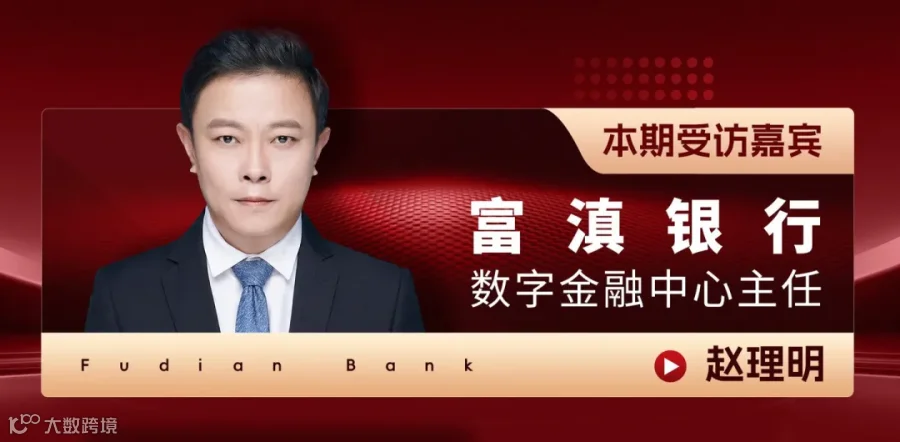
2024 年,未来银行大会。富滇银行数字金融中心总经理赵理明站在台上,讲完整整一个小时的"3-3-40"数字化转型战略,用一句话收尾:"数字化转型是难而正确的事情,生死攸关,行者必胜。"当时台下坐着的,是这场转型的 600 多位银行同行者。
两年后回头看,聚能贷从零起步,已成长为富滇银行零售信贷转型的主力产品。这个故事里没有什么惊天逆转,有的是一家西南城商行把理念一步步落成日常的耐心——以及一套值得同行拆开细看的打法。

未来银行大会 2024 现场赵理明演讲
01先把"为什么"想清楚的人
很多银行的数字化转型,是从买一套系统、上一个平台开始的。赵理明反对这个顺序。他把转型的思考压缩成一串数字——"3-3-40":第一个"3"是三位一体,组织、业务、科技一起转;第二个"3"是三条增长曲线,信贷、平台经营、开放银行;"40"是落到纸面上的 40 条措施。
那场演讲里,他有两个观点与多数银行的通行做法相反。一个是牵头权之争:"数字化转型解决的是业务模式重构、再造,是业务目标的问题"——所以必须业务牵头,科技内嵌到业务中去。另一个说得更直接:
"我最反对的推动模式是成本中心模式。"
一个以建平台、建渠道为职责的部门,从组织行为学上就决定了它很难做出真正"以用户为中心"的产品。
对"人"的定义也在刷新:数字化人才不只是科技人才,产品经理、数字化营销师,行业解决方案专家,架构师等等,甚至优秀的主播都算。对数据,他有一个更大胆的说法:银行要会"造数据、造流量、造画像、造场景"——数据不是等来的,是设计出来的。而数据体系好不好用,"业务说了算,不是科技说了算"。
这些观点放在 2024 年听,像理念;放在两年后看,是施工图。
两年后,赵理明坐进了《未来银行内参》的访谈间,开场第一个问题就是那个悬念:"3340"真的落地了吗?他的回答很干脆:"应该说基本得到了完整的落地。"更有意思的是后半句——40 条举措不是刻在石头上的,AI 技术爆发后,这套战略持续迭代,富滇银行又专门制定了 AI 战略规划作为补充,主线只有一条:聚焦对客经营的高 ROI 场景。"AI 必须切入对客经营,否则 AI 就只是单纯的个人助手。而我坚持一个观点:个人的提效,大概率不会带来组织的进化。"
落地到什么程度?赵理明在访谈中透露了一个口径:数字化转型以来,全行数字化转型关键业务指标较转型前至少翻番以上,最高的一个指标翻了十五倍。
02理念落到田间:三个锚点
聚能贷,正是三条曲线里"信贷曲线"的承载者。云南客群分散、产业多元,物理服务半径极大,一款纯线上消费贷要在这里扎根,靠流量思维是行不通的。两年跑下来,聚能贷摸出了三个锚点。
第一个锚点是客群:
用政府机关、事业单位、科教医疗等泛体制内优质客户,压住资产质量的底盘——优质客群的违约成本更高,这是区域银行最稳的基本盘。
第二个锚点是场景:
用乡村振兴这类本地专案,扎进大行够不着的缝隙。县乡客户的金融需求真实而细碎,把专案做到田间地头,离土地最近的钱,反而做得最干净。
第三个锚点是渠道:
坚持客户经理面对面进件。两组渠道的数据放在一起看,面对面进件的资产质量明显优于纯线上——线上放款,但不放弃线下的眼睛。"真人、真业务、真用途",那张支在客户对面的桌子,至今仍是风控的第一道闸门。
这种本地化还是一种进攻武器。赵理明点破了区域银行的错位竞争逻辑:大行的总行不在本地,分行大多没有开发权,用的是标准模型;地方银行总行的“在地性”既是约束也是竞争壁垒,一定要放大这个优势,可以针对本地客情做差异化的模型适配,去打大行的标准模型——风控更准、效率更高。"今天是高频竞争时代,比的就是谁快。"
更有意思的是,没有客户经理营销的自然进件,如今已经自己长出了规模——产品的口碑,开始自己走路了。
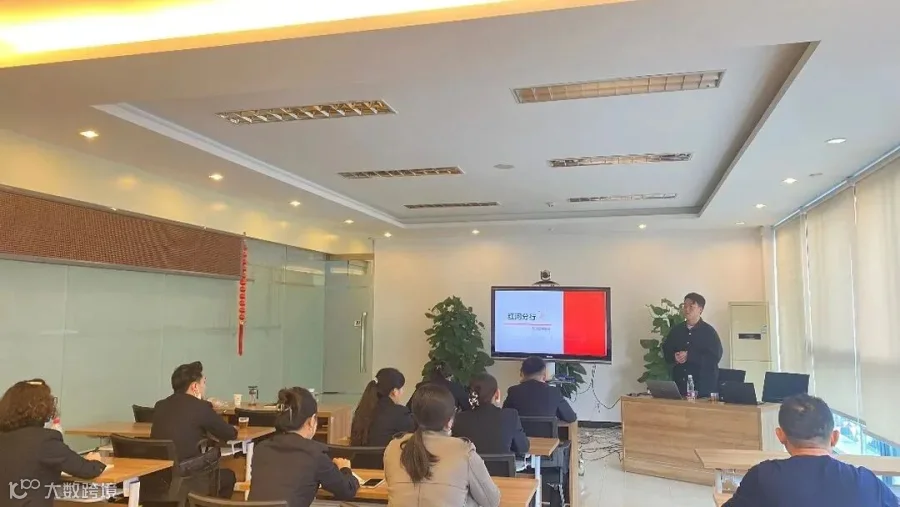
富滇银行分行培训会
03一本算得过来的账
做小额信贷,行业里习惯画一条不良率静态监测红线,线内平安、线外事后管控。赵理明给过另一个算法:"做小额信贷,一定是动态监测管理,收益覆盖风险,追求量价质平衡。"
这句话落地,靠三件东西。
一是,每个产品都有一张实时的损益视图。
收入、定价、风险成本摆在一起算,ROA 必须可视化。
二是,资产按放款批次做动态监测。
哪一批次的客群开始"变脸",下一批次的策略跟着就调。
三是,业绩评价锚定风险调整后的收益。
而不是盯着一个不良率阈值做奖惩。
配套的贷后理念也被重新定义:"我叫贷后运营,不叫贷后管理。小额信用贷没有管户的概念——一次贷出去几万户、几十万户,怎么一户一户管?一定是数据驱动、策略驱动。"
两年跑下来,这本账是算得过来的:风险成本被收益稳稳覆盖,资产质量逐季向好。资产质量不是守出来的,是在动态监测下一策一调"调"出来的。
04把已经进门的人经营好:四件套
拉新越来越贵,是行业共识。聚能贷运营团队的选择是:与其高价买新流量,不如把已经进门的客户经营好。前提是先建立漏斗思维——把"注册—申请—授信—提现"拆成一条漏斗,每一层的转化率都可测算、可归因,哪一层漏得多,资源就投向哪一层。在这个漏斗之上,他们打磨出一组被反复验证的工具。
第一件——拒绝回捞
被拒客户不是铁板一块:先拆出一部分"假性拒绝"——流程中断、信息填错,并非资质不行,触达即可转化。更关键的是时机:被拒后半年到一年是黄金回捞窗口,此时客户的申请意愿和通过率都明显高出平时。于是有了分层触发节奏:流程中断的,一个月内就要触达;评分处于边缘的,等黄金窗口;征信原因被拒的,等脱敏期过去再谈。时机错了,再好的话术也是打扰——对这个团队来说,一次拒绝不是句号,只是逗号。

富滇银行客户经理在客户处
第二件——主动提额
提额设了"七道闸",七项条件同时满足才提。七道闸背后是四个问题:这个人资质验证过吗?近期行为健康吗?提额的时机对吗?业务是从可信渠道来的吗?四个问题都答"是",额度才递出去。提额不是大水漫灌,是把额度精准递给有真实需求、还款能力已被验证的人。
第三件——锁期券
给利率优惠券加上"锁期"设计:优惠要用信满一定周期才生效。客户提现意愿不受影响,早期资金流失明显降低。这张券的巧思在于同时解两道题——对客户,它筛掉套利者;对一线,客户留得久,客户经理的考核就稳。一张券,把客户粘性和队伍心态一起照顾了。
第四件——名单制触达
重点客户名单推给客户经理,配"来电名片"、富媒体消息这些新工具,每一种工具盯的都是同一个指标:触达之后的转化率,而不是触达量本身。打法背后是人——带教训练营一年办了四十多期,总行出策略、服务商出方法、一线出脚力,队伍的功夫在一期期实战里往上长。
工具箱要用好,关键还在人。标杆客户经理和普通客户经理的差距在哪里?赵理明的答案很直白:做零售,勤奋是先决条件,但除了勤奋,一看会不会用工具——展业工具里躺着客情、通过率、风险表现和各种标签;二看有没有数据分析能力,同样的数据,看你怎么用。至于客户经理要不要懂产品、懂风控?他的分工哲学是:"复杂的事情留给总行,数字化的目标是让营销简单化。"还有一句话更值得记下来:
"产品、平台、生态是第一位的,营销只解决最后一百米的问题——再牛的销售,也救不了一个平庸的产品。"
——赵理明
05考题还没答完
逆风也摆在桌面上。市场用款意愿走弱、风险策略收严,增量放缓是全行业共同的体感;更棘手的是,优质存量客户正在被大额产品分流——走掉的,多是好客户。
应对框架只有六个字:优质、大额、定向。为优质客群打开额度空间,回应"被额度吸引走"的流失;用主动提额把想走的人提前留下来;用训练营让一线的功夫持续长进。每一个动作,都对着流失的原因去。这份答卷的下半部分,还在书写。
06AI 是竞争的下半场
谈到 AI,赵理明有一个让人印象深刻的比喻:"大模型是一个读了万卷书的天才,有通识能力;但银行要避免黑箱、对幻觉的容忍度近乎为零,就必须坚持本体论,关键在于自身业务逻辑的封装能力——通过知识中台把专家的经验蒸馏成一个个专业智能体,这叫行万里路。读万卷书,行万里路,两者结合,才是知行合一。"
落地路径同样清晰:小银行不必学大行全面开花,聚焦对客经营的高 ROI 场景做小切口突破;人才结构上,知识工程师、AI 产品经理、智能体运营师等这些过去闻所未闻的新工种将会出现;更远一步,他期待用 AI 破掉银行的三堵墙——部门墙、信息墙、决策墙,让任务在经营体系里自动串联,而不是靠人的觉悟去协同。
判断一家银行的数字化转型成不成熟,赵理明只看两条:组织有没有锻造成"高频响应型组织",业务、技术、数据、风控合规是不是强敏捷的"铁四角";经营方式有没有真正被数据驱动改变。这两条,比上了多少系统都诚实。
从"3-3-40"的蓝图到聚能贷的实盘,富滇银行这两年走完的,是一条"理念先行、数据验证"的路。值得同行琢磨的有三层:
三层可以带走的东西
01转型的顺序
先想清楚业务牵头、科技内嵌的组织逻辑,再谈系统与平台
02经营的算法
不看单一不良率红线,看收益覆盖风险之后的真实回报
03自己的节奏
大行服务全国,区域银行的人才扎在本地、响应就在当天,这种本地响应速度,是谁也拿不走的护城河
访谈的最后,赵理明把一句话送给同行:
"做好零售信贷,务必坚持本地化,务必把营销获客、产品与场景创设、风控运营、贷后经营这四大能力持续打磨,还要有扛过周期的战略耐心。"
——赵理明
对于能力暂时补不齐的中小银行,他给的出路也很坦率:把消费信贷的生产视为一条供应链,在链上寻求技术合作方共建——边干、边打磨、边把能力长在自己身上。
两年前那句"行者必胜",当时听像一句口号;两年后对着实盘再读,更像一句写实。数字化转型是难而正确的事情——这样的答卷,更多银行伙伴将用行动继续书写下去。
本文作者 马启蕾
采访主持人 冯望殊