


刘圻教授微信号:liuqiyxjxlink
联系邮箱:liuqi_syqt@163.com

原创声明
作者:刘圻 | 编辑:杨杜凯
版权:本文为商业圻谈公众号原创文章,转载请务必先与我们微信取得联系(liuqiyxjxlink)并获得授权!然后注明作者与来源:商业圻谈(syqt2020)
前言
灵犀具身智能科技有限公司为一家虚构公司,与任何同名或近名企业无关。 对标对象是埃斯顿(002747.SZ / 02715.HK)。全文贯穿定性与定量对比,整体素材来源于本公号前期文章《基于BLM模型的组织协同与价值创造》、《基于9要素的商业模式分析与战略跃迁》、《基于平衡计分卡战略地图的战略解码》,我们对这三篇文章做了数据的一致性检查和优化,并一进步提供了相关素材包。本篇文章希望可以给BLM课程训练提供一个新路径,非上市公司学员可以将这家虚拟公司类比为自身企业。我们的设计并非完美,肯定会有疏漏和不合理的地方,但是模型应用的逻辑是清晰的,它描述了灵犀公司从”技术样品”到”可持续商业模式”的迭代跃迁。
导读:本文怎么用
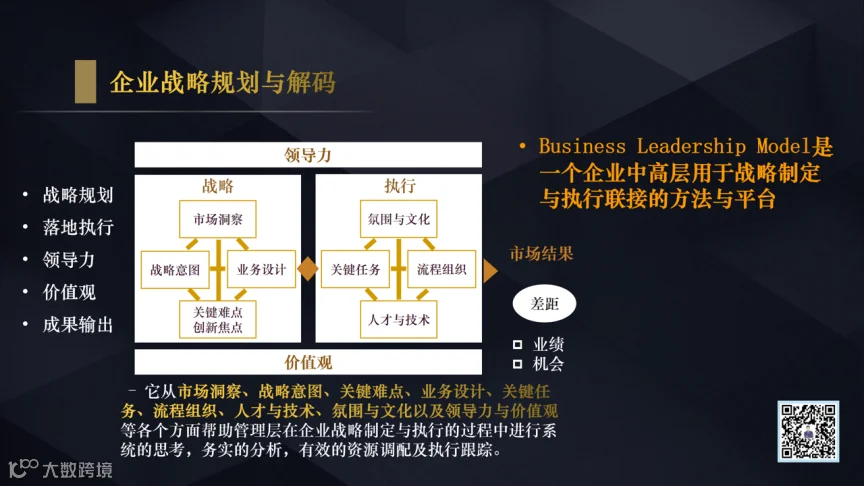
BLM(Business Leadership Model,业务领先模型)的真正难点不在于画完那张图,而在于让战略规划和执行中的八个模块之间发生勾稽关系:差距定义了战略的方向,市场洞察定义了战略的依据,战略意图定义了终点,创新焦点与业务设计定义了路径,而关键任务、正式组织、人才、文化氛围定义了路径能不能走通——最后再由领导力贯穿始终,由价值观守住边界。
本文按 BLM 的标准逻辑展开,并做三处强化:
1. 全文所有数字统一在一张总表内(第一章),后续每一章引用的数字都必须在总表中找得到,且可相互推导。
2. 引入一家真实上市公司做贯穿对标——埃斯顿。灵犀是”从0到1”,埃斯顿是”从10到100”,两者在同一条产业链上、面对同一批客户(汽车、3C、锂电)、受同一个政策窗口驱动,但在规模、盈利质量、组织成熟度上处于完全不同的阶段。没有这个参照,灵犀的所有目标都只是自我声明。
3.把战略解码做到可考核——平衡计分卡分解到公司、业务、部门三层,每项指标给目标值、权重与责任主体;战略预算按因果链分配而非按部门切块。
第一章 全文关键假设与核心数据总表
1.1 数据分层:三类数据的可信度不同,请勿混用

1.2 市场口径总表(A 类为主)
具身智能领域最容易出错的地方,是不同机构对”产业/机器人/人形机器人/工业具身智能”的口径完全不同。本文锁定三个口径,全文不再混用。

口径校验:12 × 1.29⁴ = 33.23 亿元 ≈ 33 亿元 ✓(与公号③”细分市场约33亿元”一致)
关键的口径提醒:口径二(57.4 亿元,2025 年)与口径三(33.2 亿元,2029 年)不可直接比较——前者是 2025 年的宽口径存量,后者是 2029 年的窄口径 SAM。若把 57.4 亿按同样 29% 增速外推到 2029 年,约为 159 亿元,33.2 亿约占其 21%,与 2025 年 12/57.4 ≈ 21% 的比例一致。全文凡涉及市占率,分母一律为口径三(当年 SAM)。
1.3 经营与财务核心数据总表(A 类 + B 类)
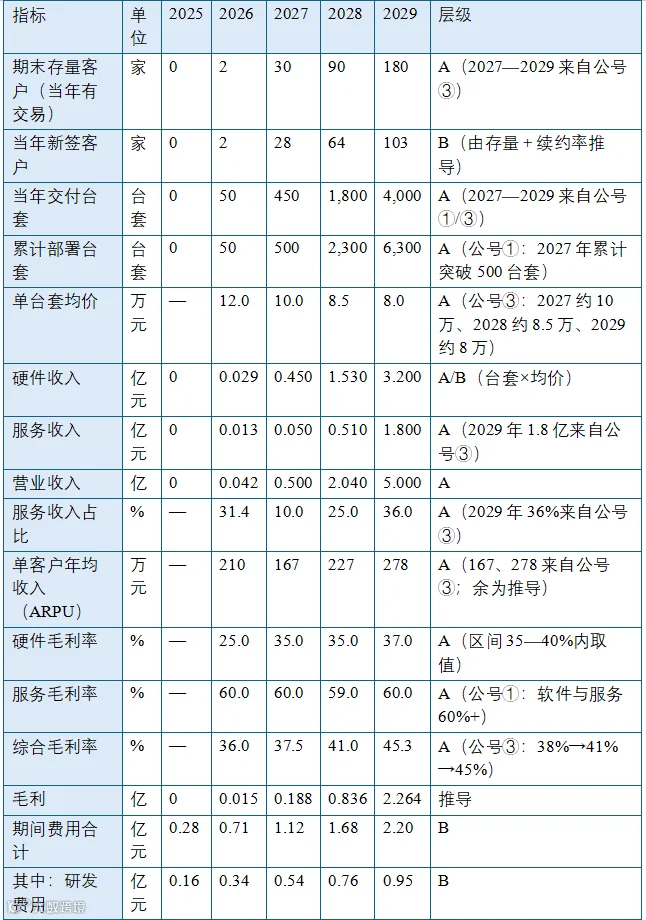
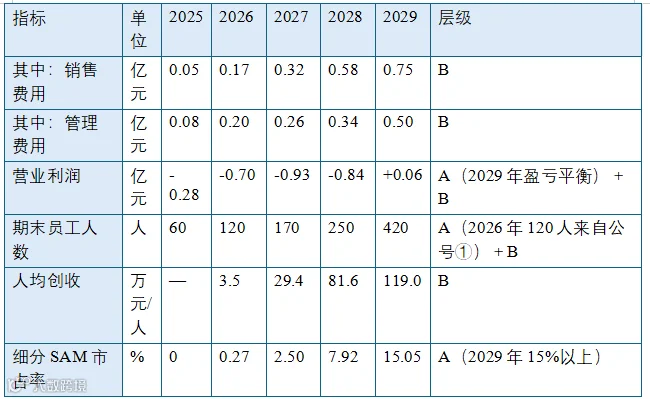
勾稽校验(全文最重要的一组等式):

1.4 单位经济与关键比率总表

LTV 600 万元的构成(必须与口径同时引用): - 硬件:3 年累计采购 50 台套 × 均价 8 万元 = 400 万元 - 服务:3 年累计在役 114 台年 × 1.75 万元/台年 = 200 万元 - 合计 600 万元,按续约率≥85%、首年不流失口径测算(该前提由公号③修订稿补充,缺此前提则 LTV 不成立:续约率 55% 时 LTV 仅约 342 万元)
1.5 A 类母本锚点清单(9 项,全文不得改动)
1. 2027 年营收 5,000 万元、2028 年 2 亿元、2029 年盈亏平衡
2. 2027 年累计部署突破 500 台套、2029 年细分市占率 15% 以上
3. 硬件毛利率 35%—40%、软件服务毛利率 60%+
4. 2027 年 6 月前完成 3 个标杆客户、供应链降本 20%、数据平台日均 10 万条回流
5. B 轮融资 2—3 亿元(2027 年 6 月前)
6. 2026 年上半年营收 200 万元(全年目标 500 万元,未达成)
7. 12 家意向客户仅 2 家进入实质谈判(转化率不足 20%)
8. 客户决策周期 6—12 个月
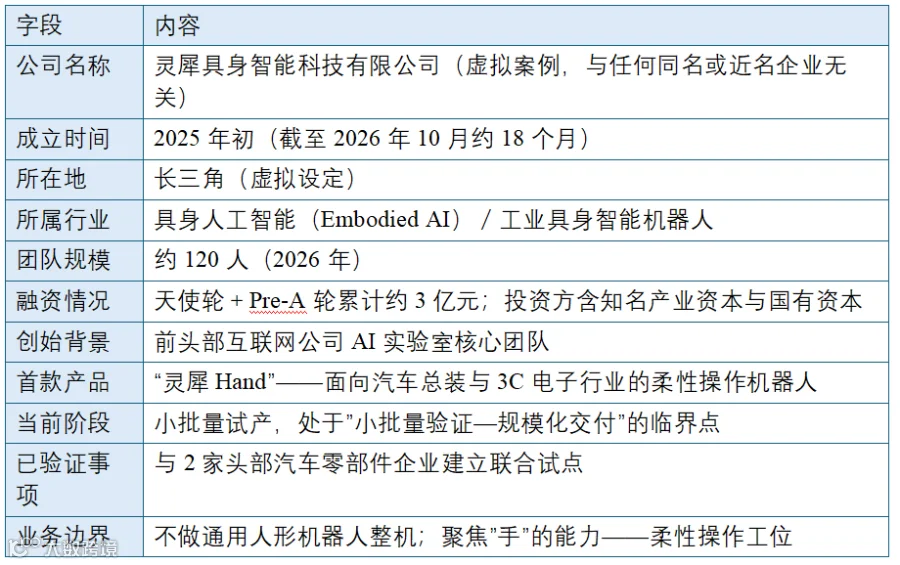
9. 团队约 120 人、天使及 Pre-A 轮累计融资约 3 亿元、2025 年初成立
1.6 B 类增量假设的推导依据(逐项可追溯)
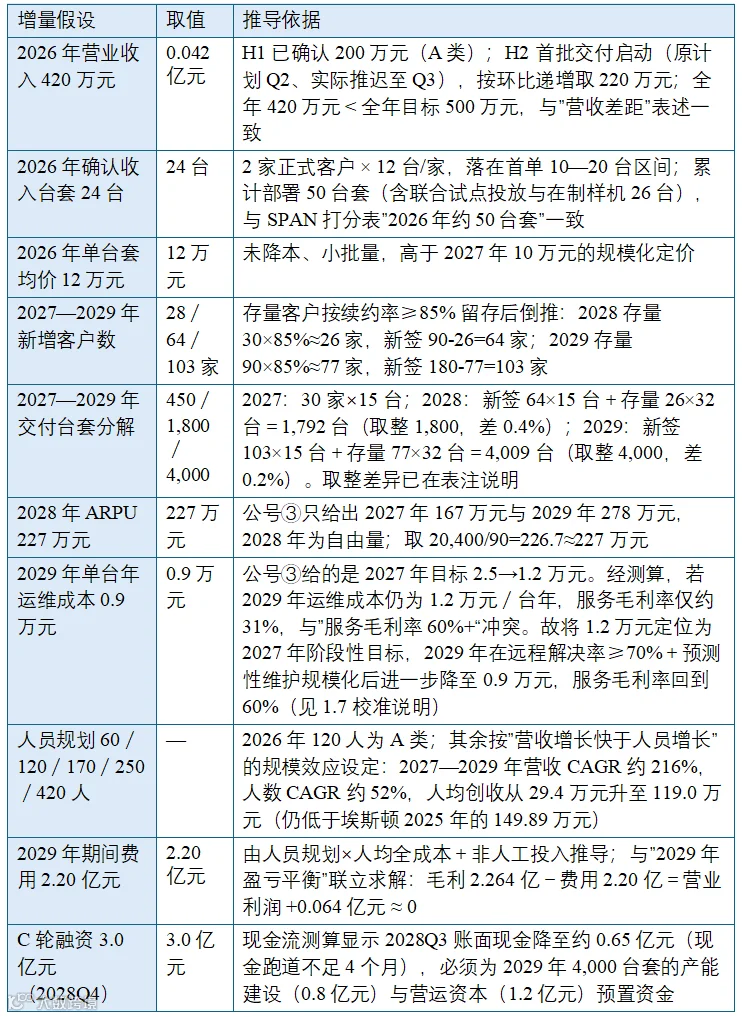
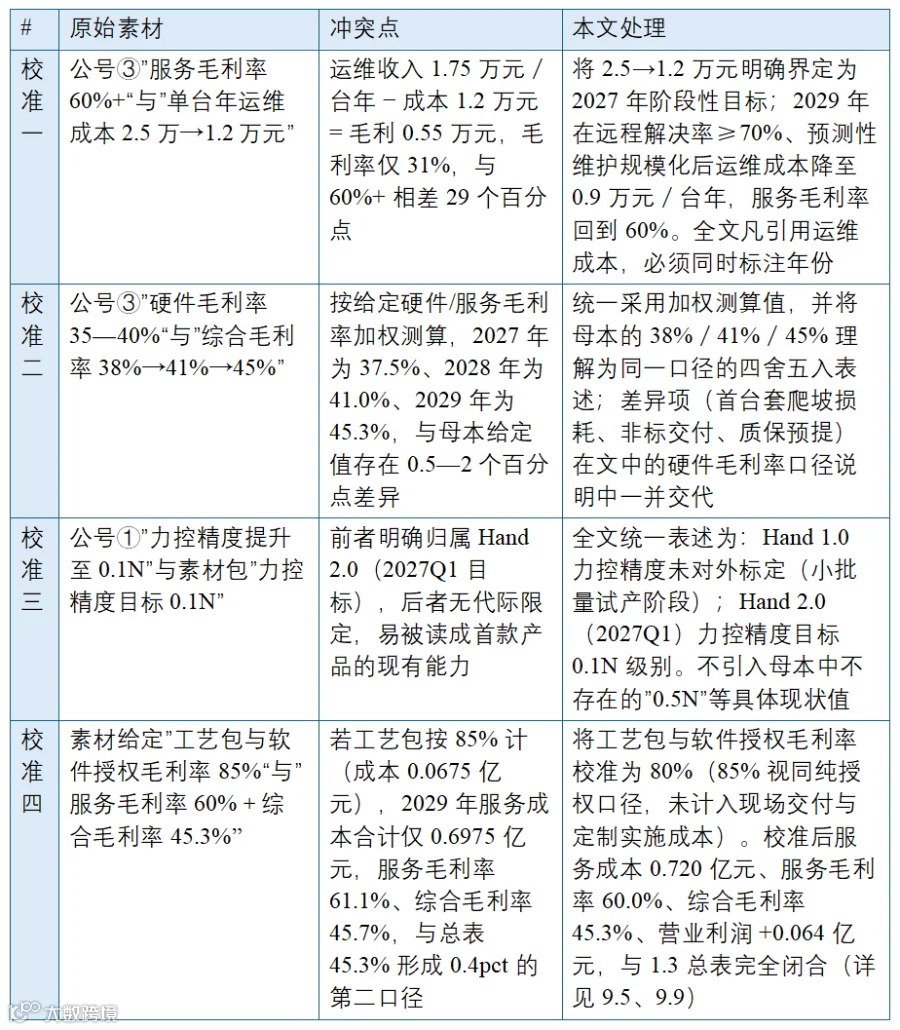
1.7 素材校准说明
(四处,均为”母本内部不相容”的显性处理)
第二章 公司背景设定
2.1 灵犀具身智能科技有限公司
2.2 发展阶段定位:三条曲线的相对位置
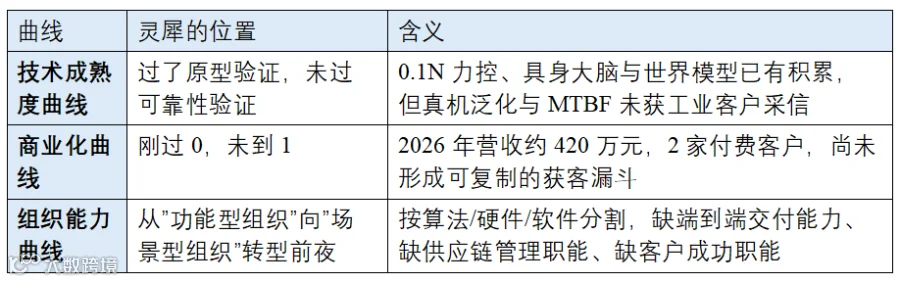
灵犀同时处在三条曲线的不同位置上,这是理解它所有战略选择的起点:
灵犀同时处在三条曲线的不同位置上,这是理解它所有战略选择的起点:
一句话概括:技术资产已初步形成,商业资产尚未形成,组织资产刚刚开始搭建。 这正是 BLM 中”差距”最容易被误判的阶段——很多团队会把商业化的失败误判为技术的失败,从而调错方向。
2.3 为什么选埃斯顿作为贯穿对标对象
从三家候选企业中选埃斯顿,有四条理由,且每一条都直接服务于本文的论证需要:

从三家候选企业中选埃斯顿,有四条理由,且每一条都直接服务于本文的论证需要:
补充说明:宇树科技(688836)与优必选(09880.HK)在本文作为次要参照出现,用于界定”通用整机路线”与”工业柔性操作路线”的分野,不做贯穿定量对比。
2.4 灵犀与埃斯顿:基准年关键指标对照
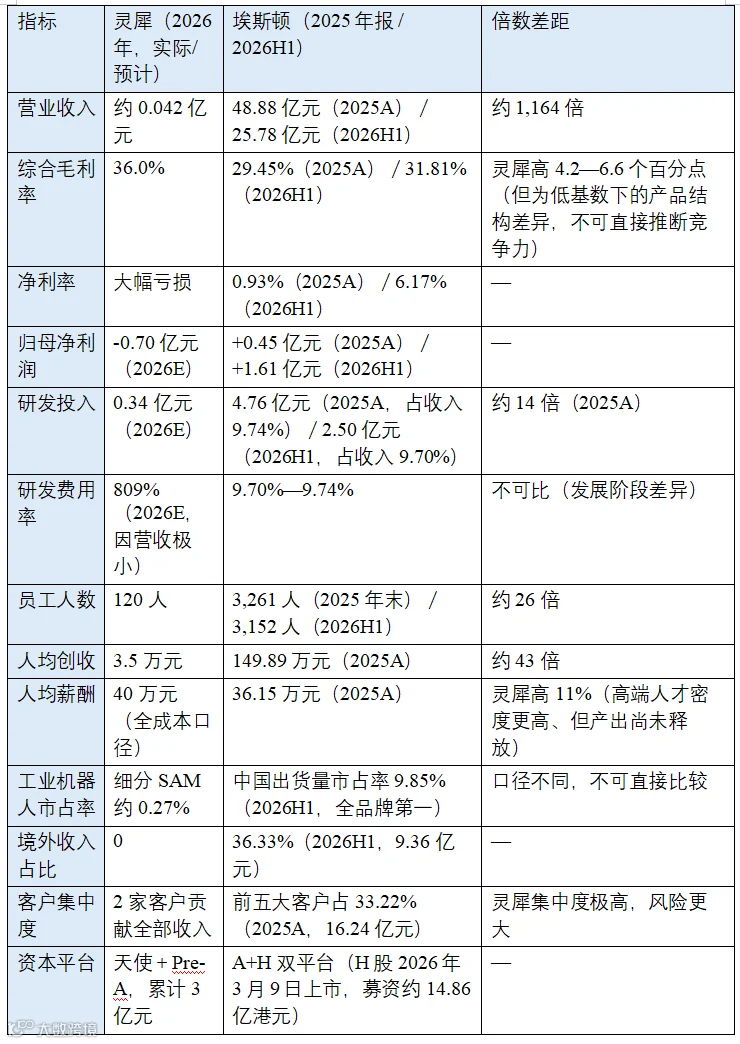
这张表最该被记住的三个数字: 1. 人均创收 3.5 万元 vs 149.89 万元——不是 43 倍的”落后”,而是”投入期”与”收获期”的差异。灵犀 2029 年的人均创收目标是 119.0 万元,仍低于埃斯顿 2025 年的水平。这意味着灵犀在 2029 年之前,效率上都不可能追平埃斯顿,它唯一的机会是结构与场景。 2. 毛利率 36% vs 29.45%——灵犀的毛利率优势来自”还没有规模、只有高附加值订单”,而非成本能力。一旦放量,这个优势会被摊薄。 3. 研发投入 0.34 亿 vs 4.76 亿——绝对额的差距无法用”专注”弥补。这直接决定了灵犀必须在技术广度上做减法。
第三章 差距分析(Gap Analysis)
BLM 的起点永远是差距。差距分两类:业绩差距(该做到的没做到)与机会差距(本可以做到但没去做)。两者的处理方式完全不同——业绩差距靠执行弥补,机会差距靠战略重构。
3.1 业绩差距:三项未达标

差距性质判断:以上三项均属执行层面的业绩差距(技术成熟度、商业化节奏),未触及战略方向的根本性问题。公司对”聚焦工业场景”的战略选择依然坚定。
教学提示:这个判断极其关键,也极易被误判。G1 与 G3 的根因都指向”产品不够好”,很容易被归结为”技术路线错了”从而转向。但三条差距的共同特征是——都发生在”从技术样品到可验收产品”的同一道门槛上,而这道门槛的本质是工程化与交付能力,不是算法能力。BLM 要求在这一步做出明确判断:是”做错了事”还是”做事的方式不对”。本文的判断是后者。
3.2 机会差距:四项未把握

3.3 关键资源与能力缺口

3.4 差距对标:埃斯顿的三条教训
埃斯顿 2024 年净亏损 8.11 亿元,2025 年扭亏为盈(归母净利 0.45 亿元),2026H1 归母净利 1.61 亿元。它的扭亏路径对灵犀有三条直接启示:
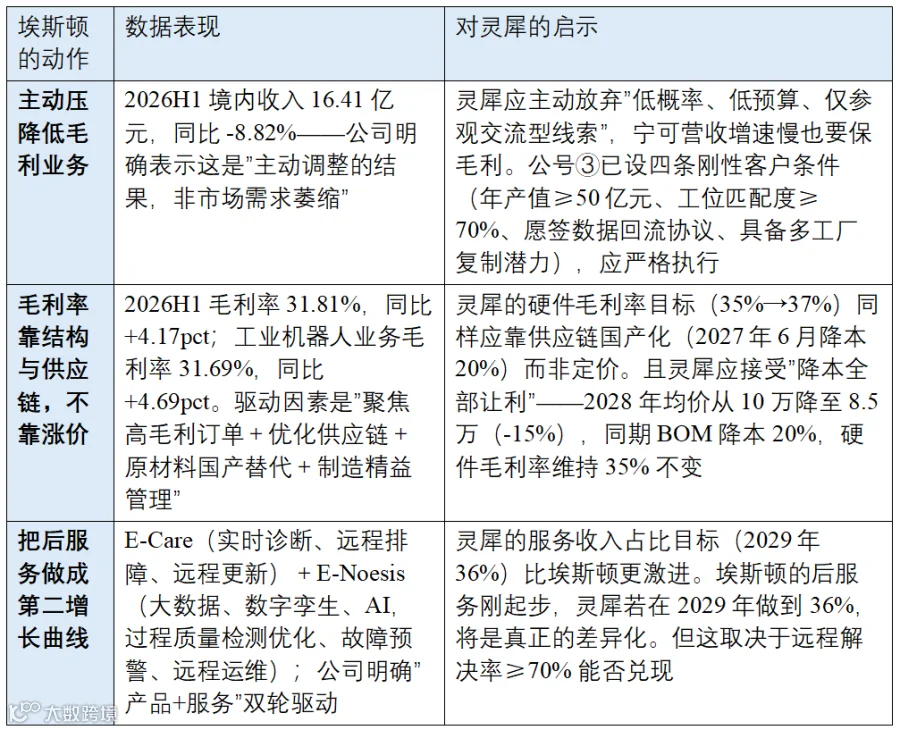
反面教训同样重要:埃斯顿 2025 年 11 月推出人形机器人”磐石C05-L”,2026 年以 4.87 亿元收购埃斯顿酷卓 100% 股权并表。酷卓 2026H1 营收仅 3,281.54 万元,2024 年至 2026 年 4 月累计亏损超 1 亿元,而对赌条款要求 2026—2029 年累计营收不低于 6.2 亿元。这说明具身智能新业务从投入到产出的周期以”年”为单位,且亏损额以”亿”为单位。 灵犀 2025—2028 年累计亏损 2.75 亿元的规划,与酷卓的亏损量级是可比的——这不是异常,而是行业常态,融资节奏必须为此预留。
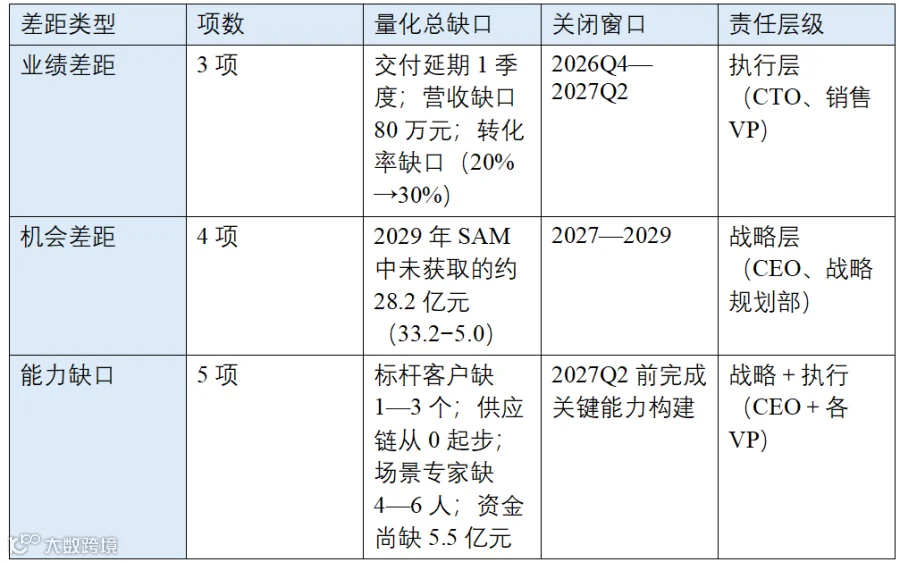
3.5 差距汇总表
第四章 市场洞察(五看)
4.1 看宏观:政策与经济

4.2 看行业/市场

灵犀的市场选择逻辑(SPAN 的”市场吸引力”事实基础): - 不做全工业具身智能(57.4 亿元全口径太大、太散) - 只做汽车总装+3C 精密装配的柔性操作工位(2029 年 SAM 33.2 亿元) - 判断依据:需求刚性(换型、良率、招工难)+技术匹配(0.1N 力控、具身大脑恰好解决非标操作)+竞争空档(整机厂做不精、传统巨头不会做)+能力可达(2 家试点已验证初步可行性)
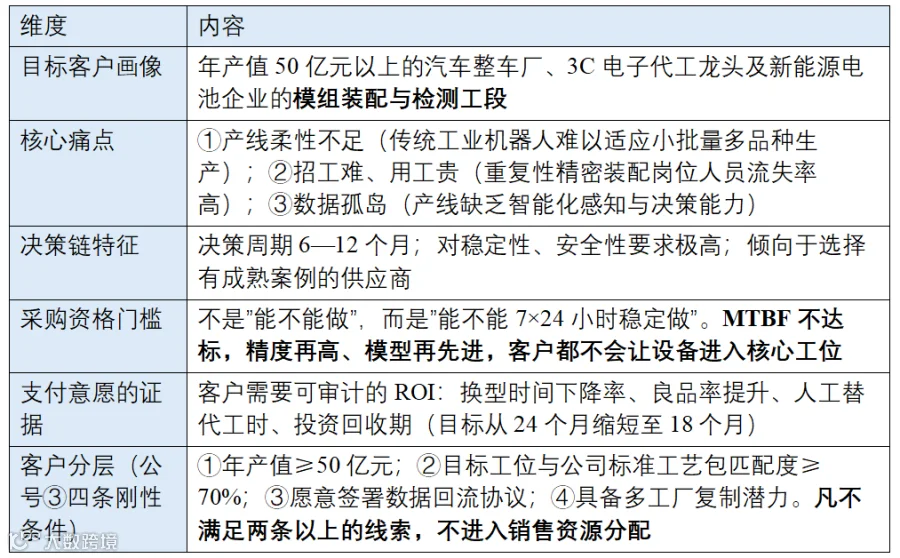
4.3 看客户
4.4 看竞争:三类对手,三种打法
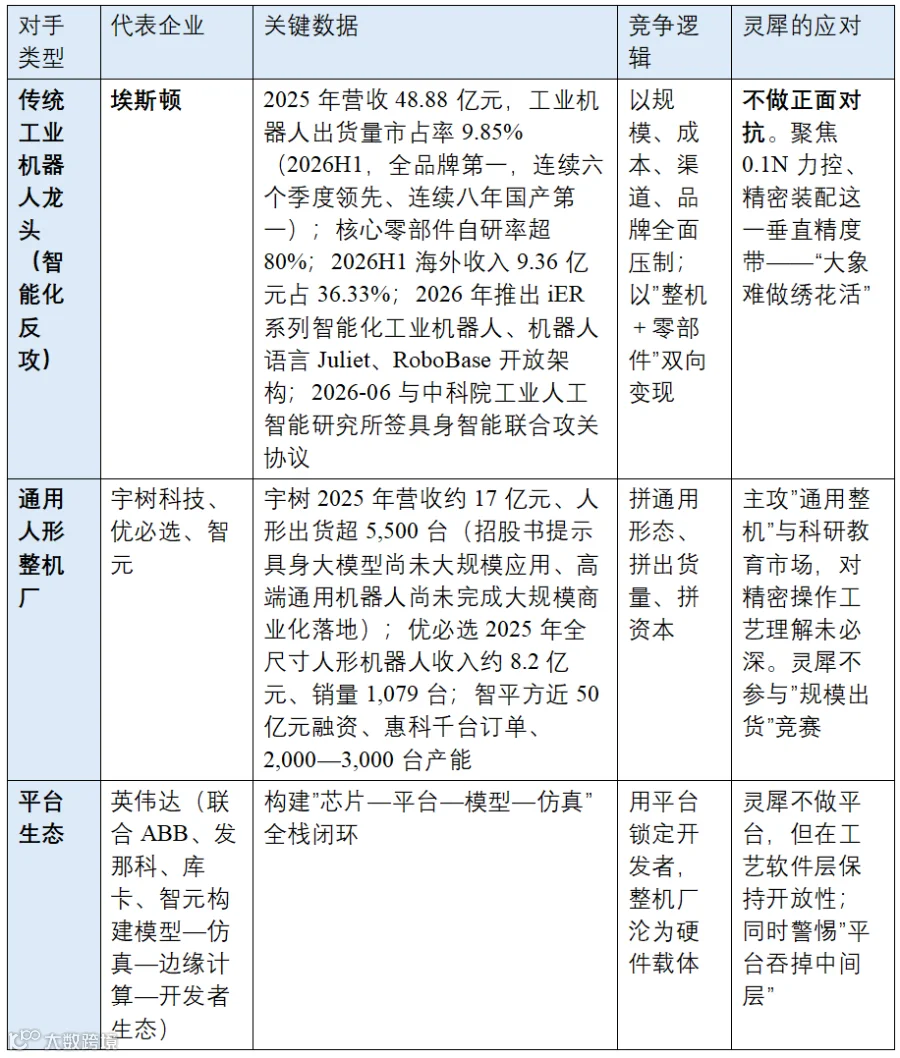
竞争烈度的量化感受:2026 年上半年赛道融资超 935 亿元,十亿级融资渐成常态;全国具身智能相关企业已突破万家。但多数企业仍处于 Demo 阶段,真正具备规模化交付能力的极少——这正是灵犀的机会窗口,也是它必须在 2027 年拿下标杆客户的理由。
4.5 看自身
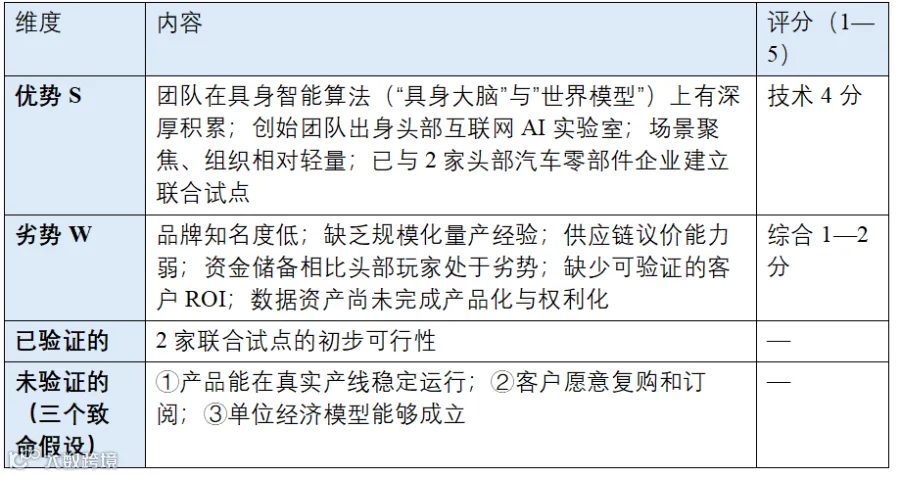
公号③的判断非常精准:灵犀的财务目标能否实现,几乎完全取决于这三个尚未被证明的假设。因此本次战略解码的主线不是常规的增长分解,而是”验证驱动增长”。
4.6 五看洞察结论(一句话)
在一个确定性上行、但竞争尚未定型的 33 亿元细分市场里,灵犀拥有真实但未被验证的技术优势,以及全面薄弱的商业能力。战略的全部要义,是在 2—3 年政策与资本窗口期内,用 3 个标杆客户把三个未验证假设变成可审计的证据,然后才有资格谈规模。
第五章 战略意图
5.1 使命、愿景与战略定位
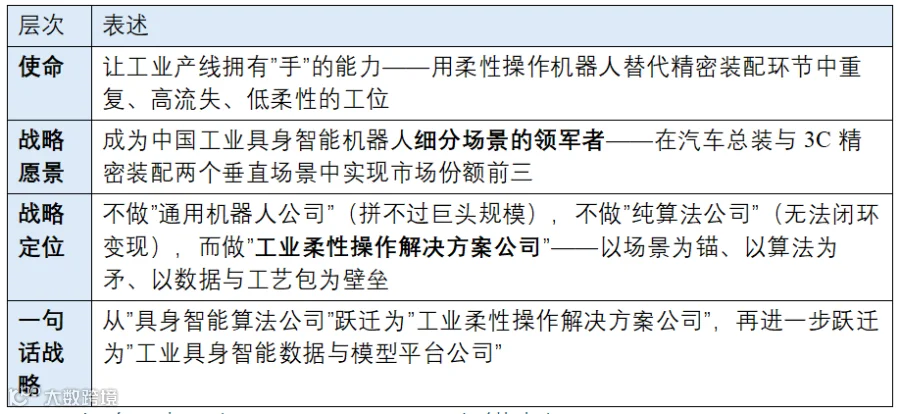
5.2 战略目标(2026—2029,A 类锚点)
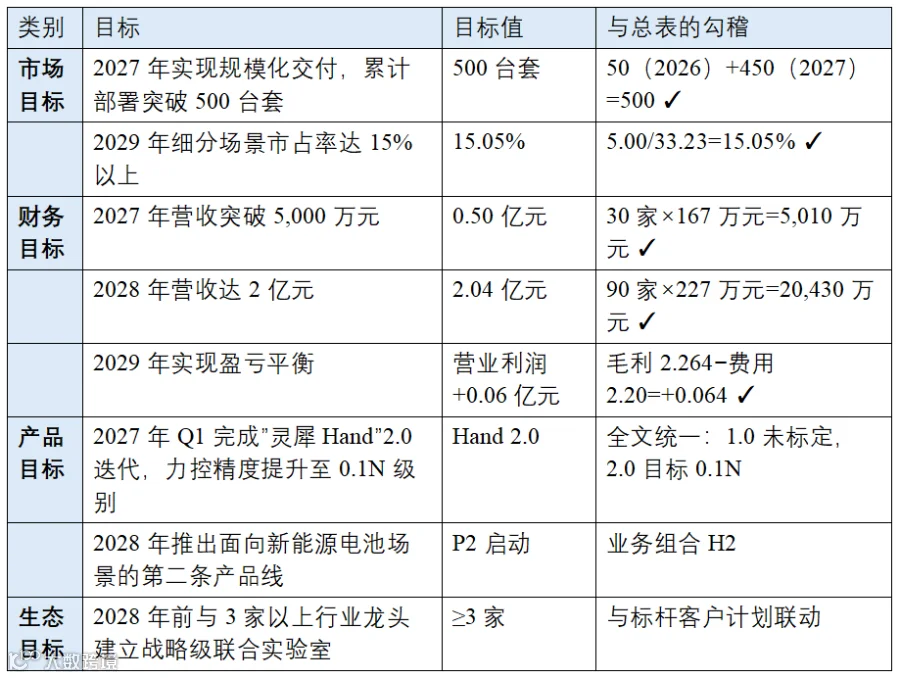
5.3 目标的可信度检验:与埃斯顿的路径对比
灵犀 2029 年营收 5.00 亿元,埃斯顿 2025 年营收 48.88 亿元。灵犀要在 4 年内从 0.042 亿元做到 5.00 亿元(CAGR 约 228%),这个增速是否可信?
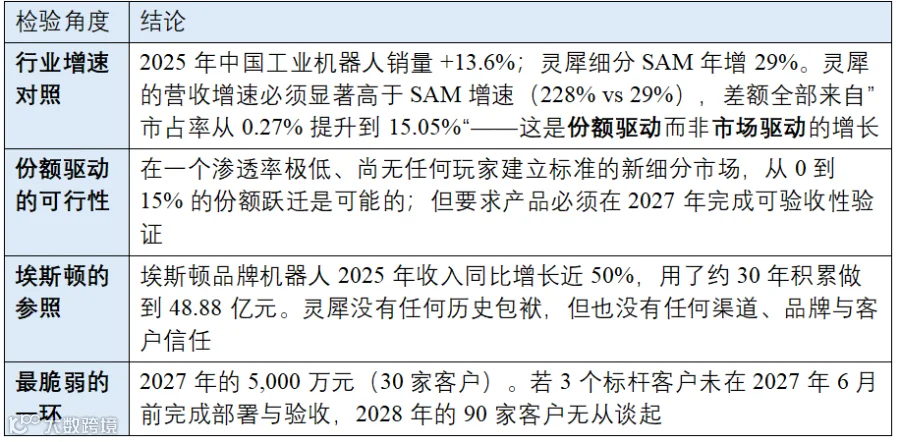
结论:目标激进但结构自洽。真正的门槛不在 2029 年,而在 2027 年 6 月的 3 个标杆客户——它是整张战略地图的枢纽节点。
第六章 SPAN 矩阵(战略定位分析)
6.1 维度与权重设计
SPAN 用”市场吸引力 × 竞争地位”两轴定位每个业务。权重设计体现灵犀所处阶段的判断:
市场吸引力(满分 5 分)

竞争地位(满分 5 分)
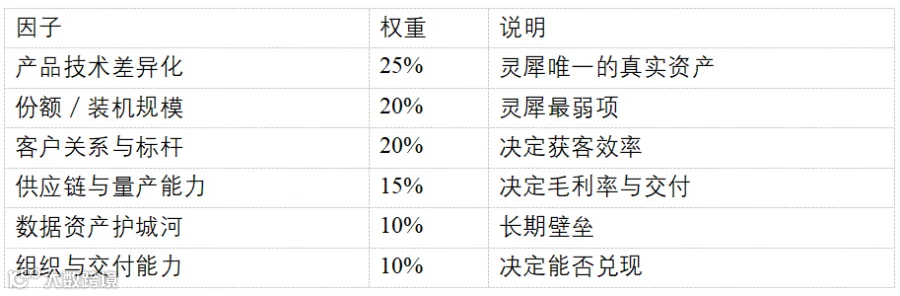
6.2 SPAN 打分结果
具身智能领域最容易出错的地方,是不同机构对”产业/机器人/人形机器人/工业具身智能”的口径完全不同。本文锁定三个口径,全文不再混用。

P1 打分明细

P2 打分明细:市场 3×0.25=0.75;竞争烈度 3×0.20=0.60;需求 4×0.20=0.80;利润 4×0.15=0.60;政策 4×0.10=0.40;成熟度 2×0.10=0.20 → 3.35 差异化 3×0.25=0.75;份额 1×0.20=0.20;客户 1×0.20=0.20;供应链 2×0.15=0.30;数据 1×0.10=0.10;交付 2×0.10=0.20 → 1.75
P3 打分明细:市场 3×0.25=0.75;竞争烈度 3×0.20=0.60;需求 3×0.20=0.60;利润 5×0.15=0.75;政策 3×0.10=0.30;成熟度 1×0.10=0.10 → 3.10 差异化 2×0.25=0.50;份额 1×0.20=0.20;客户 1×0.20=0.20;供应链 1×0.15=0.15;数据 2×0.10=0.20;交付 1×0.10=0.10 → 1.35
6.3 矩阵定位图(文字版)

三块业务全部落在”市场吸引力中高、竞争地位低”的问号区——这是创业公司的典型画像,也是最重要的战略提示:
1. P1 是唯一必须”重建”的对象。3.90 的吸引力说明市场是对的,2.05 的地位说明能力是缺的。差距全部集中在地位维度(份额 1、供应链 1、交付 1、客户 2)。这说明 P1 的问题不是”要不要做”,而是”怎么把地位从 2.05 拉到 3.0 以上”——答案就是关键任务 KT-C1(标杆验证)、KT-P3(供应链)、KT-P4(标准化交付)。
2. P2 现在只有 1.75 的地位,却在 2028 年就要商业化。这意味着 P2 的正确姿态是”用 P1 的客户关系和供应链顺延”,而不是独立投入。2026—2027 年只做预研与接洽,不建独立团队。
3. P3 是期权,不是业务。1.35 的地位中,份额、客户、供应链、交付全为 1 分——它没有任何独立生存能力,完全寄生于 P1 的装机量。任何在 2029 年前对 P3 的实质性投入都是对 P1 的抽血。
6.4 SPAN 对标:埃斯顿的业务矩阵长什么样
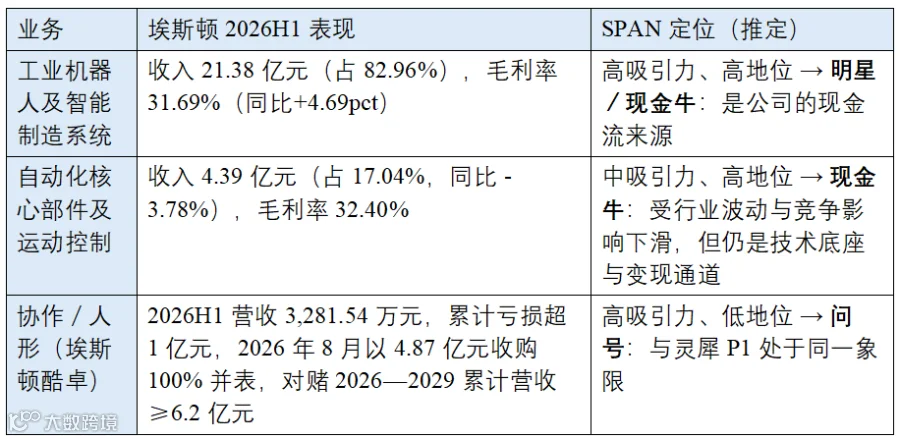
这张对照表最重要的信息:埃斯顿的”问号业务”(酷卓)比灵犀的 P1 地位更低、亏损更久,但它背靠一个”明星业务”提供的现金流与渠道。灵犀没有这个缓冲——它唯一的业务就在问号区。这解释了为什么灵犀必须在 2027 年 6 月前拿下标杆、必须在 2028Q4 前完成 C 轮:它没有第二次机会。
第七章 业务组合
(三层面 H1/H2/H3 与 BCG 对照)
7.1 三层面业务组合设计
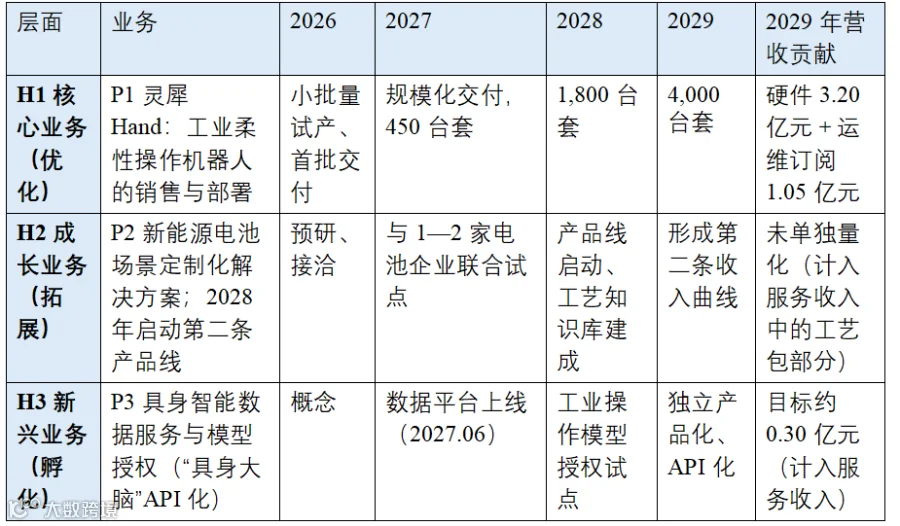
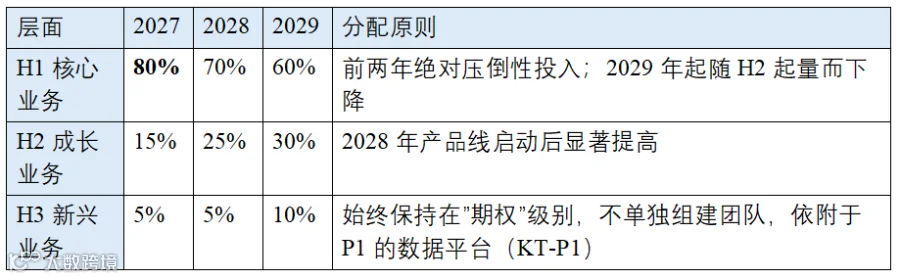
7.2 H1/H2/H3 的资源分配(2027—2029,按研发与管理精力计)
7.3 与 BCG 矩阵的对照与选择理由
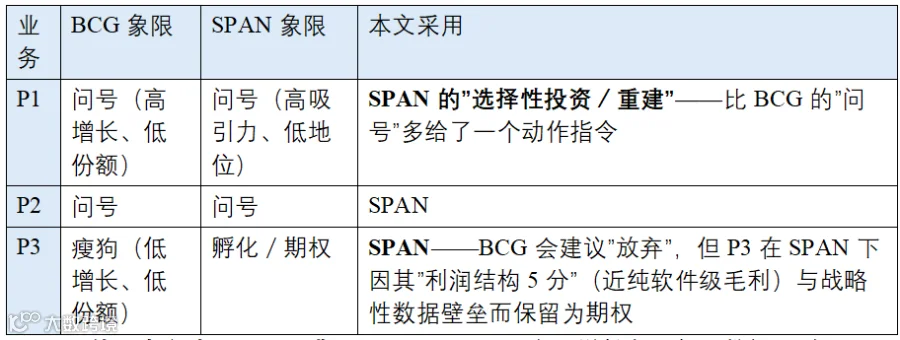
为什么本文选 SPAN 而非 BCG:BCG 只用”市场增长率 × 相对份额”两个变量,对灵犀这类”市场增长率高但绝对规模小、份额低但差异化强”的新业务会给出过于粗暴的”放弃/观望”结论。SPAN 允许把”技术变现成熟度”“数据资产护城河”“竞争烈度(反向)”纳入判断,从而把 P3 从”瘦狗”救回为”期权”。这不是美化,而是把战略性资产与现金流资产区分开——这一点对具身智能这类”数据即壁垒”的行业尤其重要。
7.4 业务组合对标:埃斯顿的”三条腿”

最重要的发现:埃斯顿”整机+零部件”双向变现的能力,是它即使在本体业务毛利率只有 31.69% 时仍能维持盈利的关键。灵犀的零部件完全外采,意味着它在硬件环节没有任何成本护城河——它必须靠软件与服务(60% 毛利率)把综合毛利率拉到 45.3%。这就是灵犀商业模式设计的全部压力所在。
第八章 关键难点与创新焦点
8.1 五大关键难点
BLM 的”创新焦点”模块要求先回答:实现战略意图,最难的是什么?灵犀的五个难点按”致命程度”排序如下:

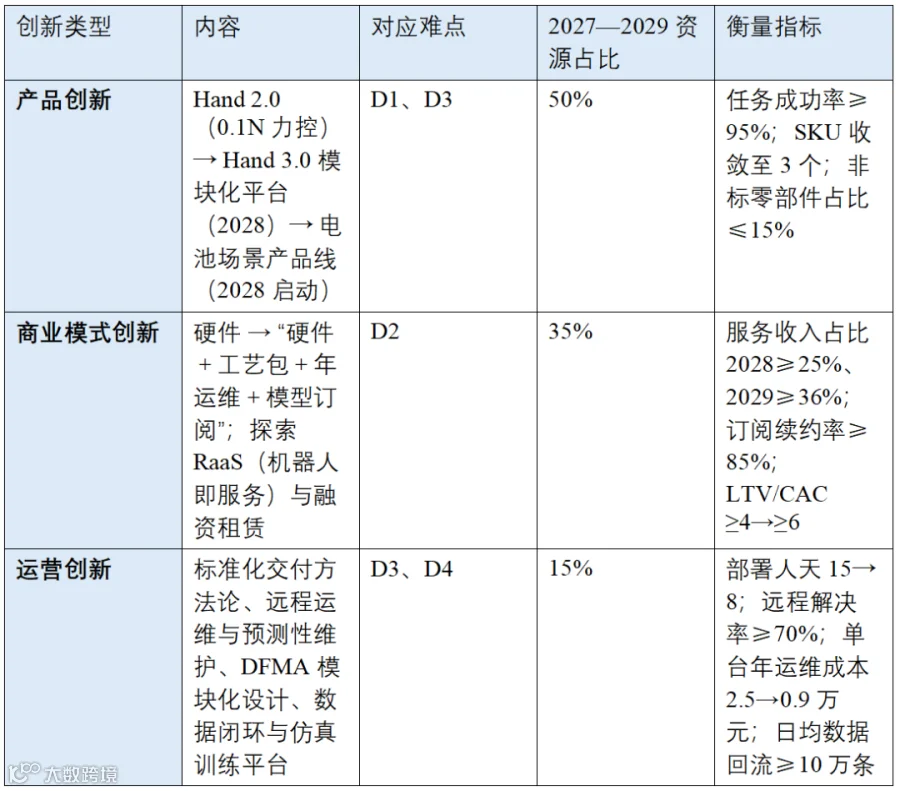
8.2 创新焦点组合:三种创新,三种资源配置
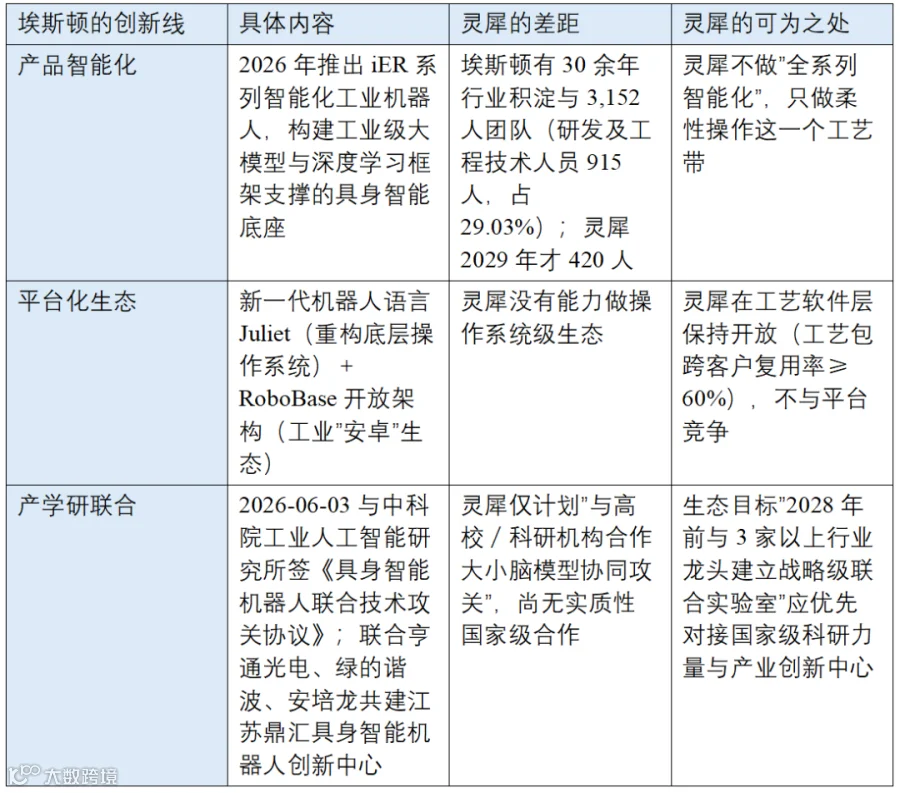
8.3 创新焦点对标:埃斯顿的三条创新线
第九章 业务设计:九要素商业模式画布
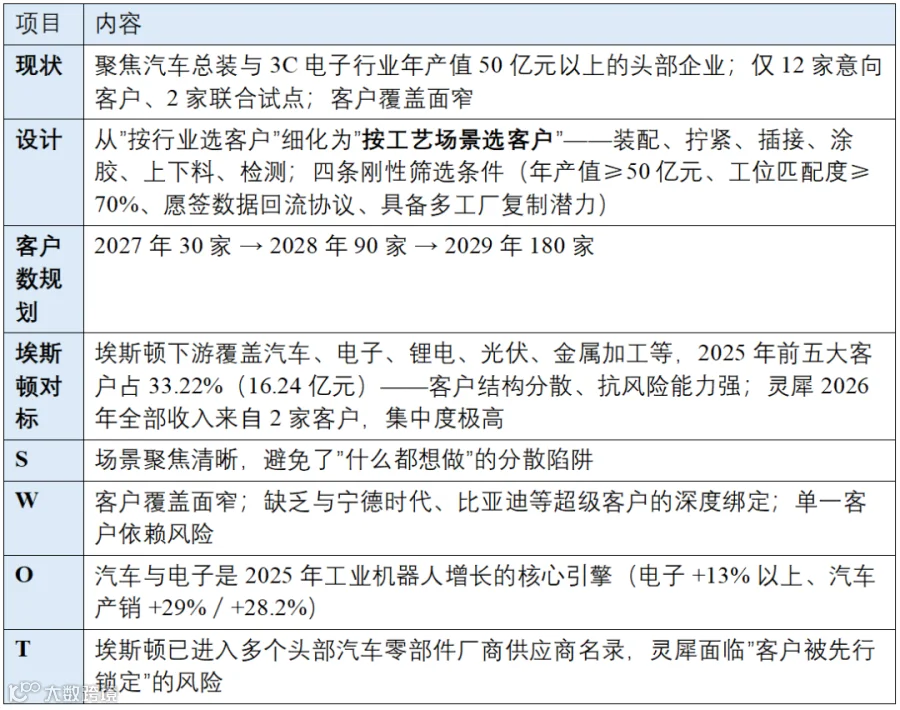
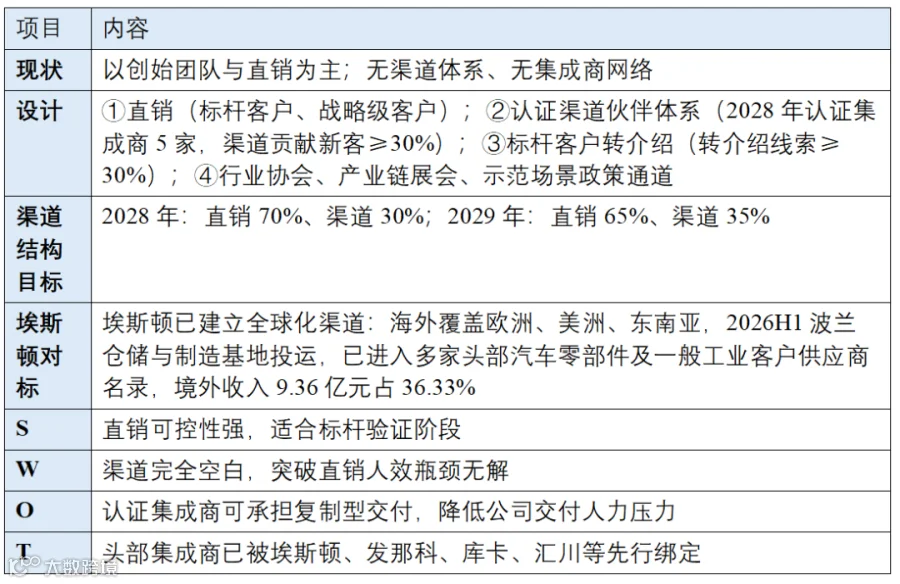
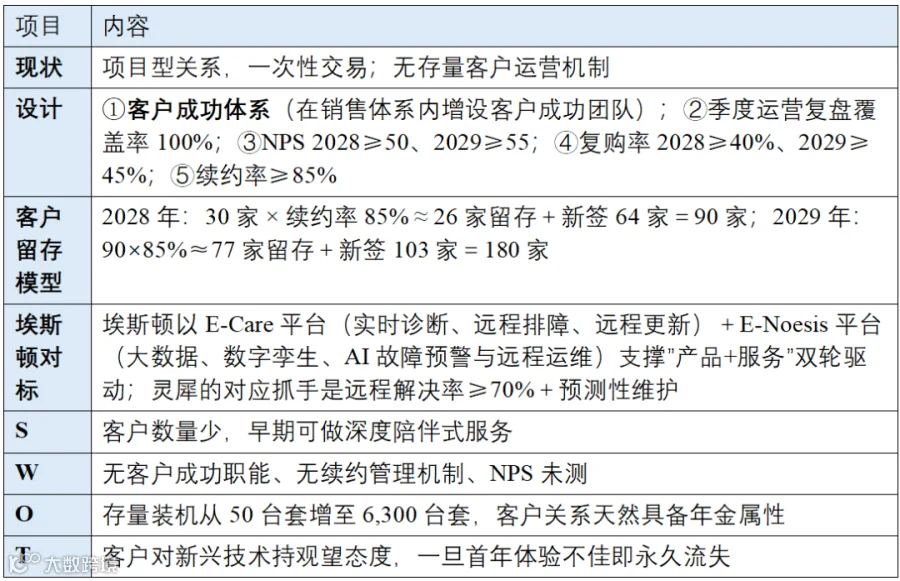
商业模式画布九要素:客户细分、价值主张、渠道通路、客户关系、收入来源、核心资源、关键业务、重要伙伴、成本结构。以下逐项展开,每项给出”现状 → 设计 → 埃斯顿对标 → SWOT 要点”。
9.1 要素一:客户细分(Customer Segments)
9.2 要素二:价值主张(Value Proposition)

9.3 要素三:渠道通路(Channels)
9.4 要素四:客户关系
(Customer Relationships)
9.5 要素五:收入来源(Revenue Streams)
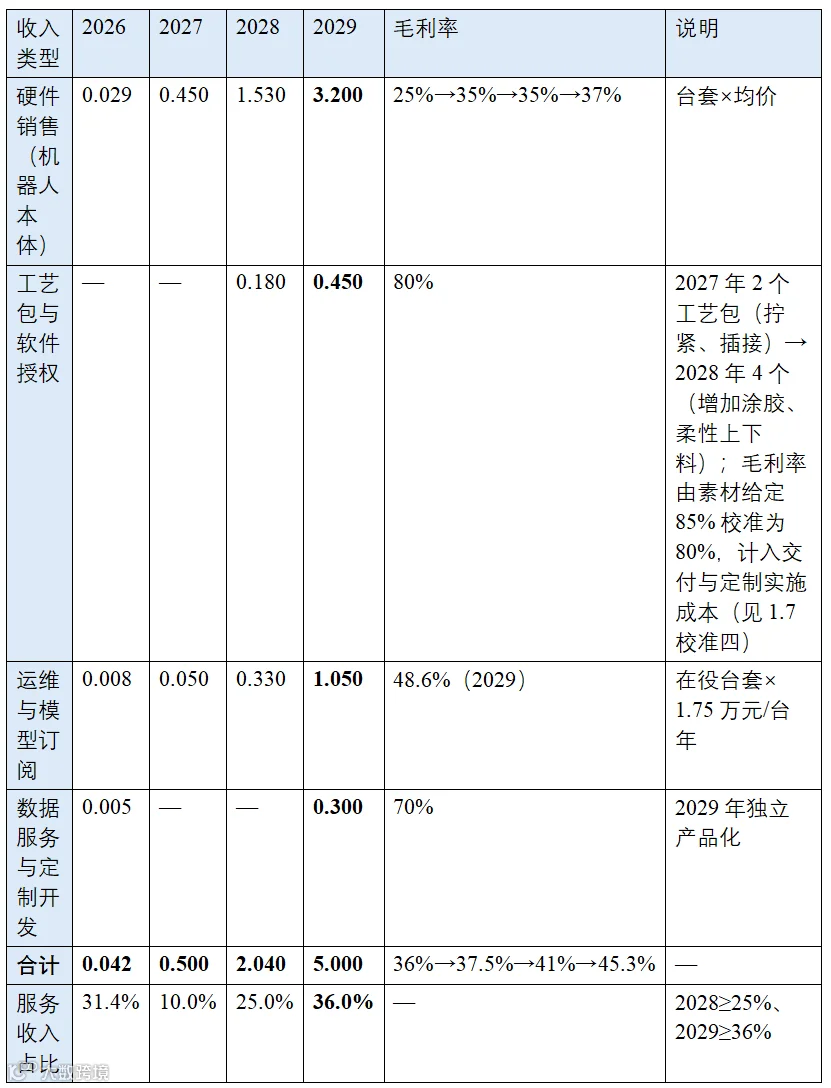
2029 年服务收入 1.80 亿元的构成校验:运维订阅 1.05 亿元(6,000 在役台套 × 1.75 万元)+工艺包与软件授权 0.45 亿元+数据服务 0.30 亿元 = 1.80 亿元 ✓
2029 年服务成本校验:运维 6,000×0.9 万元=0.54 亿元;工艺包 0.09 亿元(0.450×20%);数据 0.09 亿元(0.300×30%);合计 0.72 亿元 → 服务毛利 1.08 亿元,服务毛利率 60.0% ✓(与 1.3 总表口径一致)
埃斯顿对标:埃斯顿 2025 年工业机器人及智能制造 39.96 亿元(占 81.74%)、核心部件 8.89 亿元(占 18.18%),后服务市场刚起步、未单独披露收入。灵犀 2029 年服务占比 36% 的目标比埃斯顿更激进——这是灵犀在规模劣势下唯一的毛利率解法,也是最大的执行风险。
9.6 要素六:核心资源(Key Resources)
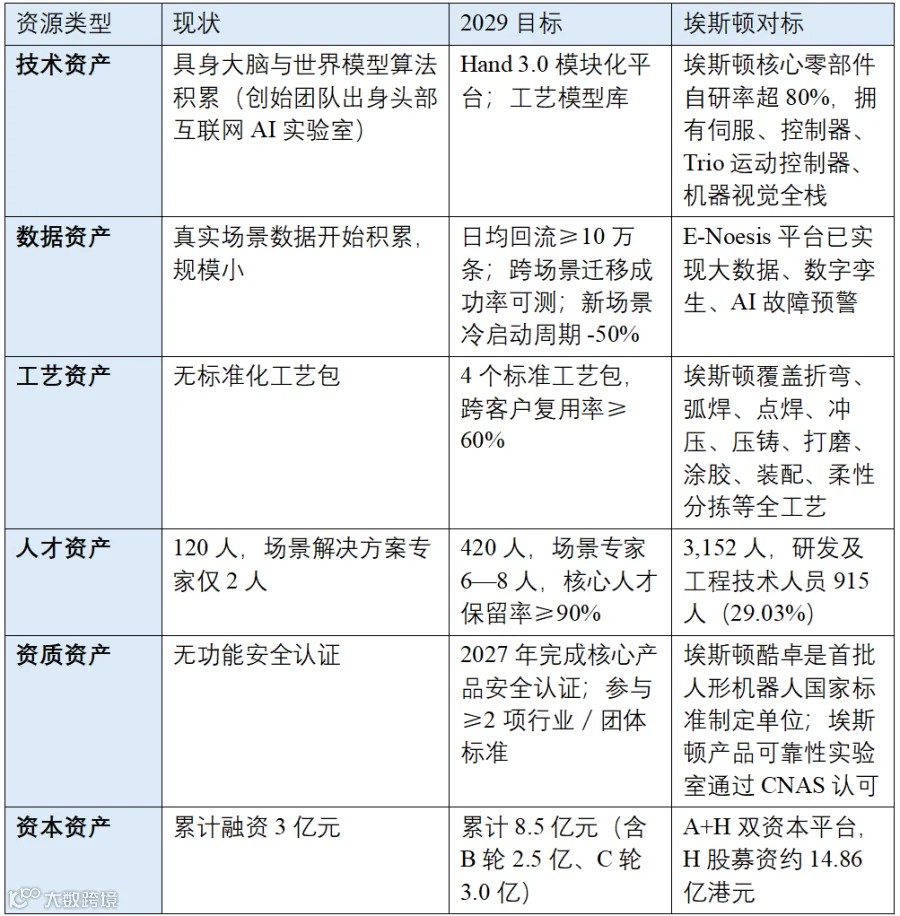
9.7 要素七:关键业务(Key Activities)
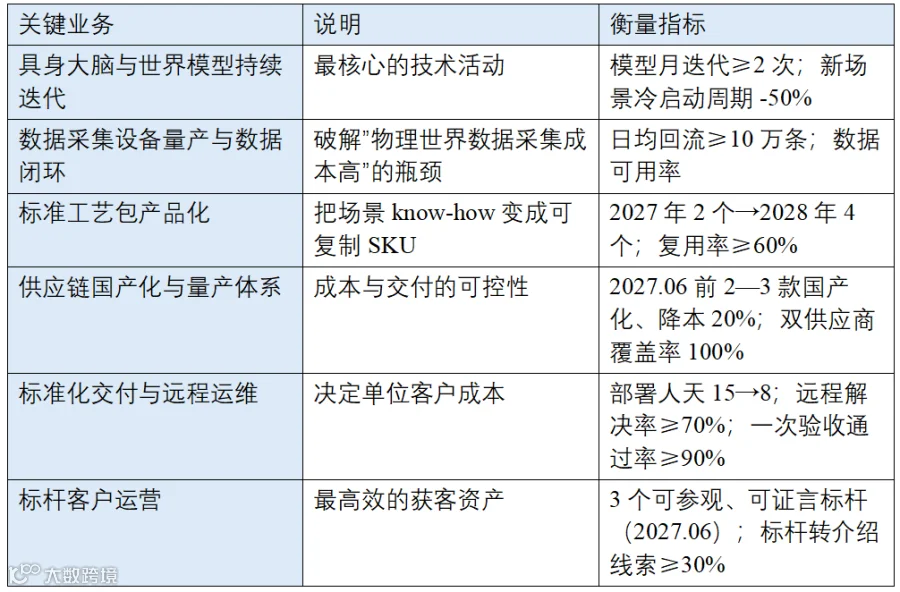
9.8 要素八:重要伙伴(Key Partners)
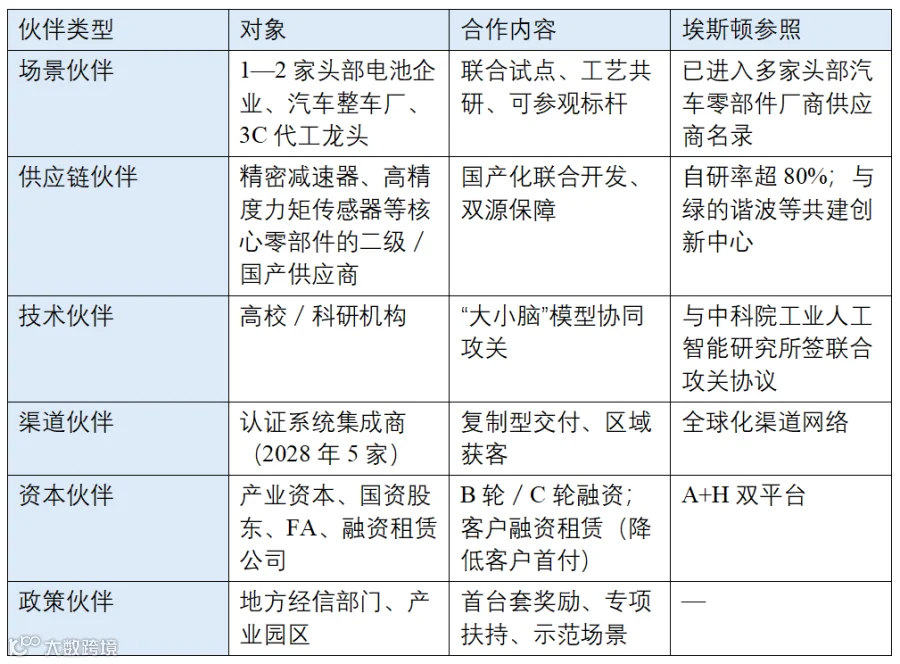
9.9 要素九:成本结构(Cost Structure)
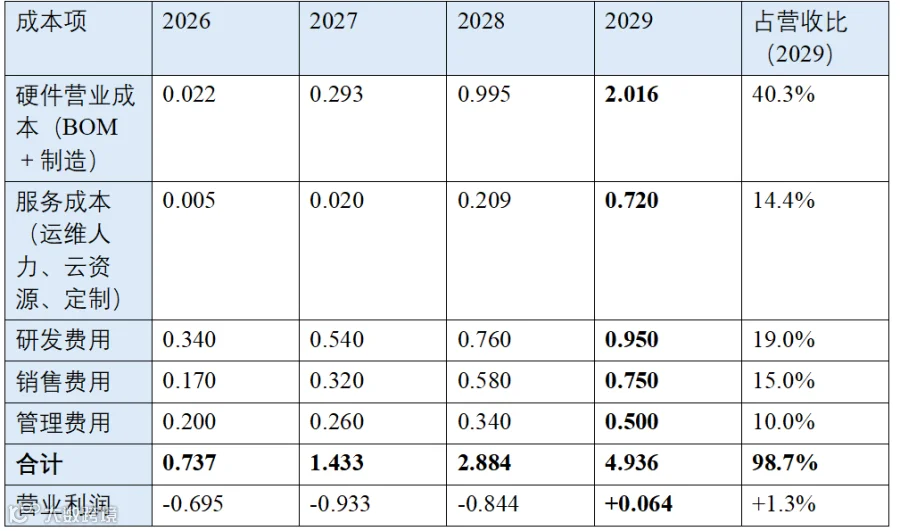
校验:2029 年 营业收入 5.000 − 营业成本 2.736 − 期间费用 2.200 = +0.064 亿元。(营业成本 = 硬件 2.016+服务 0.720 = 2.736 亿元;硬件毛利率 = (3.200−2.016)/3.200 = 37.0% ✓;服务毛利率 = (1.800−0.720)/1.800 = 60.0% ✓;综合毛利率 = (5.000−2.736)/5.000 = 45.3% ✓,与 1.3 总表完全一致;营业利润率 = 0.064/5.000 = 1.3%;合计/营收 = 4.936/5.000 = 98.7% ✓)
口径闭合说明:本节成本结构与 1.3 总表已完全闭合(综合毛利率均为 45.3%,营业利润均为 +0.064 亿元)。闭合的前提是 9.5 表中工艺包与软件授权毛利率由素材给定的 85% 校准为 80%(计入交付与定制实施成本),使服务板块加权毛利率恰为 60%(运维 48.6%×1.05+工艺包 80%×0.45+数据 70%×0.30=1.08 亿元毛利/1.80 亿元收入)。全文统一引用 45.3%,不再存在第二口径。
成本结构对标(2029E vs 埃斯顿 2025A)

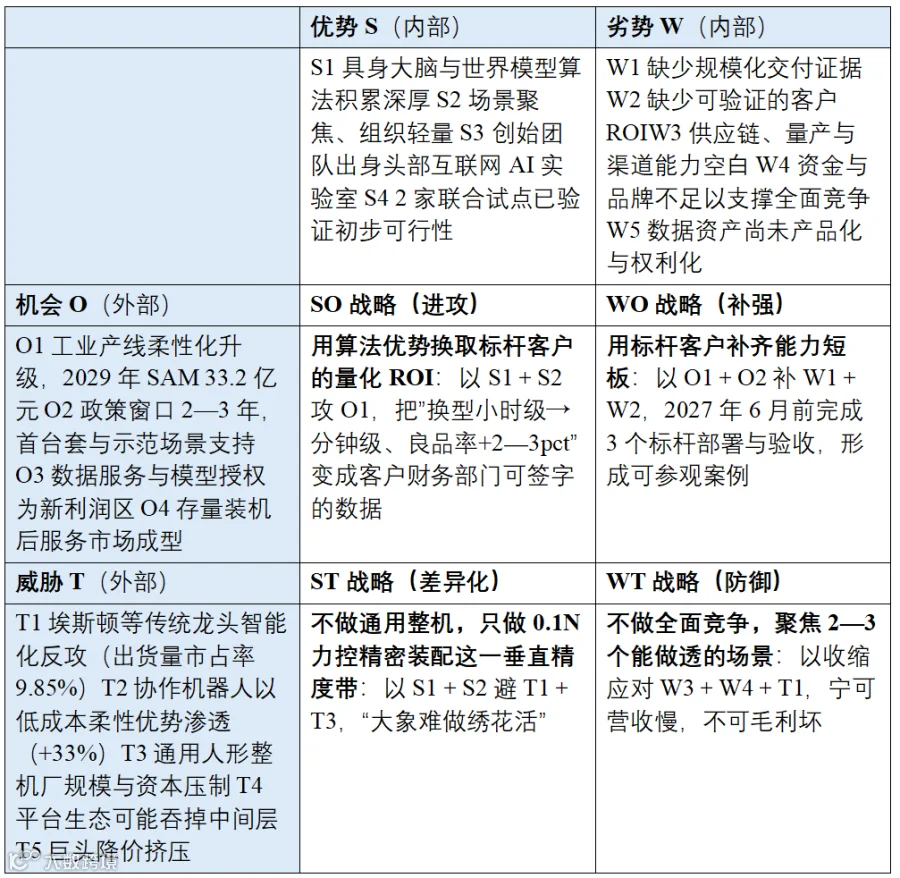
9.10 SWOT 整合矩阵
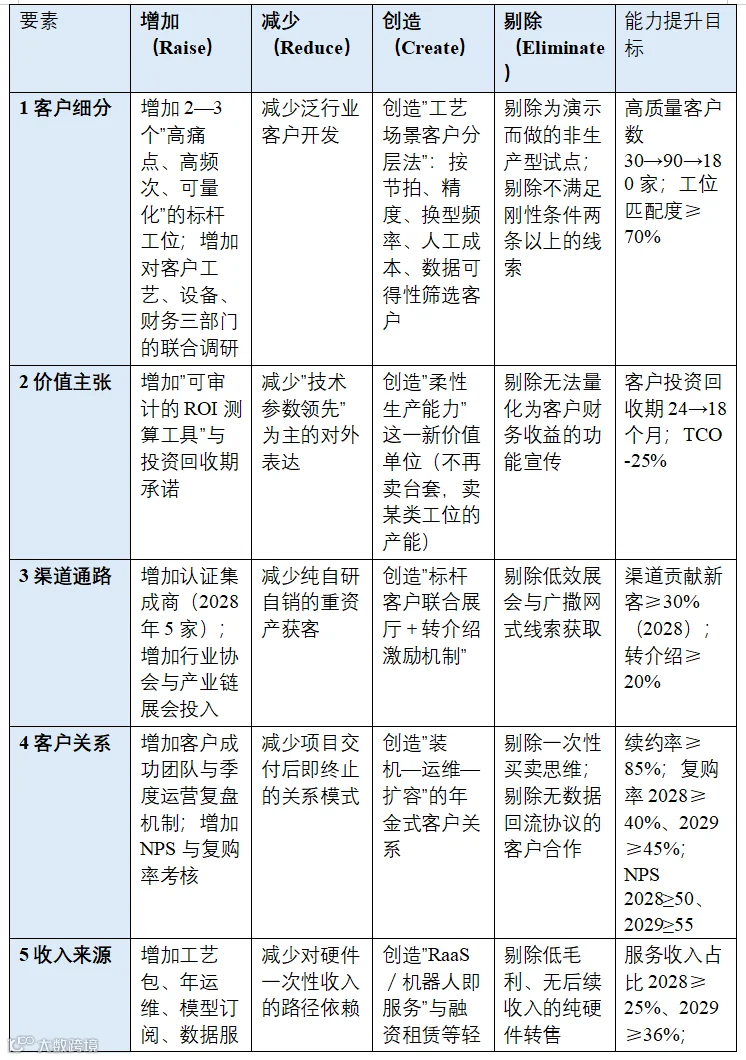
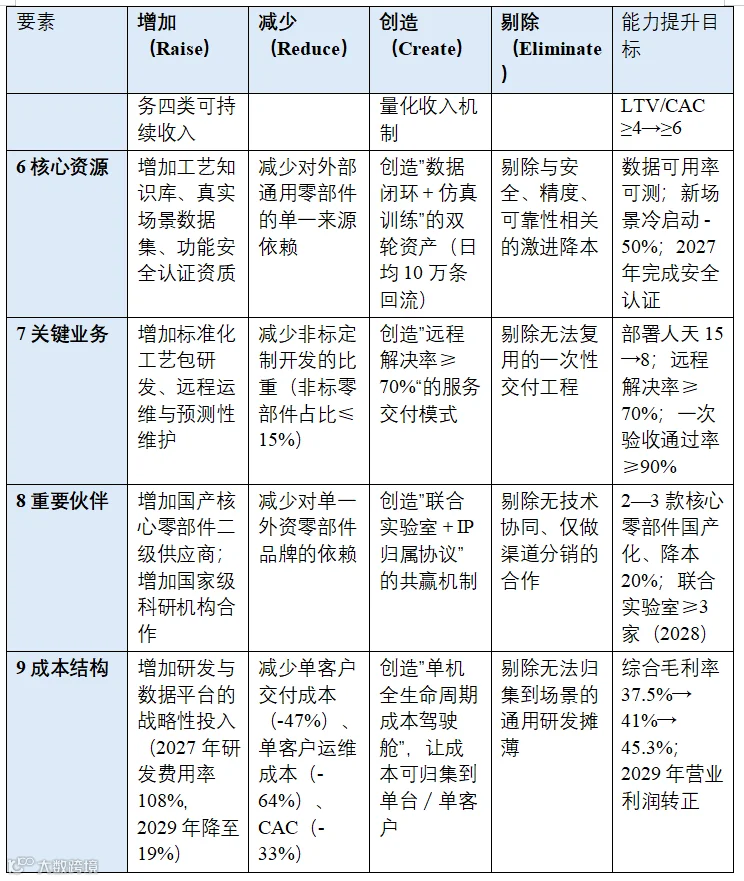
9.11 ERRC 四动作:重构价值曲线与成本曲线
“增加、减少、创造、剔除”不是任务清单,而是重构价值曲线与成本曲线的四个动作。下表量化目标属建议性管理目标,用于战略研讨,不代表现有经营承诺。
9.12 商业模式跃迁三阶段

与三层面业务的对应:第一阶段=P1 的验证期;第二阶段=P1 的规模期+P2 的启动期;第三阶段=P3 的产品化期。
埃斯顿的镜鉴:埃斯顿酷卓(协作/人形)2026H1 营收 3,281.54 万元、累计亏损超 1 亿元,却背负 2026—2029 年累计营收≥6.2 亿元的对赌。这说明“新兴业务”一旦背上营收对赌,就会被迫跳过第一阶段直接追求出货——这正是灵犀必须避免的。灵犀对 P3 的正确姿态是:2029 年前不单独考核收入,只考核”数据可用率、跨场景迁移成功率、模型月迭代次数”等能力指标。
第十章 战略解码与平衡计分卡指标分解
10.1 解码总逻辑
平衡计分卡战略地图的价值创造方向是自下而上:学习与成长(无形资产)→ 内部流程(价值创造)→ 客户(价值主张)→ 财务(价值结果)。 战略解码的方向自上而下:从财务目标倒推客户目标,从客户目标倒推流程要求,从流程要求倒推组织能力建设。
灵犀的特殊性在于:它处于”小批量验证—规模化交付”的临界点,财务目标能否实现,几乎完全取决于三个尚未被证明的假设。因此本次解码的主线不是常规的增长分解,而是”验证驱动增长”。
本文在公号③”两跳解码”的基础上,把指标分解到公司级、业务级、部门级三层,并逐项给出目标值、权重与责任主体。
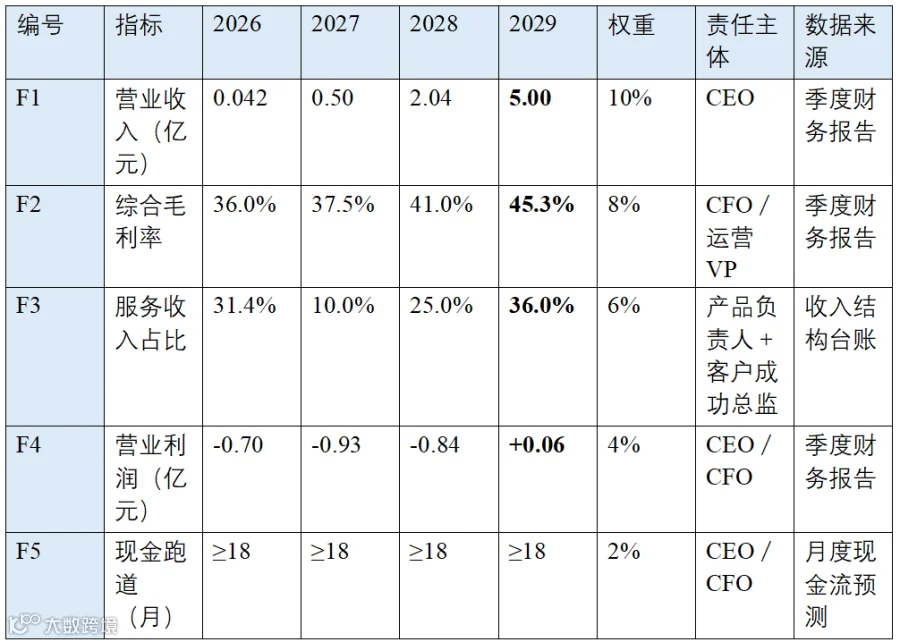
10.2 公司级平衡计分卡(权重合计 100%)
财务维度(权重 30%)
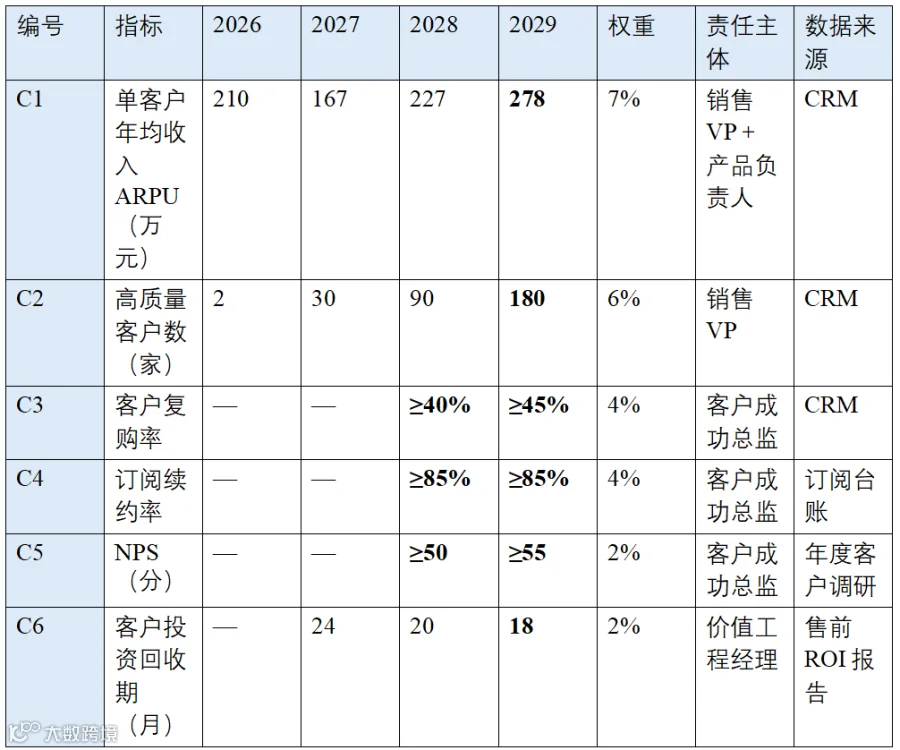
客户维度(权重 25%)
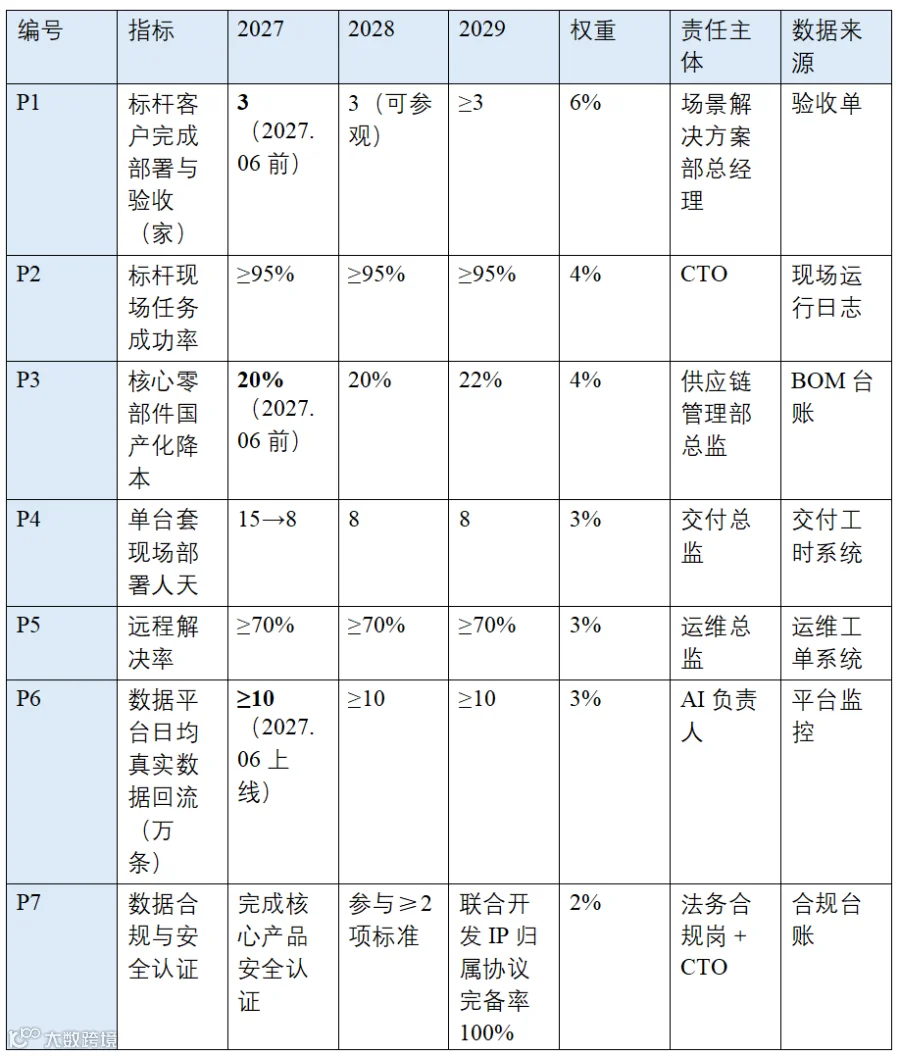
内部流程维度(权重 25%)
学习与成长维度(权重 20%)

权重校验:财务 10+8+6+4+2=30 ✓;客户 7+6+4+4+2+2=25 ✓;流程 6+4+4+3+3+3+2=25 ✓;学习 5+5+4+4+2=20 ✓;合计 100% ✓
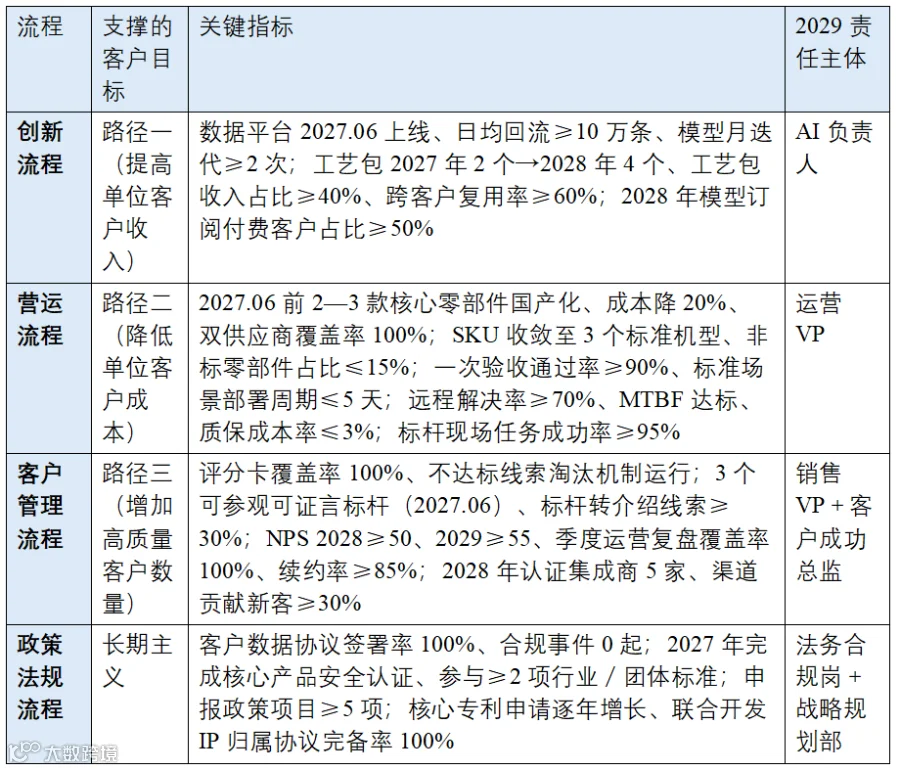
10.3 业务级分解:三条价值路径与四大流程
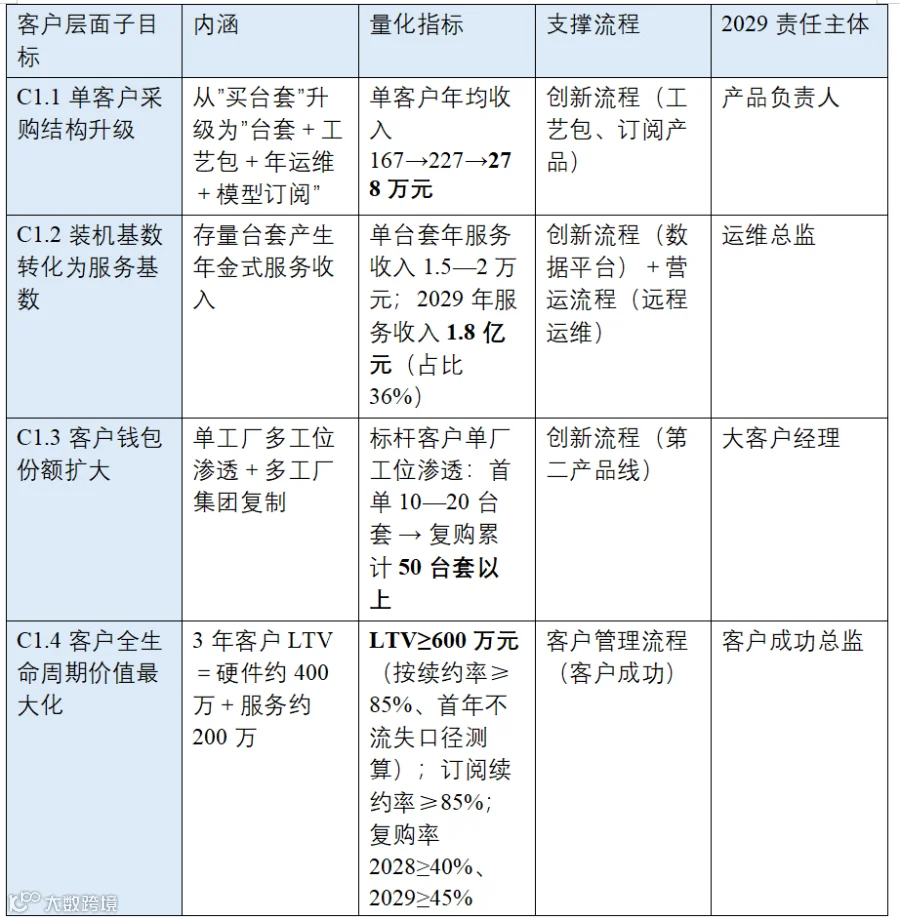
(一)路径一:提高单位客户收入(ARPU/LTV 提升)——对应 C1、C3、C4
因果逻辑:灵犀毛利率的真正来源不是硬件(35%—37%),而是软件与服务(60%+)。财务上的”综合毛利率 37.5%→45.3%“目标,只能在客户层面翻译为——每个客户从一次性购买者变成持续订阅者。
(二)路径二:降低单位客户成本(双向降本)——对应 C6
必须精确区分两个方向:对公司是生产率逻辑,对客户是价值主张逻辑,二者共同构成竞争力。
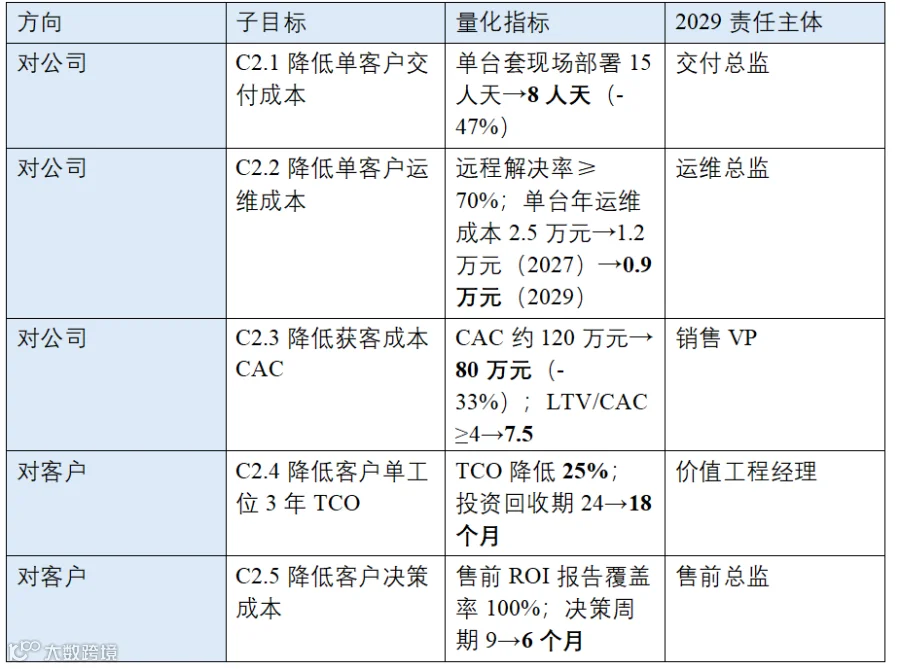
因果闭环:对公司而言,单位客户成本下降直接改善毛利与现金流;对客户而言,TCO 下降缩短决策周期、提高转化率——两者最终汇合于财务端的”盈亏平衡”。这是灵犀对抗埃斯顿降价竞争的根本方式:不在售价上竞争,在总拥有成本上竞争。
(三)路径三:增加高质量客户数量——对应 C2
“高质量”的四个刚性条件:①年产值≥50 亿元;②目标工位与公司标准工艺包匹配度≥70%;③愿意签署数据回流协议;④具备多工厂复制潜力。凡不满足两条以上的线索,不进入销售资源分配。

(四)四大流程与支撑关系
10.4 部门级指标分解
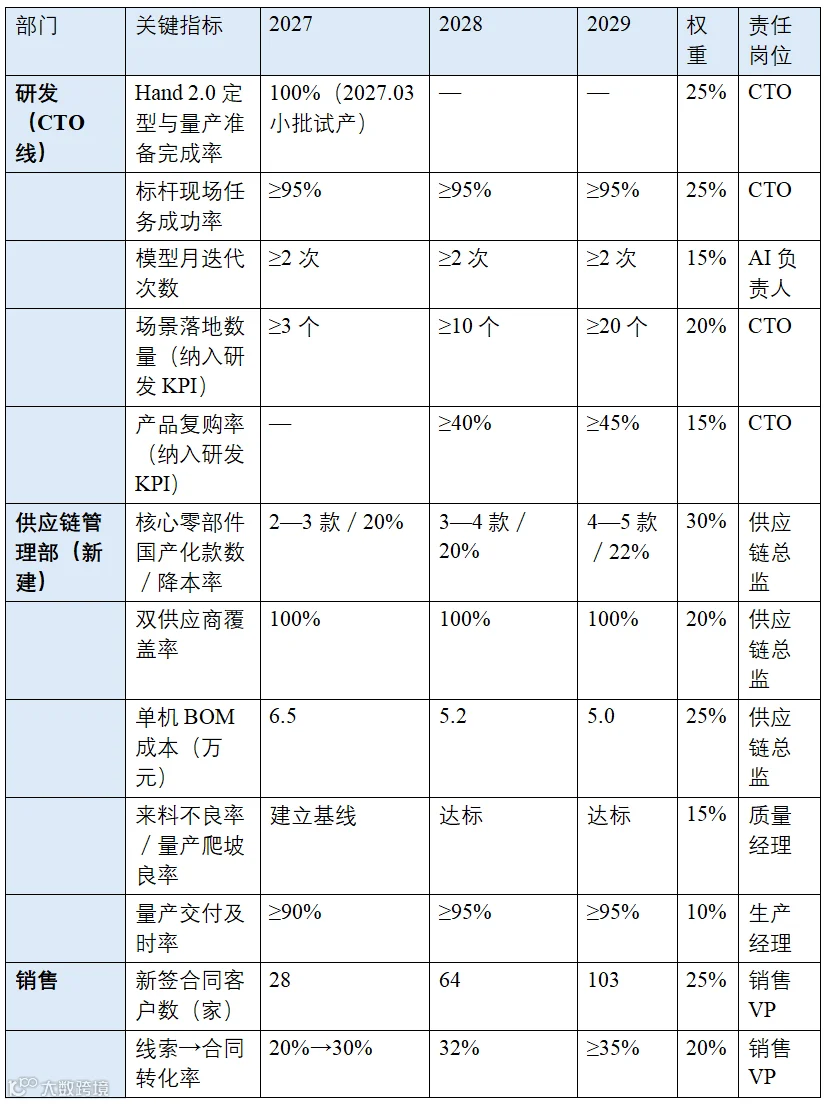

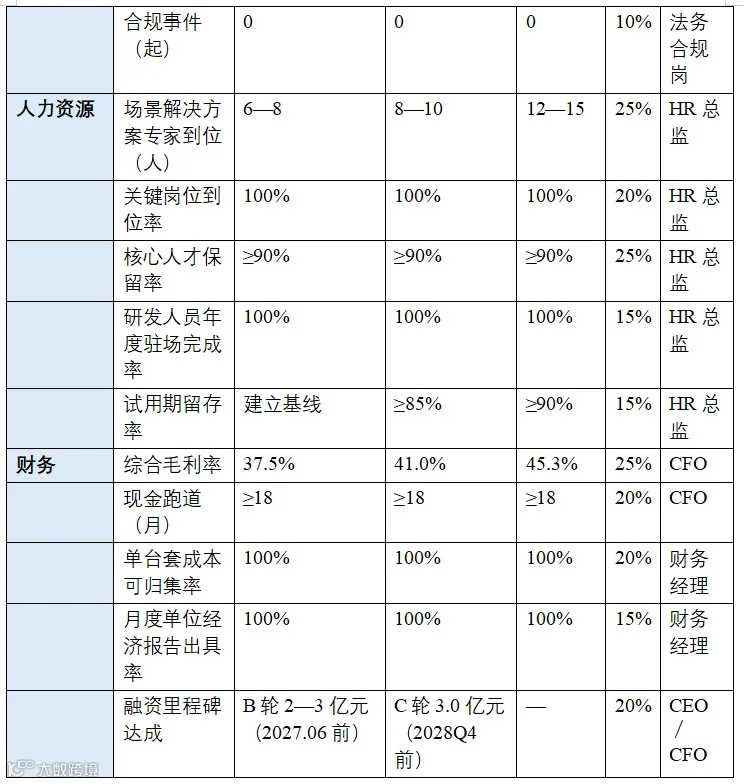
10.5 指标治理:三级机制
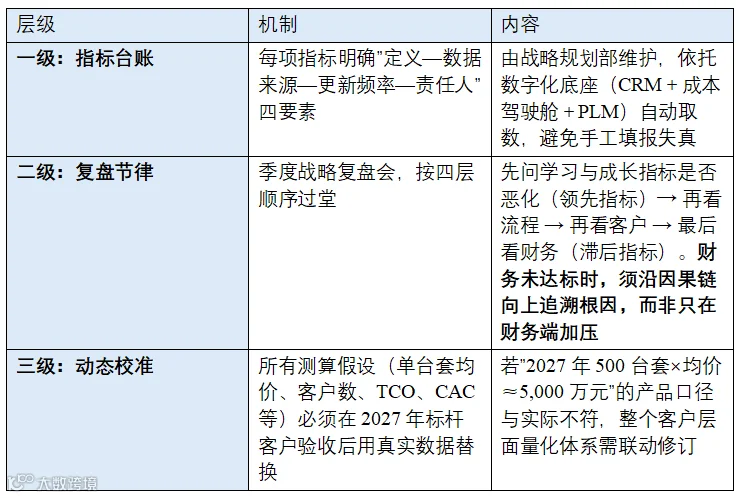
第十一章 确认关键任务
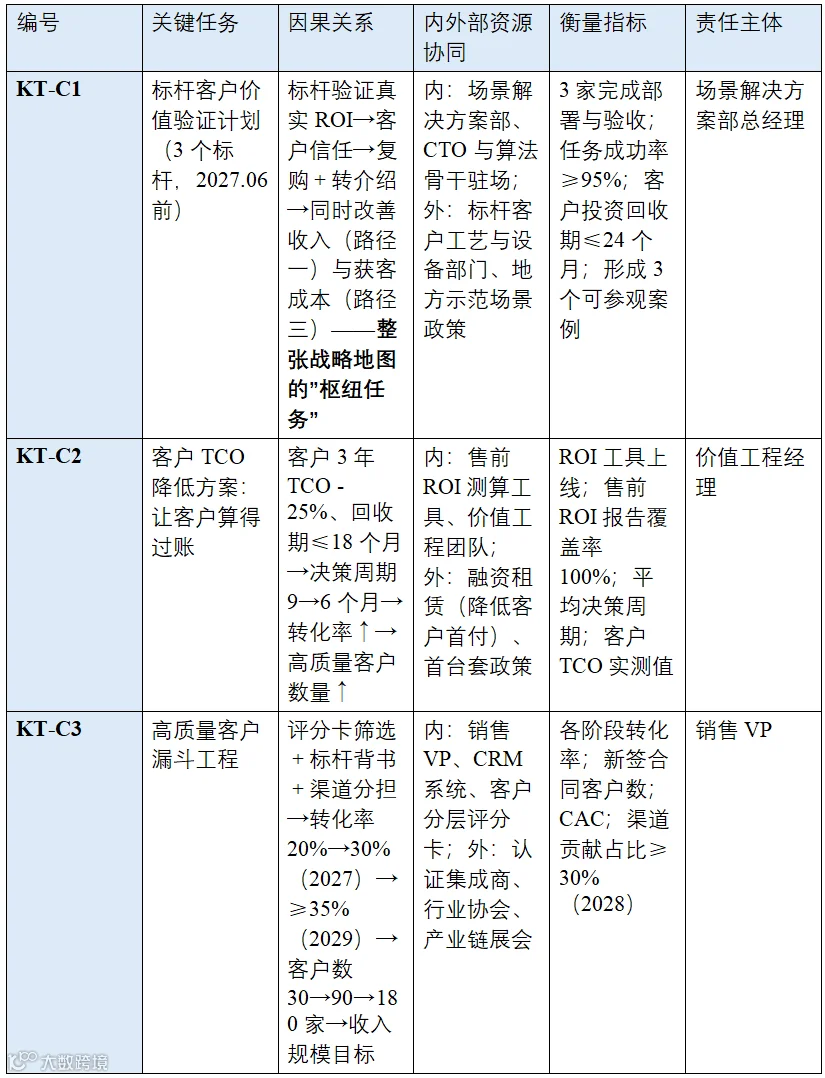
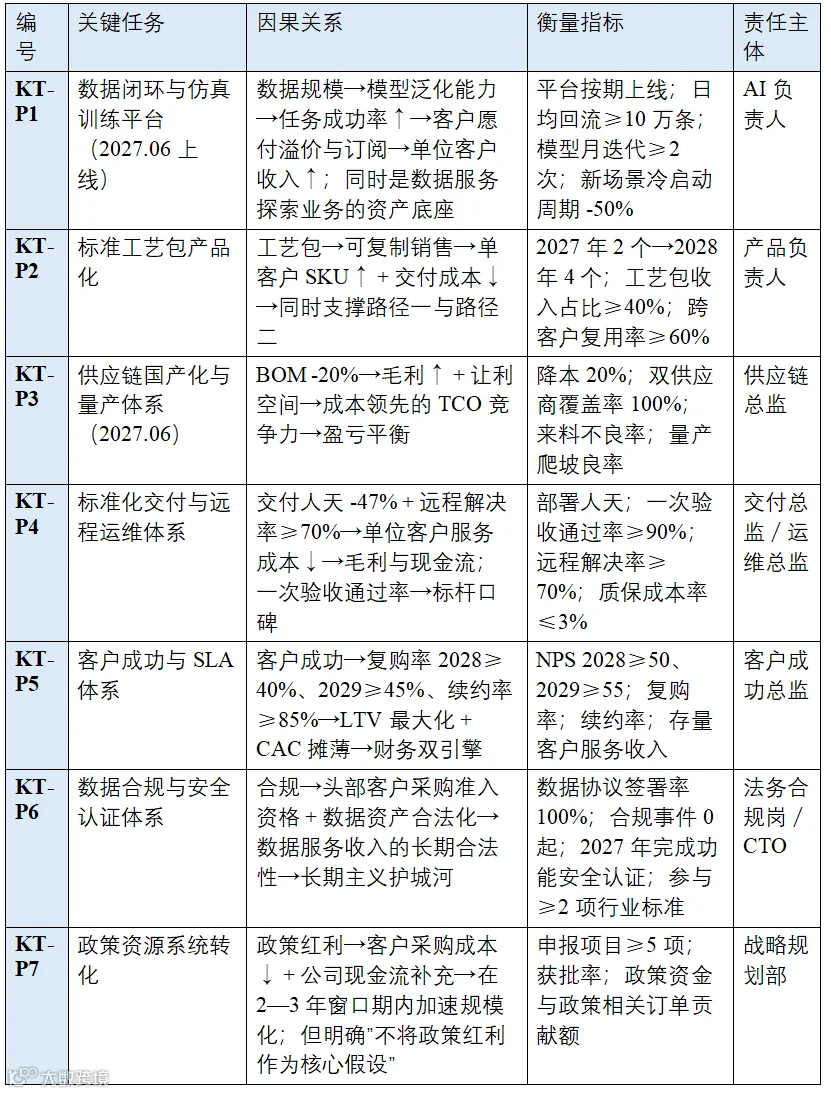
下表是整个解码体系的执行落点。每项关键任务标明:嵌入的战略地图层次、与战略目标的因果关系、所需内外部资源协同、衡量方式。
11.1 财务维度关键任务

11.2 客户维度关键任务
11.3 流程维度关键任务
11.4 学习与成长维度关键任务

11.5 关键任务里程碑总图

第十二章 基于战略地图因果关系的战略预算
12.1 预算分配逻辑:按因果链,不按部门
传统预算按部门切块,结果是”每个部门都有钱,但战略目标没人买单”。本文按战略地图的因果关系分配预算:先识别三条因果总链的瓶颈节点,再按”该节点对财务目标的贡献弹性”分配资源。
三条因果总链:
链一(收入增长链):KT-L1 人才+KT-L3 组织 → KT-P1 数据平台+KT-P2 工艺包 → 任务成功率≥95%、可售 SKU 丰富 → KT-C1 标杆验证 → 复购、扩容、订阅 → KT-F1 服务收入占比≥36% → 综合毛利率 45.3% → 2029 年盈亏平衡
链二(成本效率链):KT-L2 数字化底座 → KT-P3 供应链国产化+KT-P4 标准化交付 → 单位客户成本全面下降 → KT-C2 客户 TCO -25%、回收期≤18 个月 → 决策周期缩短、转化率 2029 年≥35% → 规模扩张摊薄固定成本 → KT-F2 单位经济达标 → 现金流在 B 轮后可持续
链三(长期护城河链):KT-P6 数据合规+KT-P7 政策转化 → 数据资产合法化+头部客户准入资格 → KT-C3 高质量客户持续流入 → 真实数据持续回流 → KT-P1 模型壁垒加深 → “场景×数据×合规”复合壁垒
12.2 期间费用按关键任务归集(2027—2029)

校验:各年合计与第一章总表的期间费用完全一致(1.12/1.68/2.20 亿元)✓
预算结构的三点解读: 1. KT-C3(获客)是三年最大单项(0.84 亿元,16.8%),且 2028—2029 年占比陡增(0.32→0.44 亿元)。这与”新签客户 64 家/103 家 × CAC 100 万/80 万”完全勾稽:2028 年 0.64 亿元(销售费用 0.58 亿+售前技术支持 0.06 亿,计在 KT-C3 与 KT-C2 中)、2029 年 0.82 亿元(销售费用 0.75 亿+售前 0.07 亿)。 2. 链一(收入增长)三年合计 2.31 亿元,占 46.2%;链二合计 1.77 亿元,占 35.4%;链三合计 0.34 亿元,占 6.8%;组织与人才基础(KT-L1/L3)0.86 亿元,占 17.2%。资源明显向”验证驱动增长”倾斜——这符合灵犀所处的阶段。 3. KT-C1 标杆客户验证在 2027 年就投入 0.14 亿元(占当年费用 12.5%),是当年的第二大单项。它若失败,链一全部上游投入无法变现——这是全表最该被盯住的一行。
12.3 资本开支与融资节奏

现金跑道测算: - 2027 年 6 月 B 轮到账后,账面现金约 4.22 亿元,年现金消耗约 1.53 亿元 → 跑道约 33 个月,满足 ≥18 个月要求 ✓ - 2028 年三季度(C 轮前)账面现金降至约 0.65 亿元,年现金消耗约 2.04 亿元 → 跑道不足 4 个月 ⚠️ → C 轮必须在 2028Q4 前完成,否则 2029 年 4,000 台套的产能建设与营运资本无资金来源
12.4 敏感性分析

最敏感的单一变量是”3 个标杆客户是否在 2027 年 6 月前完成部署与验收”。它同时影响:①2027 年营收(0.50 亿元的基石);②2028—2029 年的获客效率(转介绍线索≥30% 依赖标杆口碑);③服务收入占比(存量装机是运维订阅的基数);④C 轮融资的可融资性。基准情景与悲观情景之间 0.67 亿元的营业利润差额,几乎全部由这一个变量造成。
12.5 预算对标:灵犀 vs 埃斯顿的资源效率

结论:灵犀在 2029 年即使达成全部目标,其效率指标仍全面落后于埃斯顿 2025 年的水平。这不是失败,而是阶段差异——但它说明一件事:灵犀永远不能在”效率”上与埃斯顿竞争,只能在”结构”(服务占比 36% vs 后服务刚起步)与”场景”(0.1N 力控精密装配)上竞争。 这是全文最重要的战略结论之一。
第十三章 正式组织
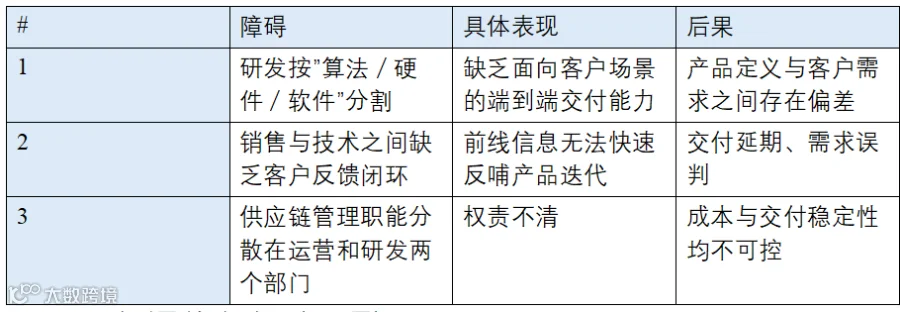
13.1 现有组织的三大协同障碍
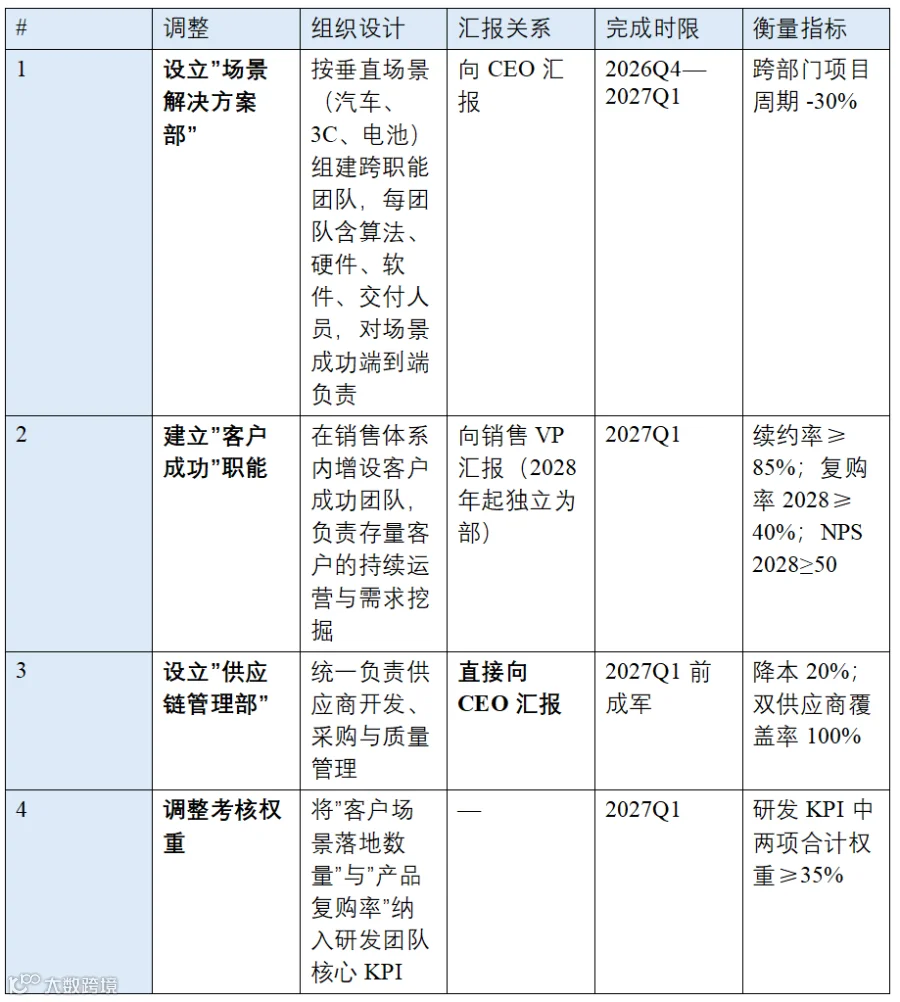
13.2 组织调整方案(四项)
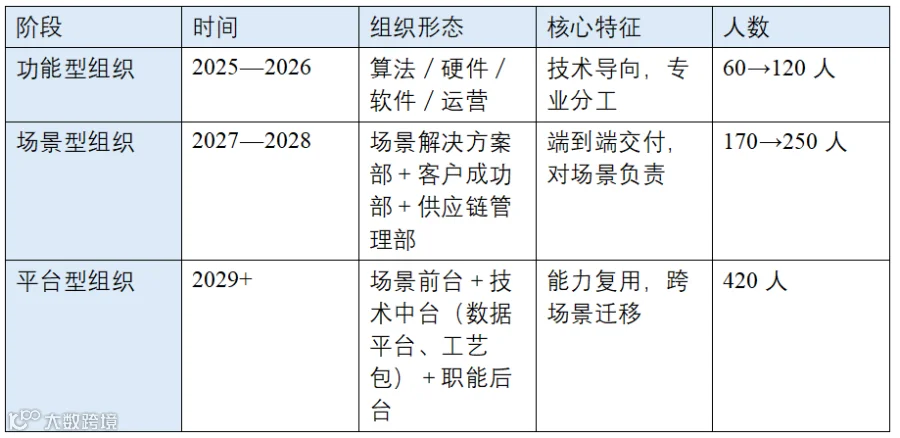
13.3 组织形态演进三阶段
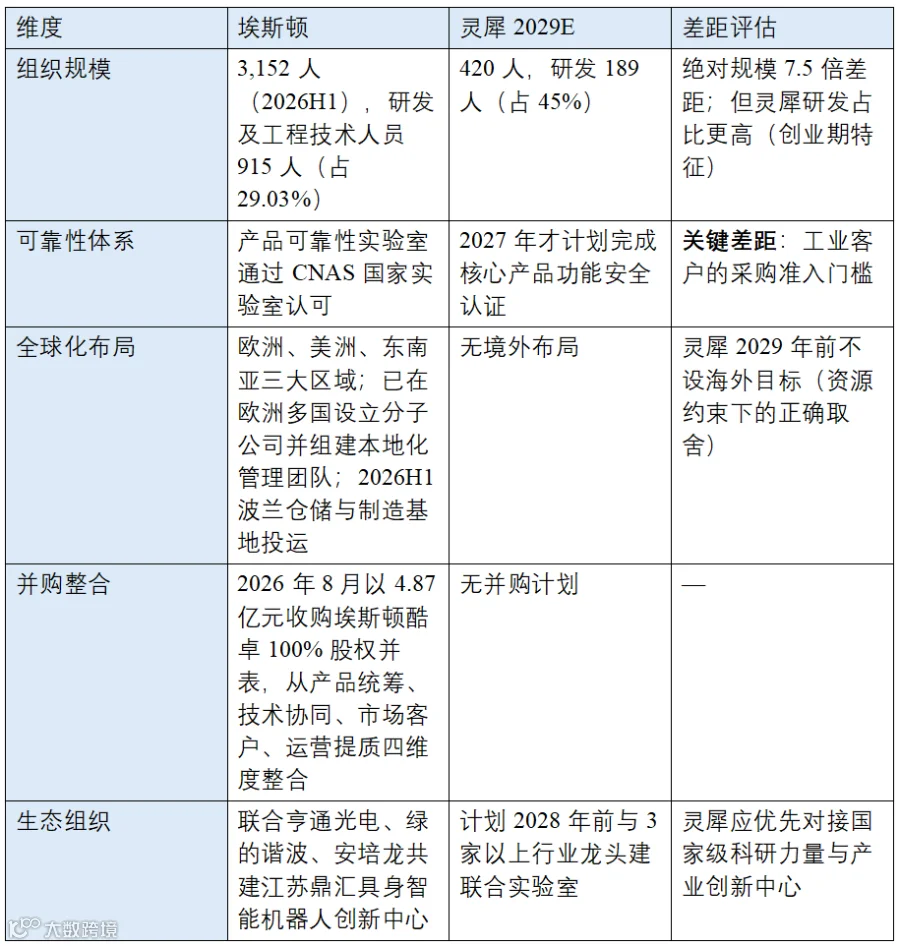
13.4 组织对标:埃斯顿的组织能力
第十四章 人才与技术
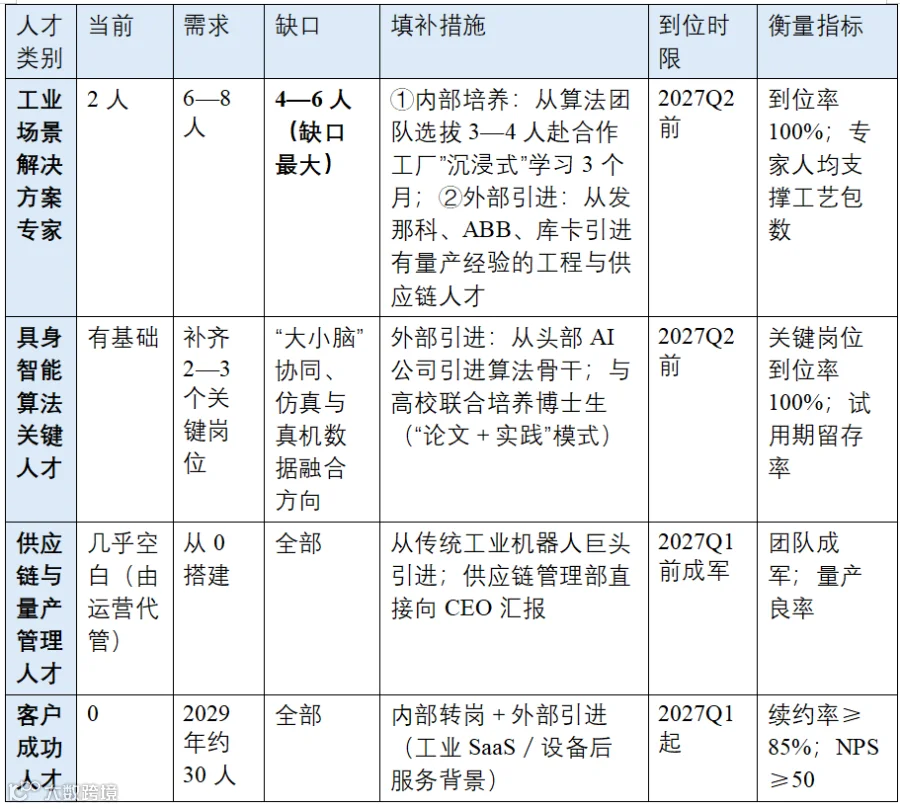
14.1 人才缺口与填补措施
14.2 人员规划与人均效率
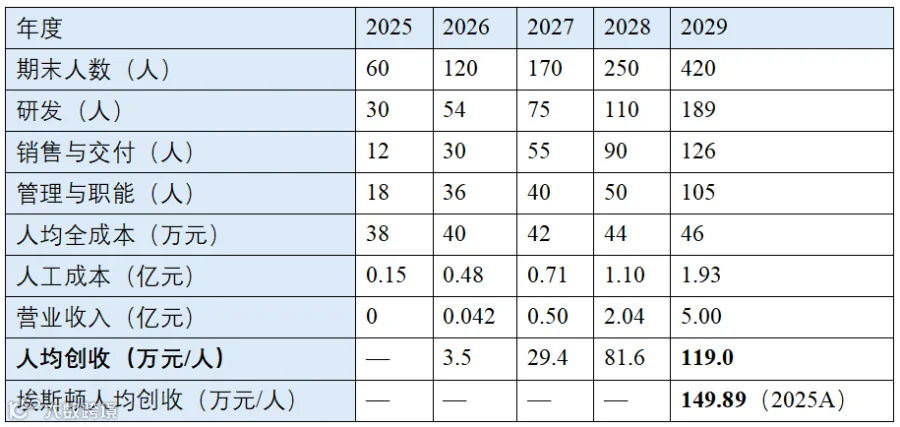
人均创收的追赶路径:3.5 → 29.4 → 81.6 → 119.0 万元。2029 年仍为埃斯顿 2025 年水平的 79%。这说明灵犀在 2029 年之前不可能靠效率取胜,只能靠收入结构(服务占比 36%)与场景聚焦取胜。
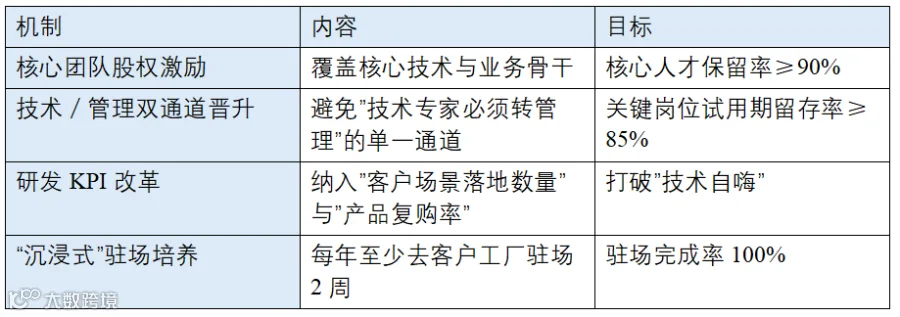
14.3 激励与保留机制
14.4 技术路线图
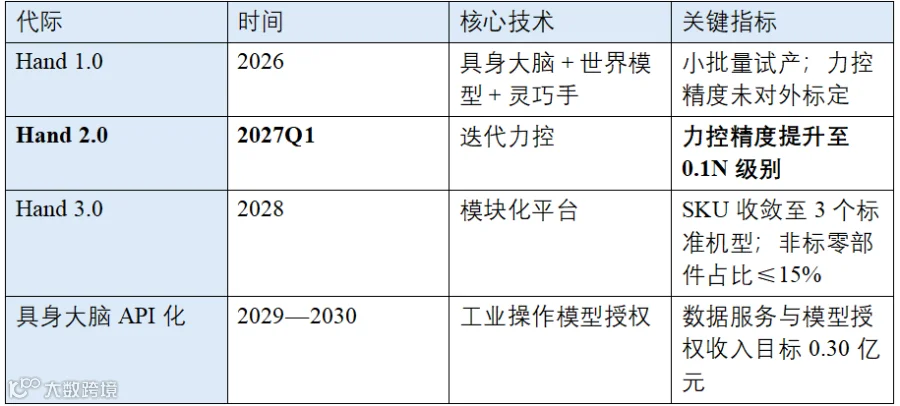
技术策略三分类: - 自主(命脉):具身大脑/世界模型、工艺模型、数据资产 - 合作:“大小脑”协同与高校攻关、仿真生态借力 - 外购:伺服电机、减速器等通用部件(国产化双源)
技术对标的关键差距:埃斯顿核心零部件自研率超 80%(伺服、控制器、Trio 运动控制器、机器视觉),灵犀全部外采。这是灵犀在成本与交付稳定性上的根本性劣势,也是必须在 2027 年 6 月前完成 2—3 款核心零部件国产化的原因。
第十五章 文化与氛围
15.1 现有文化的有利因素与障碍
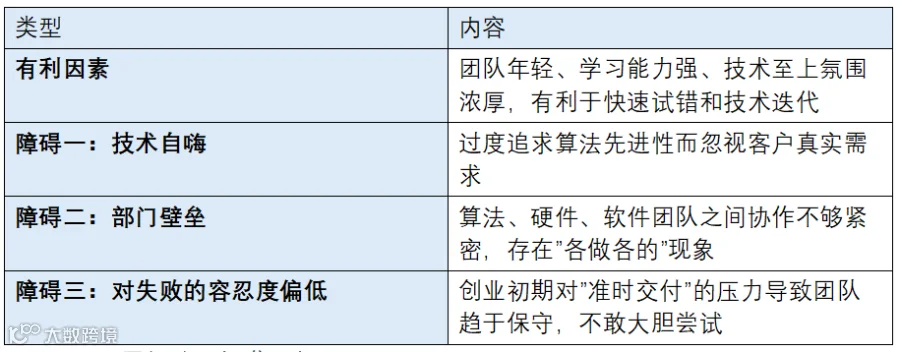
15.2 三项新行为准则

15.3 文化对标的启示
埃斯顿 2025 年第三季度起毛利率逐季环比提升(Q4 达 32.97%,环比 +2.88pct),公司在解释中反复强调”主动优化客户结构和业务结构,有序压降低毛利业务占比”。这需要一种在创业公司里极为罕见的文化——敢对收入说不。
灵犀的文化准则里缺少这一条。建议在三项准则之外补充一项经营纪律:“不接不符合四条刚性条件的订单”,并把它写进销售考核——不满足刚性条件两条以上的线索,不计入销售提成基数。否则”客户在现场”会退化成”销售在现场”。
第十六章 价值观
价值观是 BLM 中”领导力”模块的内在约束,决定”即使能赚钱也不做什么”。灵犀的价值观设定为三条主张加一条底线:

价值观与战略的一致性检验:三条主张分别对应战略地图的三个层次——“场景优先”对应客户层,“可验证优先”对应流程层,“长期复利”对应财务层;底线对应政策法规流程。价值观不是挂在墙上的标语,而是战略地图的约束条件。
对标观察:埃斯顿在 2026H1 主动压缩境内收入(16.41 亿元,同比 -8.82%)以换取毛利率提升 4.17 个百分点,正是”长期复利优先于短期订单”的一次实践。而它对酷卓设下的”2026—2029 年累计营收不低于 6.2 亿元”对赌,则可能与该价值观产生张力——灵犀在设定 P3(数据服务)的考核指标时应引以为戒:2029 年前只考核能力指标(数据可用率、跨场景迁移成功率、模型月迭代次数),不考核收入。
第十七章 领导力
BLM 中领导力是”贯穿”要素——它不是第八个模块,而是把所有模块统领起来的东西。对灵犀而言,领导力要在四件事上发挥作用:
17.1 差距感知力:不把执行问题误判为战略问题

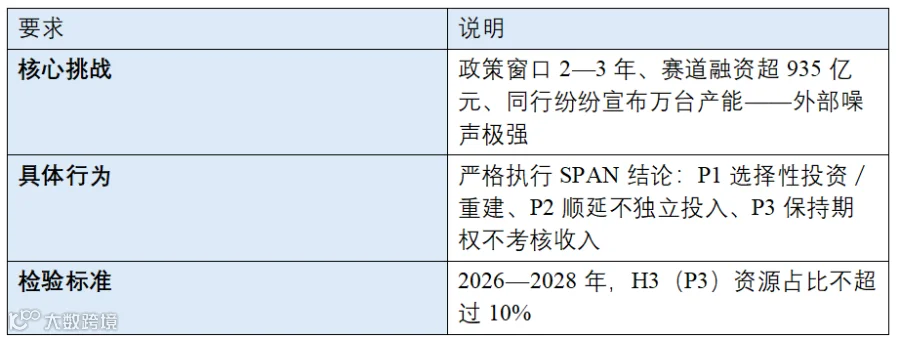
17.2 战略定力:在窗口期关闭前不做机会主义扩张
17.3 组织动员力:把组织从功能型改成场景型
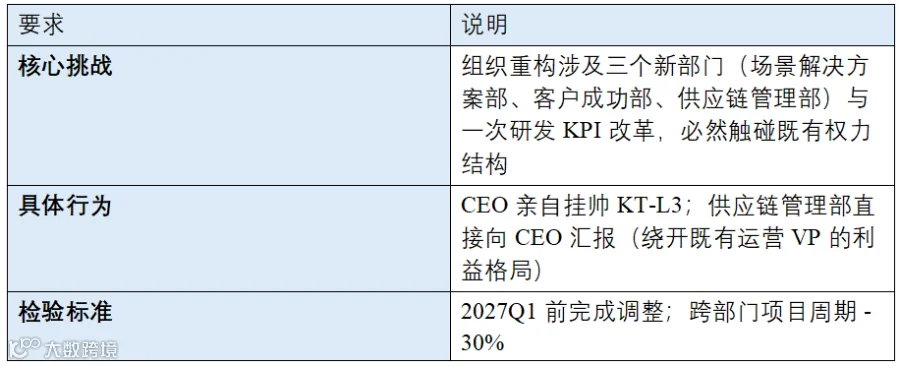
17.4 容错机制:让”诚实复盘”真的发生

17.5 领导力对标:埃斯顿的两任经营者
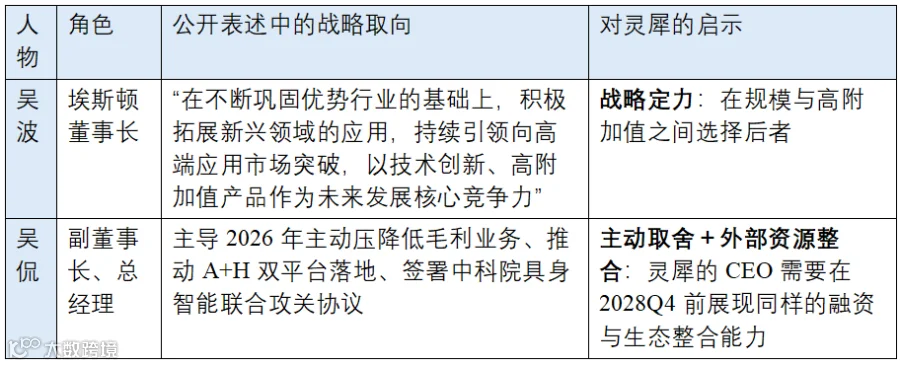
第十八章 差距关闭:举措、责任与里程碑
18.1 业绩差距关闭表

18.2 机会差距关闭表
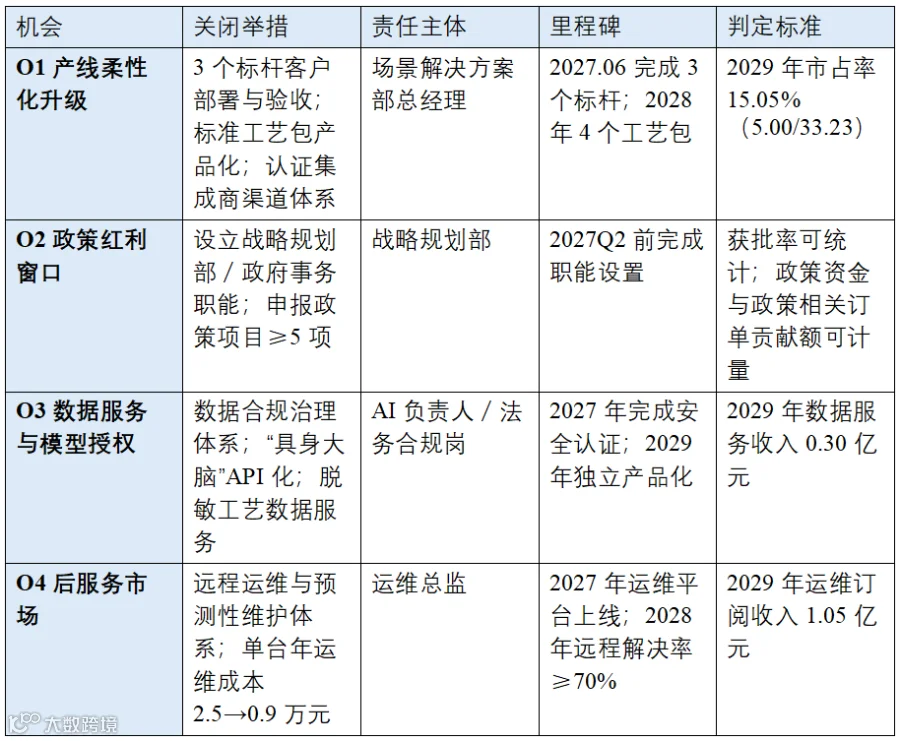
18.3 能力缺口关闭表

18.4 差距关闭的年度节奏
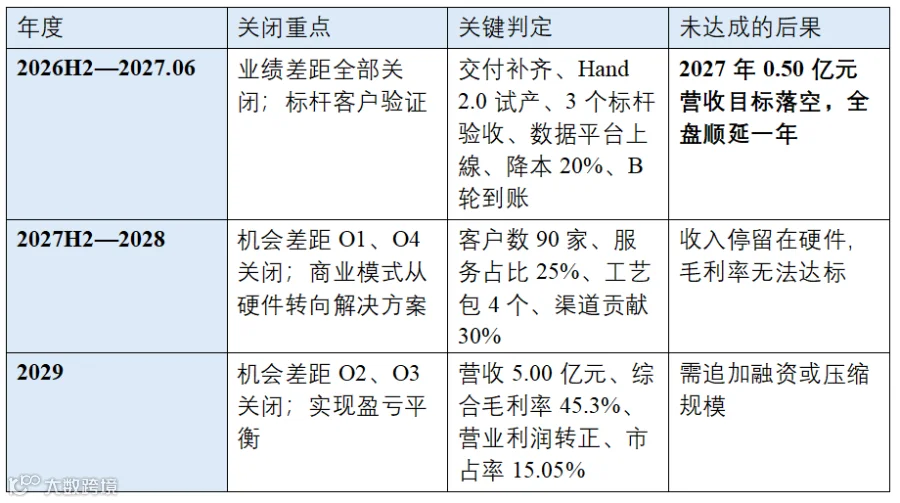
第十九章 结论与教学提示
19.1 全文核心结论
结论一:灵犀的财务目标不是分解出来的,而是被因果链证明出来的。 人力、信息、组织三类资本决定四大流程的能力上限,四大流程决定客户层面的收入、成本与数量三条价值路径,三条路径最终汇合于 2029 年的盈亏平衡。其中,KT-C1 标杆客户价值验证是整张地图的枢纽——它若失败,所有上游投入无法变现;它若成功,复购、转介绍、数据回流三条飞轮同时启动。
结论二:三个未验证假设决定了整盘棋。 产品能在真实产线稳定运行、客户愿意复购和订阅、单位经济模型能够成立——这三件事在 2026 年 10 月时一件都没有被证明。因此 2027 年 6 月的 3 个标杆客户验收,比 2029 年的 5 亿元营收更值得被盯住。
结论三:灵犀在效率上永远追不上埃斯顿,只能靠结构与场景取胜。 即使 2029 年达成全部目标,灵犀的人均创收(119.0 万元)仍低于埃斯顿 2025 年的水平(149.89 万元),期间费用率(44.0%)显著高于埃斯顿(29.89%)。灵犀真正的差异在两处:服务收入占比 36%(埃斯顿后服务刚起步)与0.1N 力控精密装配这一垂直精度带(埃斯顿主攻通用整机与规模化场景)。
结论四:SPAN 三块业务全部落在问号区,这是创业公司的正常画像,也是最大的战略提示。 P1 市场吸引力 3.90、竞争地位 2.05——差距全部在地位维度(份额 1、供应链 1、交付 1、客户 2)。这说明 P1 的问题不是”要不要做”,而是”怎么把地位拉到 3.0 以上”。答案就是 KT-C1、KT-P3、KT-P4 三项关键任务。
结论五:资源必须向”验证”倾斜。 三年期间费用 5.00 亿元中,链一(收入增长)占 46.2%、链二(成本效率)占 35.4%、链三(长期护城河)占 6.8%、组织与人才基础占 17.2%。而 2027 年单项最大的两块是 KT-C1 标杆验证(0.14 亿元)与 KT-P1 数据平台(0.15 亿元)——资源投向明确指向”先把假设证伪或证实”。
19.2 与埃斯顿对照的一张总表
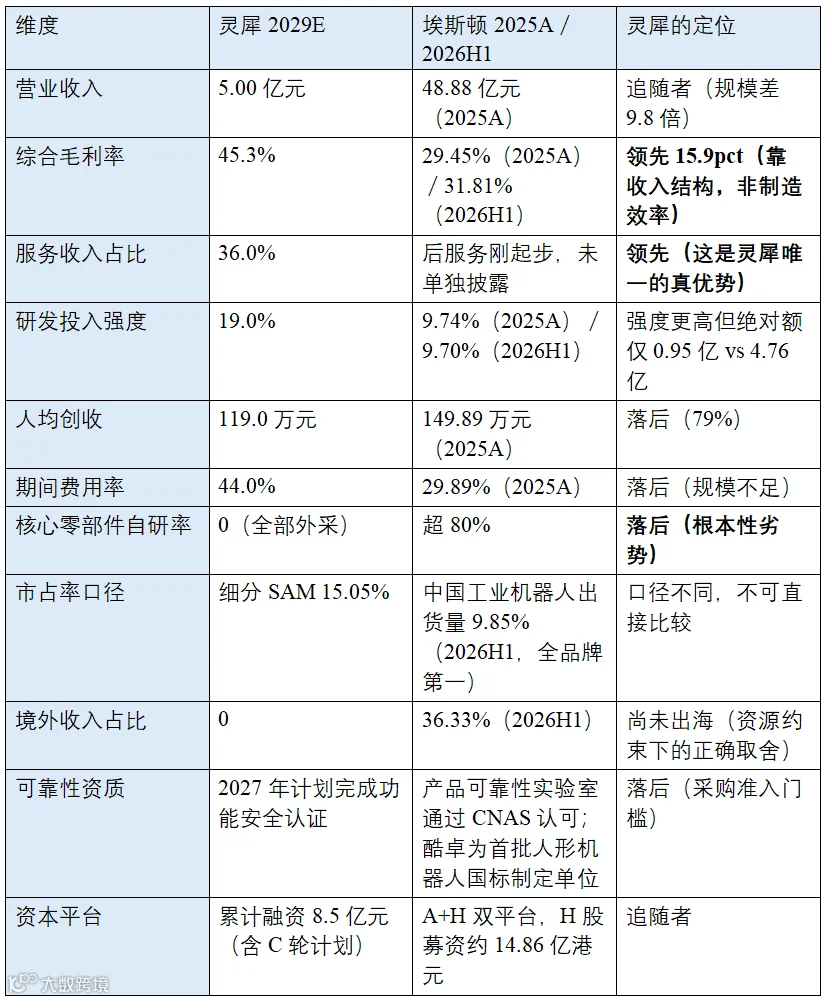
19.3 教学提示:这个案例最值得讲的五件事
1. 差距分析的分野:业绩差距靠执行弥补,机会差距靠战略重构。灵犀的三项业绩差距全部指向同一道门槛(工程化与交付),这决定了它的解法是”重建”而非”转向”——这是 BLM 里最容易被讲错的一节。
2. 口径 discipline:57.4 亿元(2025 年全口径)与 33.2 亿元(2029 年细分 SAM)不是矛盾,但如果不标注年份与口径,就会变成矛盾。教学生养成”每个数字都带口径”的习惯,比教他们算对数字更重要。
3. SPAN 优于 BCG 的场景:BCG 会把 P3(数据服务)判成瘦狗并建议放弃;SPAN 因其”利润结构 5 分”与数据壁垒而保留为期权。当行业的关键资产是数据与生态位时,BCG 的两变量模型会失效。
4. 战略地图的枢纽节点:不是所有指标都同等重要。整张地图的关键路径是”标杆客户验收 → 复购/转介绍/数据回流 → 服务收入占比 → 综合毛利率 → 盈亏平衡”。教学时可以让学生试着删除 KT-C1,看整张图还剩什么——答案是几乎什么都不剩。
5. 对标不是为了”学习榜样”,而是为了”看清结构”:埃斯顿的价值不在于它是成功的(它 2024 年还亏损 8.11 亿元),而在于它提供了一个可拆解的、完整的、真实的参照系——包括它的失误(酷卓的”高承诺+低基数”对赌)与它的取舍(主动压缩境内收入 8.82% 换取毛利率 4.17pct)。
19.4 本文数据的可复核性声明
全文所有数据分 A(母本)、B(增量假设)、C(外部对标)三类: - A 类 9 项战略锚点直接取自三篇公号修订稿,未作改动; - B 类增量假设共 10 项,逐项在 1.6 节给出推导依据,全部可由 A 类数据或其他 B 类数据推导得出; - C 类外部数据全部标注来源与期间(埃斯顿 2025 年报、2026 半年报;MIR 睿工业;IDC 等)。 - 四处素材内部不相容已在 1.7 节显性处理并说明口径(运维成本年份、毛利率加权口径、力控精度代际、工艺包毛利率),未作隐藏修改,全文不再存在第二口径。 - 六组关键勾稽等式(台套×单价、客户数×ARPU、毛利率加权、营收÷SAM、台套÷客户数、累计部署)已在 1.3 节逐一校验,全部闭合。
最后一句话:灵犀不应该把”卖出多少台机器人”作为第一目标,而应把”多少台机器人正在持续、稳定、可量化地创造生产价值”作为第一目标。只有当客户复购、数据回流和软件收入同时出现时,灵犀才真正完成了从技术型创业公司向可持续商业模式的跃迁。
拓展阅读:
1.《基于BLM模型的组织协同与价值创造》
2.《基于9要素的商业模式分析与战略跃迁》
3.《基于平衡计分卡战略地图的战略解码》
全新推出的10期《公司价值管理:模式创新与协同进化》微咨询视频课程,超越线下EMBA总裁班4天课程的丰富度。
 文稿课件一应俱全
 长期有效

订阅课程赠送签名书《创新的逻辑》。
欢迎细品与分享😇
阅完点击右下角的“在看”,就是鼓励;
你的赞·转·赏,就是力量。

作者简介:刘圻,中南财经政法大学教授,博士生导师,专注于财务思想与商业构建之间的交叉研究。
长按下方二维码关注我们
▼
在学术研习中传播商业思想
在商业践行中沉淀学术智慧