

作为中亚经济体量首位的国家,哈国居民消费力领跑区域,进口市场均衡规范,既是消费品品牌首选落地地,同时公路改造、电网升级、风电光伏、物流产业园等基建项目持续释放订单。
多数行业讨论,都聚焦整车企业之间的份额争夺。
一个很容易被忽略的问题随之而来:当头部车企持续扩产,这明明是巨头的赛场,为什么对中国中小企业而言,反而催生出新的市场机会?
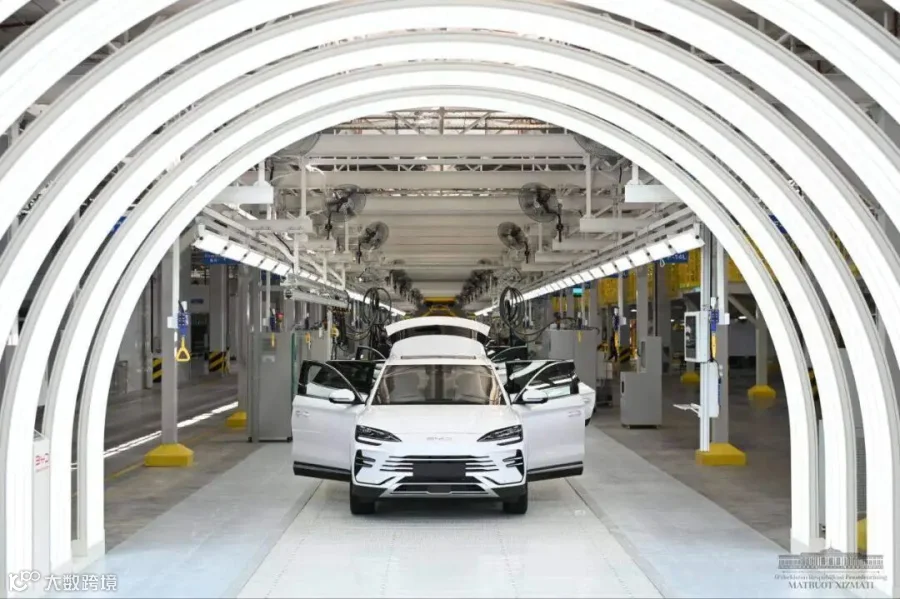
乌兹别克斯坦汽车市场,正在走完持续数十年的垄断格局。在短短两年之内,市场结构发生不可逆的变化。
数据变化直观体现这一进程:UzAuto 旗下雪佛兰品牌市场份额,由 2024 年 87.4% 下滑至 2025 年末 82%,截至 2026 年前 8 个月进一步回落至 74.4%。
一年之内,传统龙头让出 13 个百分点市场空间。2025 年乌兹别克斯坦新车总销量约 47.9 万台;行业基准预测,至 2030 年新车年销量将稳定在 55 万–65 万台区间。
需求端底层逻辑来自人口红利与汽车低保有量。
过去市场以廉价代步轿车为主,雪佛兰 Cobalt 曾长期占据近四成市场份额。
当前消费结构正在切换,紧凑型跨界 SUV、混动车型需求持续提升,单一车型统治市场的局面不复存在。
市场格局多元化,直接打破过去封闭的采购体系。
此前乌兹别克斯坦整车制造由 UzAuto 主导,供应链准入门槛高,外部供应商很难切入。
随着 BYD、Chery、Haval、Changan、Kia 等品牌,通过合资工厂、ADM 吉扎克组装平台落地本土生产,多制造主体并行,采购渠道随之分散。
本土零部件产业基础薄弱,主机厂推进本土化生产的硬性目标,会持续释放零部件采购需求。
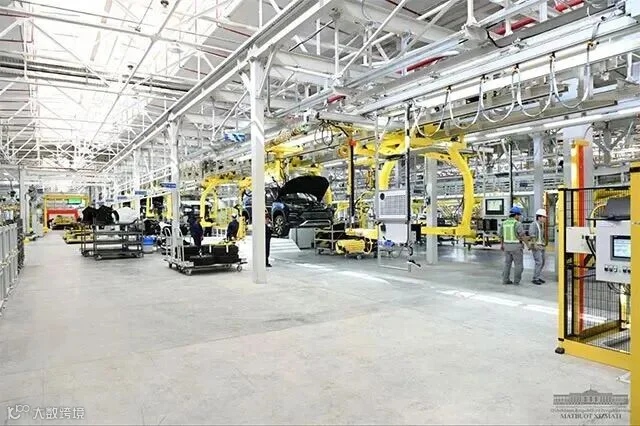
需要明确边界:整车制造、电池电芯、整车电控等赛道,属于重资产领域,资金、技术、研发投入门槛高,仍是头部企业的竞争场域,并不适合中小企业入局。
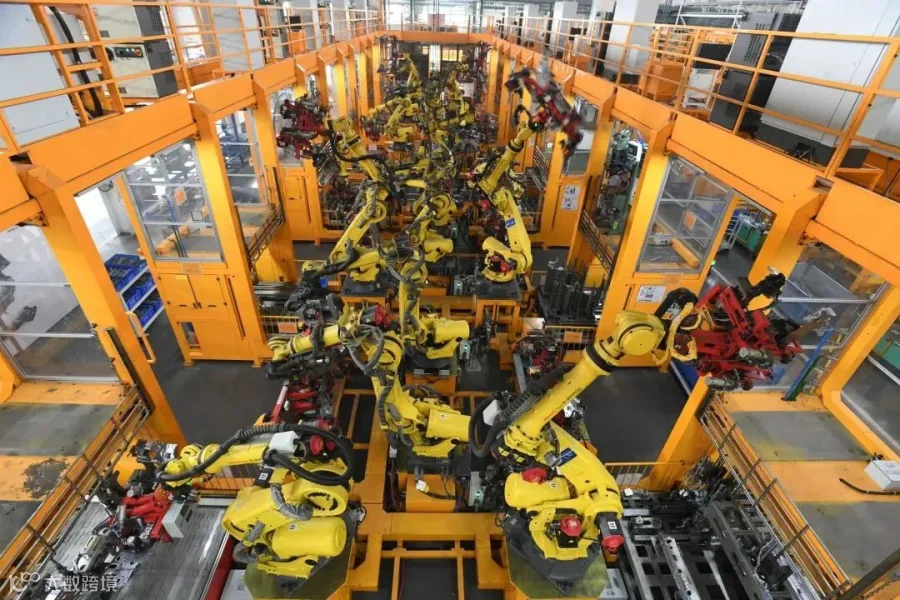
中国中小出海企业的机会,集中在产业链的配套环节,主要分为四类:
一. 常规汽车零部件。塑料件、橡胶件、线束、冲压小件、车灯、滤清器、密封件等,也是乌国产业政策优先推动本土化的品类,本地供给存在明显缺口。这类零部件适配 KD 组装产线,适合国内中小汽配厂小批量验证供货。
二. 汽车后市场维保配件。随着汽车保有量持续增长,维保市场、二手车市场同步扩容。这一赛道无需直接对接主机厂总部,可面向塔什干本地批发商、汽修连锁供货,试错成本更低,是初次进入乌兹别克市场的优选方向。
三.产线配套设备与工业耗材。多家新建、改造组装工厂,持续产生工装夹具、检测设备、仓储物流设备、包装材料等采购需求。
四. 新能源配套小件。乌兹别克斯坦新能源市场增速较快,但整车制造门槛高,中小企业可布局充电桩配件、冷却管路、电池维保检测工具等细分品类。

乌兹别克斯坦电气化进程起点较低,但增长弹性可观。
2025 年含混动在内的新能源车辆销量 6.8 万台,同比增长约 55%,70% 销量集中在首都塔什干。官方目标设定 2030 年新能源车渗透率达到 10%,受访专家判断该目标偏保守。
但电气化落地存在刚性约束:充电基础设施集中在首都区域,跨城市补能网络不足;夏季电网负荷压力较大,电池成本偏高。
短期来看,混动车型将是市场主力;纯电车型大规模普及,要到 2030 年代末期。对于配套供应商而言,混动零部件、新能源维保配件,是确定性更强的增量。

在评估机会的同时,中小企业需要客观识别市场约束。
乌兹别克斯坦政策工具对市场调节力度较强,关税、消费税、报废回收费、平行进口规则存在调整可能性。
对于资金链相对薄弱的中小外贸企业,政策变动会直接带来库存风险。
其次是本地产品认证要求。
汽车零部件进入乌兹别克市场,需要完成当地合规认证,不少国内供应商容易忽略认证周期与成本,造成货物滞港损失。
回款习惯、账期谈判也需要提前规划,建议优先小批量试单,谨慎签署大额长账期合同。
同时,国内供应商进入中亚汽配赛道的数量持续增加,单纯低价竞争难以建立长期壁垒,差异化产品与本地化服务能力,才是核心竞争力。
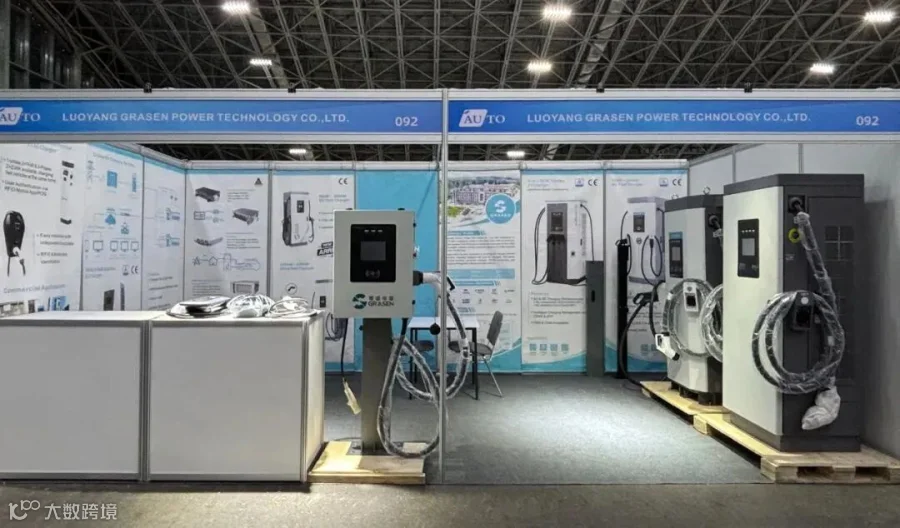
结合当前产业格局,中小企业进入乌兹别克斯坦汽车配套市场,有两条可落地路径。
其一,作为二级配套供应商,对接 BYD 乌兹别克工厂、ADM 吉扎克平台的本地一级供应商。从小批量订单开始,完成产品验证与交付磨合,逐步扩大合作规模。该路径贴近主机厂本土化需求,但对产品品质、交付稳定性要求更高。
其二,深耕汽车后市场渠道,对接塔什干及地方汽配批发商、汽修门店。该路径资金压力更小,门槛更低,适合初次试水中亚市场的外贸企业。
乌兹别克斯坦提出打造中亚汽车枢纽的目标,核心叙事集中在整车产能建设。但区域枢纽成型的底层支撑,是完整的零部件供应链体系。整车项目落地,会持续带动上下游配套需求释放。
产业红利不等于无风险收益。对中国中小制造与外贸企业而言,乌兹别克斯坦汽车配套赛道存在结构性机会,但入场节奏需要克制。优先轻资产试水、完成小批量市场验证,吃透当地法规与供应链规则,才是可持续的出海策略。
未来数年,乌兹别克斯坦汽车产业转型仍将持续推进,供应链本土化的窗口期已经打开。能否抓住机会,取决于企业对市场规则的理解,以及本地化交付能力的建设。
本文为奕扬出海原创分析,仅代表平台观点,不构成投资建议、项目邀约或法律意见。市场有风险,出海需谨慎,决策请以官方公告及专业机构评估为准。