

10月19日,深交所公布江苏某股份有限公司创业板IPO终止审核的决定,直接原因是公司及保荐机构申请撤回和保荐。该公司IPO申报于2025年12月29日获得受理,回复了两轮问询。

发行人的主营业务情况
公司是一家专业从事特种精细化学品和特种高分子新材料研发、生产与销售的国家级专精特新重点“小巨人”企业,聚焦于具有高透明、高耐候性、耐高温等特性的高分子新材料与单体的制备,以及非粮生物基材料糠醛的综合利用开发,构建了涵盖新材料单体、绿色溶剂、医药及农药中间体、特种高分子新材料的四大产品体系,并在终端广泛应用至航空航天、风电、汽车、电子电气、医疗器械、化工、医药、农药等领域。
公司积极推动核心技术的产业化应用,产品在全球市场中参与直接竞争,获得张掖大弓、格瑞达集团、飞扬骏研、IMCD 集团、华谊集团、Kyowa 集团、中宁化集团、凯莱英、中国石化等国内外知名客户认可,在细分产品领域具备较高的市场地位与竞争力。
公司主要财务数据及财务指标
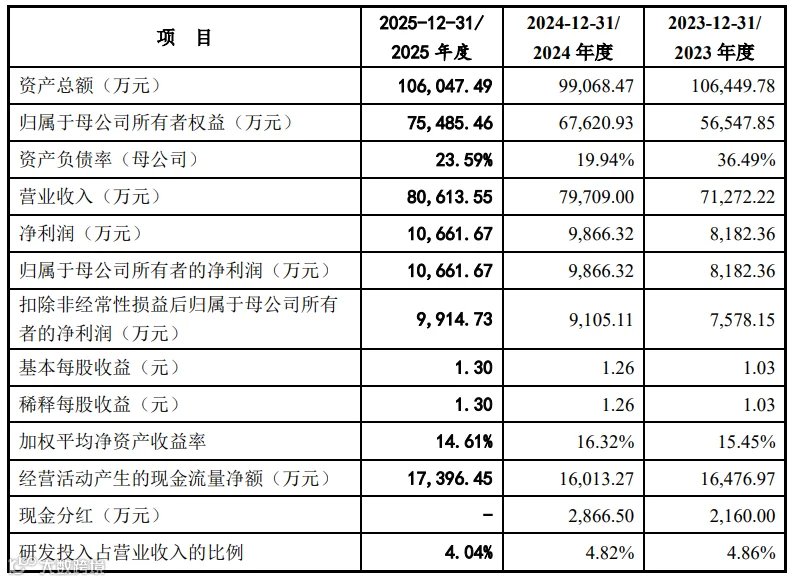
2023年-2025年,该公司营业收入分别为7.12亿元、7.97亿元、8.06亿元,实现扣非后净利润分别为7578.15万元、9105.11万元、9914.73万元。
发行人本次发行上市申请适用《深圳证券交易所创业板股票上市规则》第2.1.2 条中第(一)项标准:最近两年净利润均为正,累计净利润不低于 1 亿元,且最近一年净利润不低于 6,000 万元。
公司组织结构

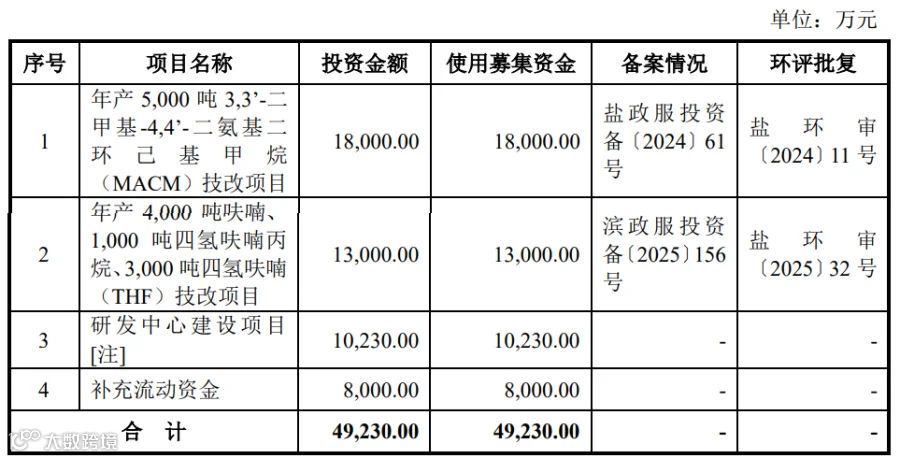
募集资金用途


问题 1:关于业绩增长可持续性
申请文件及前次问询回复显示:
(1)发行人主要产品包括 MACM、2-MeTHF 等,2024 年全球 MACM 市场规模约 1.28 亿美元、全球 2-MeTHF 市场规模约为 1.37 亿美元。
(2)报告期内,发行人石油基系列原材料采购金额占比超过 50%,石油基产品占主营业务收入的比例约 60%。发行人主要采购邻甲苯胺等原材料价格远期来看将受原油价格影响。
(3)2025 年发行人业绩同比增长,但 CHDO、TACH 产品受下游硝磺草酮等行业市场竞争影响,销售收入下滑,CPMK 产品受下游农药行业供需关系影响销售收入逐年下滑;2025 年,发行人对前五大客户 IMCD 集团销售收入同比下滑超过 25%。
(4)发行人招股说明书中将航空航天作为产品下游主要应用领域靠前披露。发行人应用至航空航天的产品主要为聚酰亚胺,2025 年发行人聚酰亚胺收入占比为 3.35%。
请发行人披露:
(1)结合 MACM 及 2-MeTHF 产品最新市场空间情况,分析相关产品是否存在市场容量不大、增长空间有限的情况,并结合相关产品市场份额已较高的情况对发行人成长性的影响进行针对性风险提示。
(2)分析原油价格传导至发行人主要原材料采购价格的周期、幅度及主要影响因素;结合 2026 年以来原油及主要原材料价格波动情况、供应稳定性情况,分析发行人业绩可能受到的影响,说明发行人应对措施情况,并针对性完善招股说明书风险提示。
(3)结合报告期后最新业绩及业绩预计情况,报告期内及期后主要产品及下游聚酰胺、硝磺草酮等行业最新供需变化情况、主要产品销售额、销量、单价等变化情况,下游主要客户经营状况、发行人对主要客户销售变化情况及原因、同行业公司业绩情况、最新在手订单及可执行性、期后业务拓展情况等,进一步分析发行人业绩增长可持续性,并进行针对性风险揭示。
(4)结合发行人主要产品应用至航空航天等下游领域的收入占比情况,在招股说明书中客观准确披露发行人产品下游应用领域相关信息,避免误导性陈述。
请保荐人、申报会计师简要说明核查过程,并发表明确意见。
