2025年,是AI短剧的造富之年。一支十几人的团队,用三十天时间、十几万元算力,做出一部播放量破亿的短剧。同样的事,在传统影视里需要上百人的剧组、数月的拍摄和数百万元的预算。技术把成本表撕得粉碎,无数人相信,一个人人都能拍剧的时代来了。
然而仅仅一年之后,故事就变了味道。2026年上半年,平均每天有超过一千五百部AI新剧上线,而真正跨过盈亏线的,大约每七十七部里才有一部。有人晒出后台:一部一点八亿播放的作品,最终结算只有十八万元。
地火奔涌,潮水退去。AI究竟给内容工业带来了什么?这是一个值得从头拆解的故事。
降本为何无法带来盈利
要看懂创新者的选择,得先看清困局是怎么形成的。
AI对短剧的改造,始于一场成本的崩塌。传统真人短剧是一门重资产的现场工业,单部成本四十万元到七十万元,头部作品要一百五十万元以上。而AI把剧本、分镜、画面、配音、剪辑全部搬进服务器,常规AI漫剧的成本,从2025年每分钟一千元到三千元,一路降到2026年的五百元到一千元;制作周期也从三个月压缩到一两周。
成本的崩塌,必然带来供给的洪水。2026年上半年,仅抖音端原生AI剧和漫剧新上线就超过二十二万部。
但用户的注意力,是有总量的。微短剧用户的人均单日使用时长约一百二十九分钟,这个数字还在缓慢增长,却远远追不上供给的爆炸。当作品数量以百倍千倍膨胀,每一部作品平均能分到的流量,被指数级稀释,爆款率随之跌到千分之一上下。
更致命的是利润的错配。短剧是一门“三分拍、七分投”的生意,作品要被观众看到,必须花钱买流量。有从业者拆解过一部AI漫剧的投入:投流占百分之八十二点五,制作只占百分之七点五。一百元流水里,约七十元归广告渠道,二十元归平台,落到制作方手里的不足十元。
也就是说,AI在制作端省下的钱,转手就被投流机器吞了回去。
当供给洪水超过平台的需求,平台的态度也迅速转向:保底机制被陆续取消,合作逻辑从“我给你保底”变成“你先拿出样片、评审通过我再投资”,风险重新压回制作方。承制价格从每分钟一千五百元腰斩到六百元,大量团队出清。
与此同时,合规的门槛也在抬升。2026年9月,《微短剧发展管理办法》正式施行,这是我国第一部专门针对微短剧的部门规章。它在明确分级管理的同时,特别要求使用人工智能生成的微短剧必须在每集明显位置添加提示标识,算法也不得诱导沉迷。配套的是平台对低质内容的集中治理,仅红果短剧在一次专项行动中就下架了数千部低质漫剧。规则落地,让靠搬运、擦边、低质走量的模式再难以为继。
到这里,一个清晰的结论浮出水面:降本,只是这个时代的入场券,从来不是护城河。当所有人都在降本,单纯的便宜就不再构成任何优势。真正的破局,必须来自对生产方式的系统性创新——而这,正是一批先行者正在做的事。
四种破局路径
第一条破局路径,针对的是生产本身的混乱。
早期的AI短剧团队,更像一个个手工作坊。从业者往往要在十几个通用工具之间来回切换,且高度依赖几个熟手的个人经验与手感。一旦想要规模化,这套作坊式打法就难以为继。
一批企业的创新,是把整条流水线收进一个“工作台”。它们把剧本解析、分镜生成、画面生产、配音配乐、资产管理和团队协作,打通在同一个平台里,让原本需要反复磨合的环节,变成标准化的流水线。
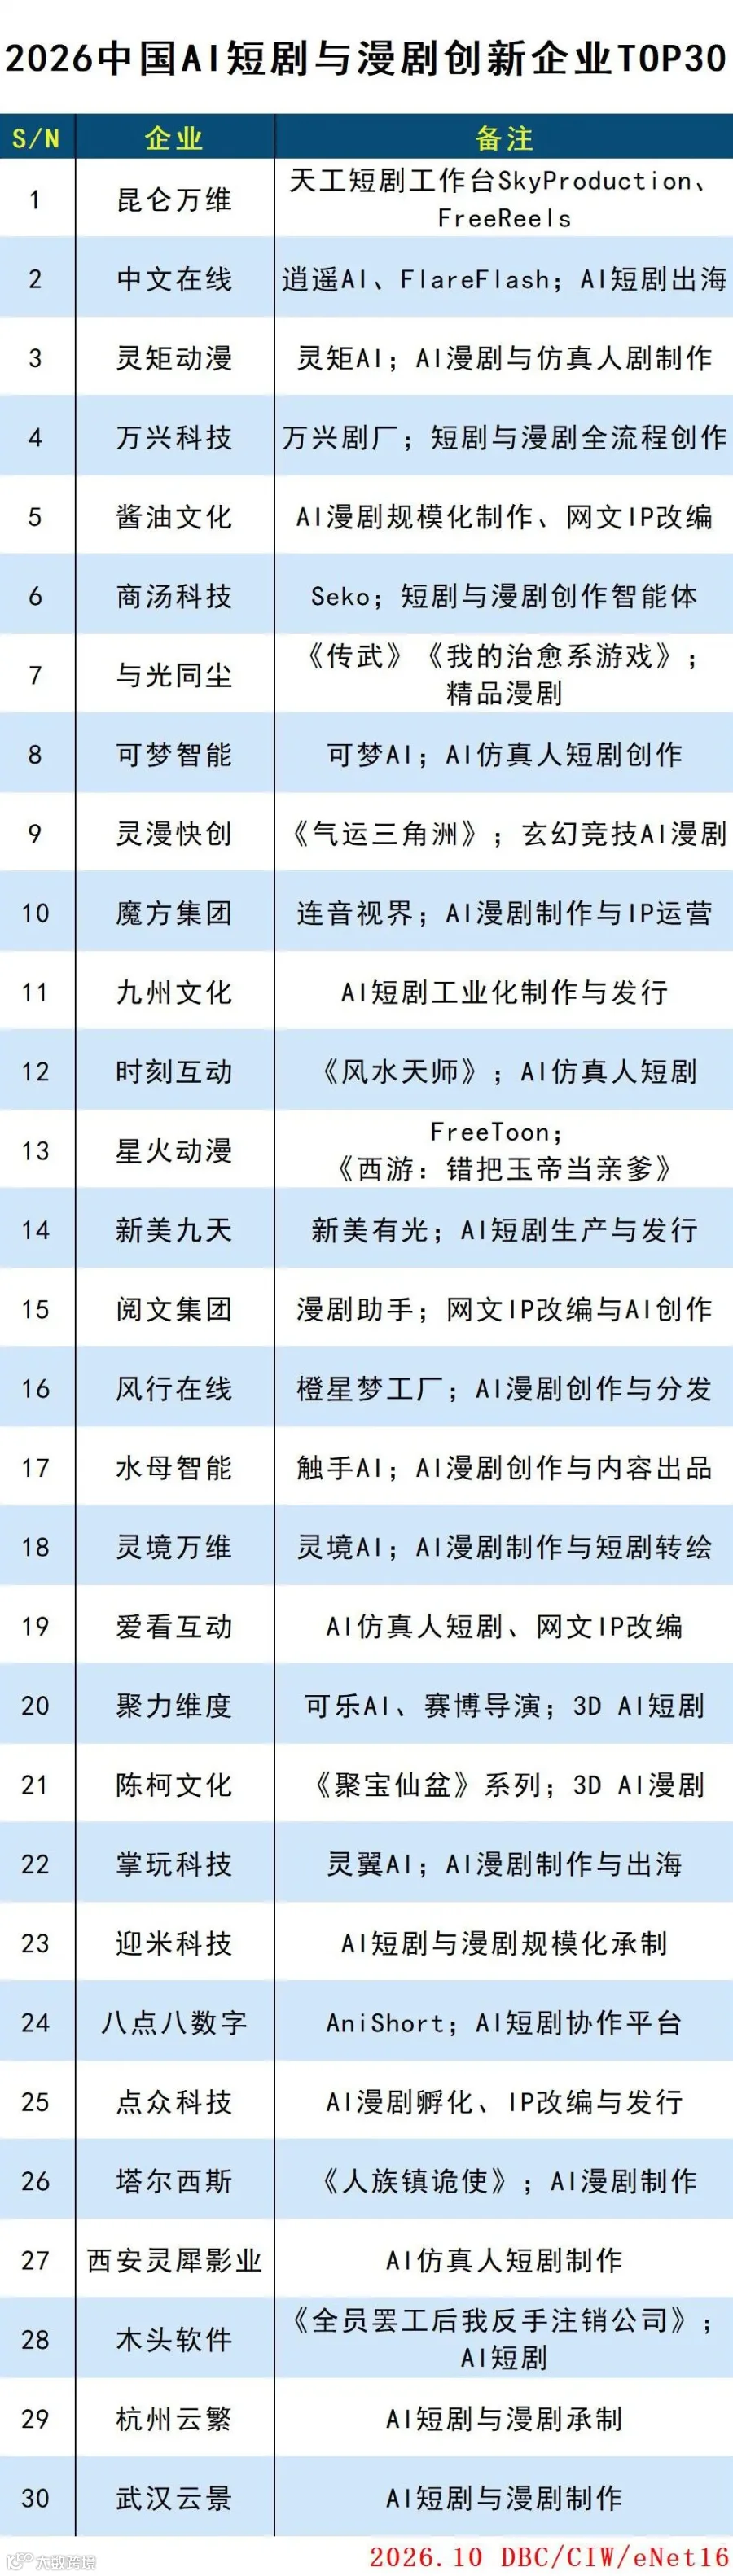
昆仑万维的“天工短剧工作台”、万兴科技的“万兴剧厂”,瞄准的是短剧与漫剧的全流程创作;商汤的“Seko”更进一步,把创作能力封装成智能体,让创作者用对话调度整条产线;八点八数字的“AniShort”,则把重心放在多人协作上,解决团队并行生产时的分工与流转。
这场工作台革命的本质,是把过去只存在于少数熟手头脑里的工艺,沉淀为人人可用的标准流程。
第二条路径,是绕开最拥挤的那条河道。
成本崩塌带来了供给洪水,部分创新者的应对,是沿技术成熟度曲线做品类分层——不与最拥挤的较低质量漫剧抢赛道,而是在不同形态里寻找自己的位置。
一层是精品漫剧。与光同尘等走的就是这条路,它用更考究的画面和叙事,把漫剧从“电子榨菜”做成能被记住的作品,证明漫剧同样可以追求质感。
最考验技术的一层,是AI仿真人剧。可梦智能、时刻互动、爱看互动等一批玩家,试图让AI生成的人物无限接近真人。它们多选择风水、神话、悬疑这类现实参照物少、观众对瑕疵更包容的题材,用奇观感换取技术的容错空间。
品类分层的智慧在于,不同形态对应不同的成本、用户、容错率和价格带。与其在最低端的红海里搏杀,不如在技术曲线的不同位置卡位——这是用形态创新,为自己挣出一片相对安静的水域。
第三条路径,瞄准的是短剧商业模型里最脆弱的环节:爆款率。
千分之一上下的爆款率,意味着这是一个典型的概率游戏。如果每一部剧都从零开始、互不相干,单部爆款的收入,终究填不平大量失败项目的沉没成本。
破局的思路,是让一部作品的成功,能够被下一部继承。这就是IP资产化。
一批手握网文资源的企业,正在把“赌单部爆款”变成“经营IP宇宙”。它们先用阅读数据筛选出经过验证的故事,再用AI快速可视化;一旦某部作品跑通,就围绕它做系列化、季播化开发,让世界观、人物和粉丝持续沉淀。酱油文化、阅文集团、点众科技等都是其中的代表。
第四条路径,是认清自己在产业链中的位置,然后向利润更丰厚的两端走。
在短剧产业链里,纯承制是最弱势的一环:不掌握IP,不接触用户,不决定分发,只能靠接单赚取最薄的加工费,平台一收紧政策,最先受冲击的就是它。
一批企业的破局,是沿产业链向两端延伸——一端扎进内容与出品,另一端握住发行与用户。
九州文化、新美九天把工业化制作与发行捆在一起,让作品从生产到上架形成闭环;风行在线的“橙星梦工厂”、魔方集团的“连音视界”,把创作、分发与IP运营连成一体;水母智能的“触手AI”,在工具之外直接涉足内容出品。它们不再只是替别人做片子,而是自己做项目、自己经营用户,把原本被渠道拿走的利润,更多地留在自己手里。
而更广阔的延伸,是出海。国内市场的内卷之外,海外是一片规模数十亿美元、且仍在高速增长的新大陆。中文在线的“逍遥AI”与“FlareFlash”,把自研模型与AI短剧出海直接绑定;掌玩科技的“灵翼AI”,瞄准漫剧制作与全球发行;昆仑万维的“FreeReels”,试图把工作台能力直接延伸到海外市场。
制发一体也好,AI出海也罢,本质都是同一件事:从内容加工者,变成经营用户与市场的主导方。这是企业为自己夺回利润和话语权,最直接的方式。
结语
回望这四条路径,一个共同的底层逻辑浮现出来:短剧是一门高失败率的生意,而创新的本质,不是消灭失败,而是把不确定性,变成可以管理的流程。
可以预见,这个行业终将走向分化:一端是高度工业化、平台化的少数头部,它们用工作台和发行网络,把规模效应做到极致;另一端是小而美的创作单元,它们用独特的审美和故事,服务于特定人群。而那些既没有体系、又没有风格的中间层,会被最先淘汰。
榜单会过时,名次会更替,今天的新路也可能变成明天的红海。但这些创新者所指明的方向会留下来:当拍摄不再是门槛,当制作成本可以无限降低,唯一值得押注的,是把故事讲好的能力,以及重新设计生产方式的勇气。
红海之上,破局者已经动身。而属于AI短剧的真正故事,或许才刚刚开始。