热点速评
10月19日,2026金融街论坛年会开幕,央行宣布将推出非银流动性支持工具,并提出贷款定价基准多元化、优化短端政策利率等改革方向。央行等11部门同时发布金融支持三大国际科技创新中心建设的指导意见。
Text
评论
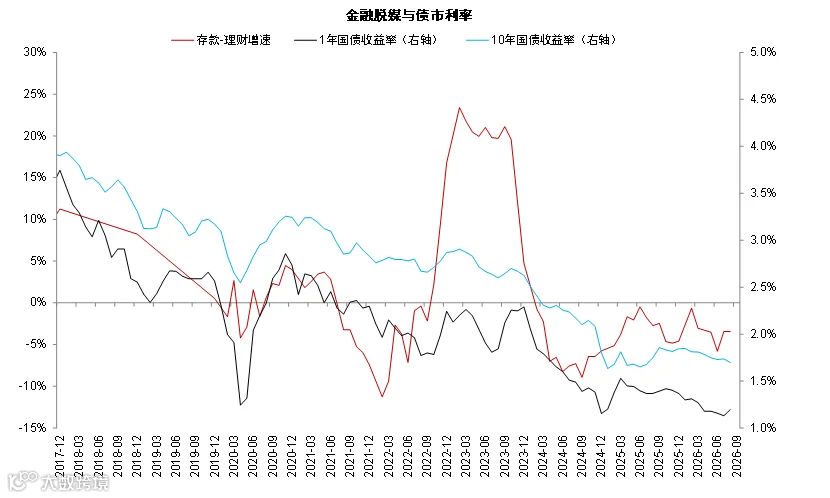
设立非银流动性支持新工具。央行提出“将设立应对非银机构大额赎回的流动性支持工具”,在资管机构面临群体性流动性风险、债券市场出现赎回与抛售负反馈时,通过高等级抵押品提供流动性支持。我们认为,这意味着我国首次明确建立专门应对债券市场系统性流动性风险的央行支持工具。此前,央行已多次针对这一工具与市场沟通,此次进一步明确安排符合预期。国际经验方面,美联储曾在2008年金融危机、2020年疫情冲击期间推出紧急工具为货币市场基金等非银机构提供流动性支持。国内2022年末也曾出现理财大规模赎回,2022年三季度末至2023年一季度末,银行理财规模缩减近6万亿元,引发债券抛售和利率快速上行。我们认为,新工具有助于阻断“债券下跌-理财赎回-被动抛售”的负反馈,稳定金融市场预期。
贷款利率基准多元化。央行提出“向更加多元的定价基准转型”,允许企业与金融机构协商选择DR001或LPR作为浮动贷款定价基准,同时推动退出存贷款基准利率。我们认为主要有三点原因:首先,DR001能够更及时反映银行资金成本,相比调整频率较低的LPR,更有利于贷款利率随市场资金价格变化而调整。其次,随着贷款市场竞争加剧,LPR作为最优质客户贷款定价基准的代表性有所下降。根据央行2026年二季度货币政策执行报告,6月已有50.83%的贷款利率低于LPR。目前1年期、5年期以上LPR分别为3.0%、3.5%,而DR001近期约为1.3%,采用市场资金利率加点的贷款定价模式也更接近国际市场SOFR加点的惯例。最后,原有存贷款基准利率自2015年10月以来已长期未调整,在实际定价中基本退出,此次改革进一步完善利率市场化制度。我们认为,尽管DR001低于LPR,基准利率多元化并不意味着贷款降息,政策主要是为银行和企业提供更加灵活和市场化的定价选择。
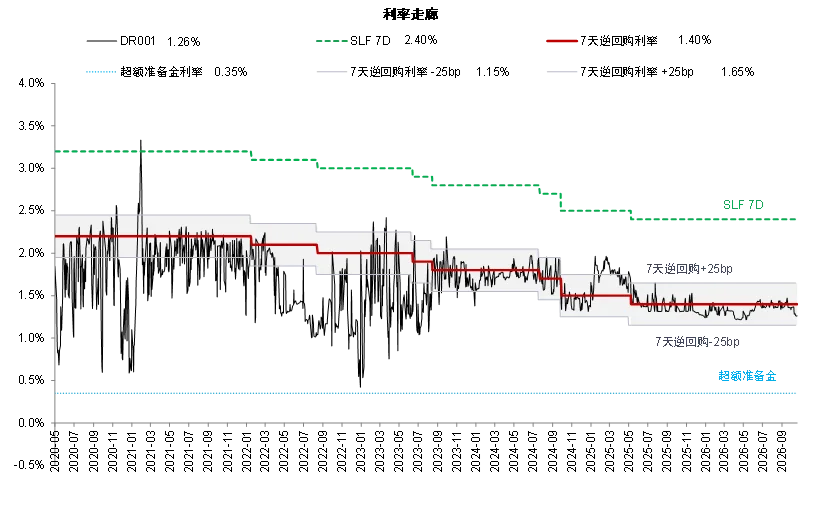
货币政策基准利率换锚。央行提出“研究择机把央行公开市场主要操作品种的期限切换为隔夜,公开市场隔夜回购利率将相应成为主要政策利率”。目前央行主要政策利率为7天期逆回购操作利率,而DR001实际上已成为央行货币政策调控的目标利率。此前,央行已于2024年7月推出临时隔夜正、逆回购工具,并于2026年6月完善隔夜工具机制,将利率走廊区间收窄至50bp。我们认为,未来将主要政策利率期限由7天切换至隔夜,有助于统一政策操作利率与市场目标利率期限,提高对短端资金价格的调控精准性,降低货币市场资金利率波动,并增强货币政策向债券市场和贷款市场的传导效率。政策重点是完善价格型货币政策框架,而非释放新的降息信号。
我们认为本次金融街论坛政策重点不在于直接释放总量宽松信号,而是着眼于更加长期的金融稳定和发展。政策总体利好银行业长期稳健经营:一是降低利率波动风险,非银流动性支持工具有助于减少债券市场流动性冲击,缓解银行债券头寸浮亏、理财赎回风险,增强资产负债表稳定性。二是完善利率定价机制,贷款基准多元化有利于银行根据资金成本自主合理定价,为维持合理净息差创造条件。三是拓展科技金融发展空间,金融支持三大国际科技创新中心建设的政策有望带动科技企业融资需求,通过科技贷款、债券、理财投资及AIC股权投资等方式,拓展银行新的业务增长空间。
本文摘自2026年10月20日已经发布的《金融街论坛的金融信号》,如需获取全文请联系中金银行团队或登录中金点睛
风险
政策实际落地时点和效果不确定。
图表1:2022年末理财赎回负反馈导致利率波动
资料来源:Wind,中金公司研究部
图表2:超过50%贷款已低于LPR

资料来源:Wind,中金公司研究部
图表3:DR001波动今年明显降低
资料来源:Wind,中金公司研究部
Source
文章来源
本文摘自:2026年10月20日已经发布的《金融街论坛的金融信号》
分析员 林英奇 SAC 执业证书编号:S0080521090006 SFC CE Ref:BGP853
联系人 张静雅 SAC 执业证书编号:S0080126050022
分析员 许鸿明 SAC 执业证书编号:S0080523080007 SFC CE Ref:BUX153
分析员 张帅帅 SAC 执业证书编号:S0080516060001 SFC CE Ref:BHQ055
Legal Disclaimer
法律声明