


核心摘要
- 品牌撤离第三方平台:在美国及印尼市场,IKEA、Nike、heymale.id 等知名品牌正逐步退出 Amazon、Shopee、Tokopedia 等平台。主要原因包括现金流受限、高额佣金、假货泛滥,以及对品牌体验与消费者数据控制权的丧失。
- 社交电商成为B2C新引擎:Facebook Shop、Instagram Shop、TikTok Shop 和 Pinterest 等平台2022年营收达457.4亿美元,预计2025年将增至796.4亿美元。全球超70%人口活跃于社交媒体,为社媒直接交易提供了巨大潜力。
- SaaS工具赋能全渠道增长:SleekFlow 等 SaaS 平台通过整合 WhatsApp Cloud API、聊天支付及 Microsoft 365/Salesforce/HubSpot 等系统,将对话、目录、支付与订单管理一体化,加速品牌在印尼(预计2025年电商规模达538亿美元)的社交商务布局。
最新趋势显示,电商平台正逐渐被放弃作为主要销售渠道。在美国,宜家、耐克、勃肯和 PopSockets 等大型品牌已开始纷纷离开亚马逊等电商平台。
在国内层面,品牌从平台转移的趋势同样显著。例如在 2021 年,本土时尚品牌 heymale.id 和 heylocal.id 决定离开市场并建立独立销售网站。heymale.id 创始人 Dimas Mairyan 表示,收入结算周期是主要原因。
“我们的产品一经推出几乎总是在几小时内售罄。然而,我们收到的收入无法立即提现,因为必须经过电商平台上的多个阶段。与其资金被困,不如在我们的网站上自行销售,”Dimas 说道。
CommerceTools 联合创始人兼 CEO Dirk Hoerig 表示,企业从电商平台撤离的核心动力在于希望加强与消费者的直接联系。
“过度依赖批发或电商平台的主要弱点在于品牌体验的下降。当品牌通过第三方销售时,牺牲了对产品展示和呈现方式的控制权。最终,这意味着它们没有完全拥有客户关系,”Hoerig 解释道。
运营成本也是关键因素。男士护理产品公司 Beardbrand 创始人 Eric Bandholz 指出,假冒产品泛滥及物流问题也是促使企业离开电商平台的重要推手。据悉,亚马逊根据所售产品类别收取 8% 至 15% 的佣金。
在国内,利用 Shopee 和 Tokopedia 的商家也面临着运营成本上升的压力,新费率自 2023 年起开始实施。
据 Tokopedia 卖家页面报道,服务费用将根据所售产品类别计算,费率从 1% 到 3.8% 不等,具体取决于产品类别和会员等级(Regular、Power Merchant、Power Merchant Pro)。Shopee 的服务费用则在 2.8% 到 4.7% 之间波动,同样取决于产品类别和会员等级(Regular Seller、Star Seller、Star Seller+ 或 Shopee Mall)。
关于消费者信任问题,根据 Bazaarvoice 2020 年的报告,这是 Amazon 上商家最关注的痛点。
Modern Retail 的另一项调查显示,71% 的品牌声称 Amazon 将自身利益置于合作伙伴品牌之上;另有 41% 的品牌认为 Amazon 不是值得信赖的合作伙伴。
Feedvisor 于 2019 年针对 Amazon 上 85% 卖家的研究也表明,Amazon 的主要动机始终是获取客户。
此外,与电商平台的合作使品牌难以获取消费者数据。然而,这些数据对于品牌理解受众、精准沟通及建立深度互动至关重要。
客户数据有助于企业了解消费者对品牌的期望、具体产品需求以及偏好的互动方式和渠道。若缺乏数据访问权限,品牌加强客户关系的努力将变得更加困难。
数字营销机构 Galactic Fed 预测,企业对消费者(B2C)的销售模式将成为未来新趋势,而优化社交电商是直接触达消费者的创新路径。
社交商务指品牌或商家通过社交媒体进行商品或服务买卖的活动。在此模式下,社交媒体页面不仅是展示橱窗,消费者更可在不离开应用的情况下完成整个购买流程。
借助社交商务,品牌无需像在传统平台上那样创建官方账号即可开展业务;拥有独立网站的品牌也可通过将流量引导至官网获益。目前最大的四个社交商务平台分别是 Facebook Shop、Instagram Shop、TikTok Shop 和 Pinterest。
根据 Statista 数据,2022 年全球互联网用户达 50.7 亿,社交媒体用户达 47 亿,意味着全球超过 70% 的人口在使用社交媒体。
GWI、We Are Social 和 Hootsuite 2021 年的数据显示,96% 的全球互联网用户访问社交媒体,其次是聊天应用(95%)和搜索引擎(84%)。
除了庞大的用户基数,社交商务的发展还得益于高频的使用习惯。GWI 研究指出,用户通常将其 15% 的时间用于访问社交媒体。
鉴于上述数据,社交商务蕴藏着巨大的吸金潜力,品牌从传统电商平台流失并不令人意外。Sprout Social 报告显示,73% 的品牌已开展社交商务,另有 80% 的品牌计划在未来三年内跟进。
就市场规模而言,e-Marketer 报告显示美国社交商务 2022 年销售额达 457.4 亿美元,预计 2025 年将增至 796.4 亿美元。国内方面,Sirclo 数据显示 2022 年社交商务销售额达 250 亿美元。除优化社交媒体外,全渠道策略也是关键。
SleekFlow 允许品牌在包括社交媒体在内的多渠道管理业务。其数据显示,东南亚每五笔零售交易中就有一笔是通过社交媒体完成的。
凭借来自 Tiger Global 的 80 亿美元融资及服务全球超 5,000 家客户的经验,这家 SaaS (Software as a Service) 企业现已进军印度尼西亚市场。
SleekFlow 创始人兼首席执行官 Henson Tsai 表示,印度尼西亚是东盟地区增长最快的电子商务市场,预计到 2025 年市场规模将达到 538 亿美元。
Henson 认为,SleekFlow 在印尼的推出将成为企业销售增长的加速器。
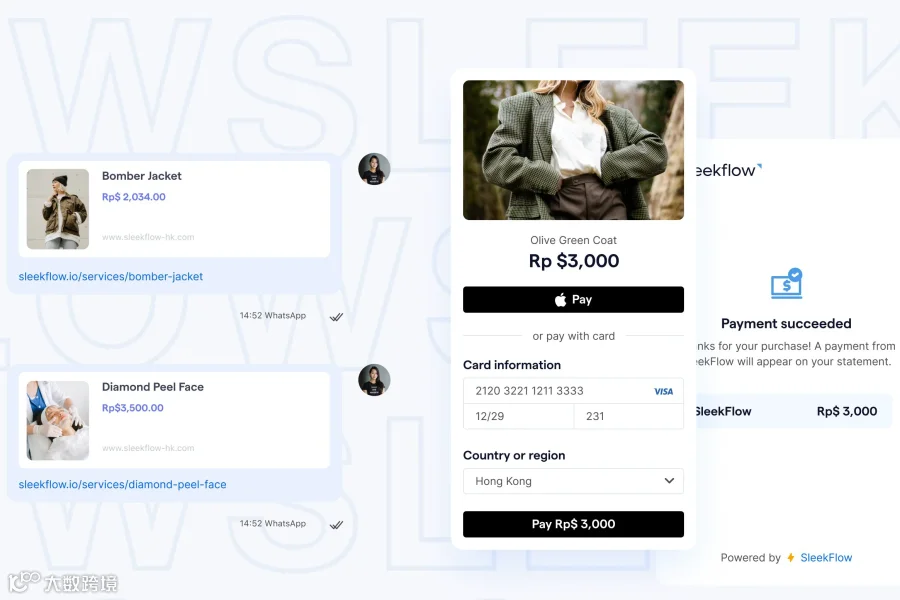
SleekFlow 已开发 WhatsApp Cloud API 解决方案、聊天支付功能,以及与 Microsoft 365、Salesforce 和 HubSpot 的集成,旨在帮助品牌优化社交销售并提升社交商务效能。
SleekFlow 总经理 Asnawi Jufrie 表示,印尼团队将推出集成的社交商务平台,把对话、产品目录、支付解决方案和订单管理融为一体,服务于跨行业企业。