

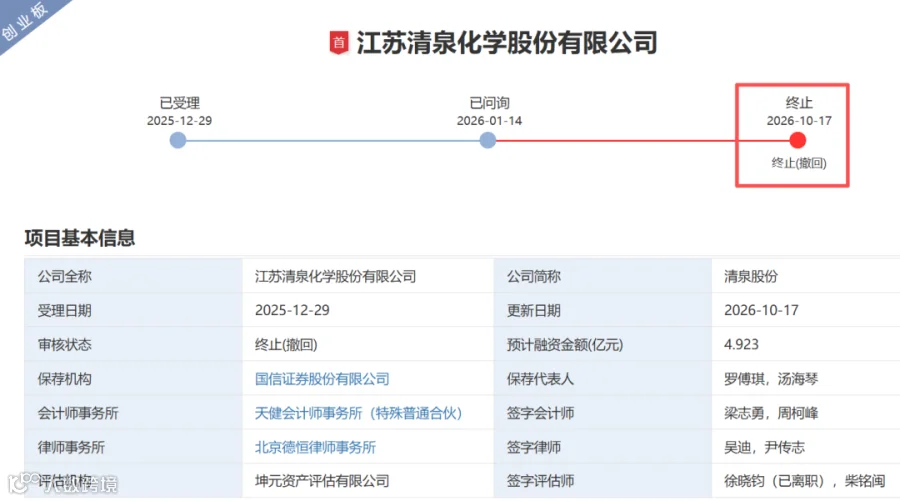
公司是一家专业从事特种精细化学品和特种高分子新材料研发、生产与销售的国家级专精特新重点“小巨人”企业,聚焦于具有高透明、高耐候性、耐高温等特性的高分子新材料与单体的制备,以及非粮生物基材料糠醛的综合利用开发,构建了涵盖新材料单体、绿色溶剂、医药及农药中间体、特种高分子新材料的四大产品体系,并在终端广泛应用至航空航天、风电、汽车、电子电气、医疗器械、化工、医药、农药等领域。
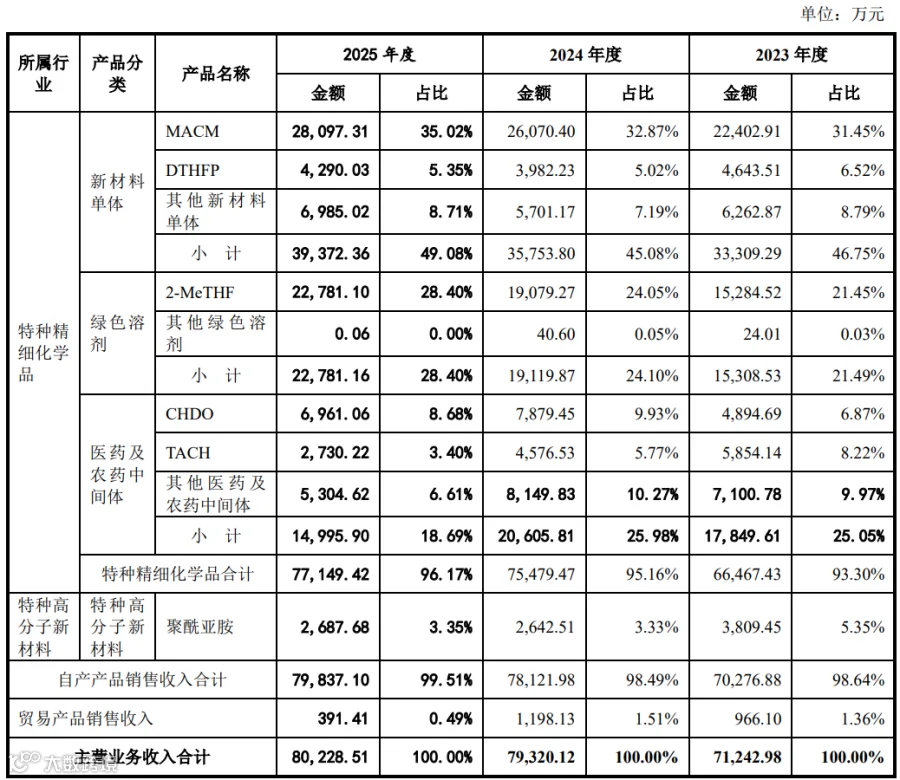
公司主营业务收入分产品构成情况具体如下:
公司主要产品类别及应用情况具体如下:
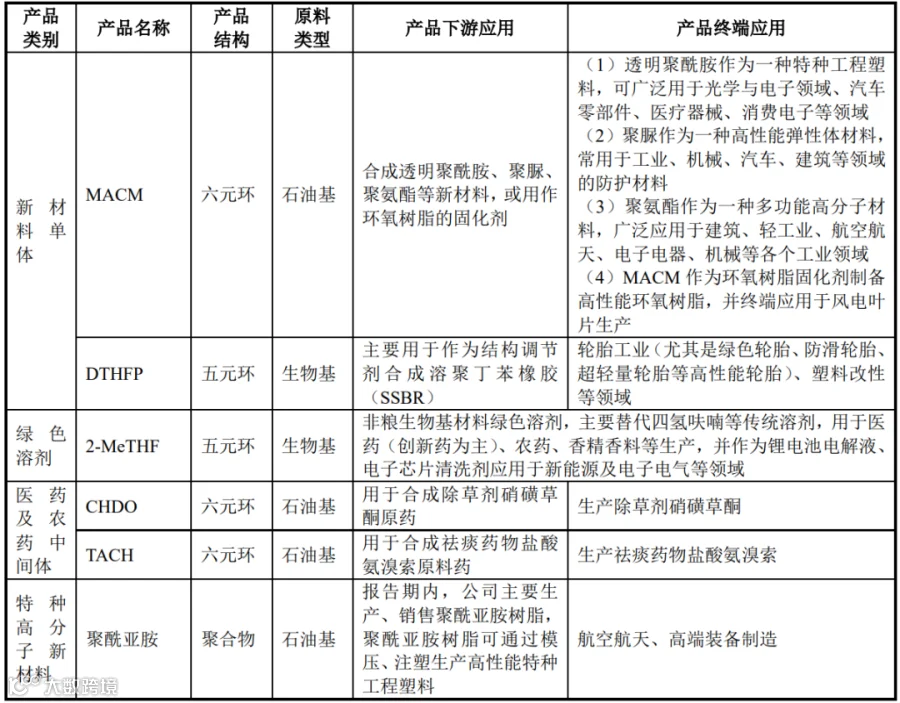

根据国家统计局颁布的《国民经济行业分类》(GB/T4754-2017),公司所属行业为“C26 化学原料和化学制品制造业”中的“C266 其他专用化学产品制造”。
控股股东、实际控制人
截至招股说明书签署日,浙江清泉直接持有公司74.73%股份,系公司的控股股东。刘建华先生直接持有公司1.03%股份,与王焕勇先生、邵建华先生构成一致行动关系,通过浙江清泉、台州清源和台州畅行间接控制公司91.88%的股份表决权,合计直接和间接控制公司92.91%的股份表决权。刘建华先生直接和间接合计持有公司本次发行前32.36%的股份,为公司的实际控制人。

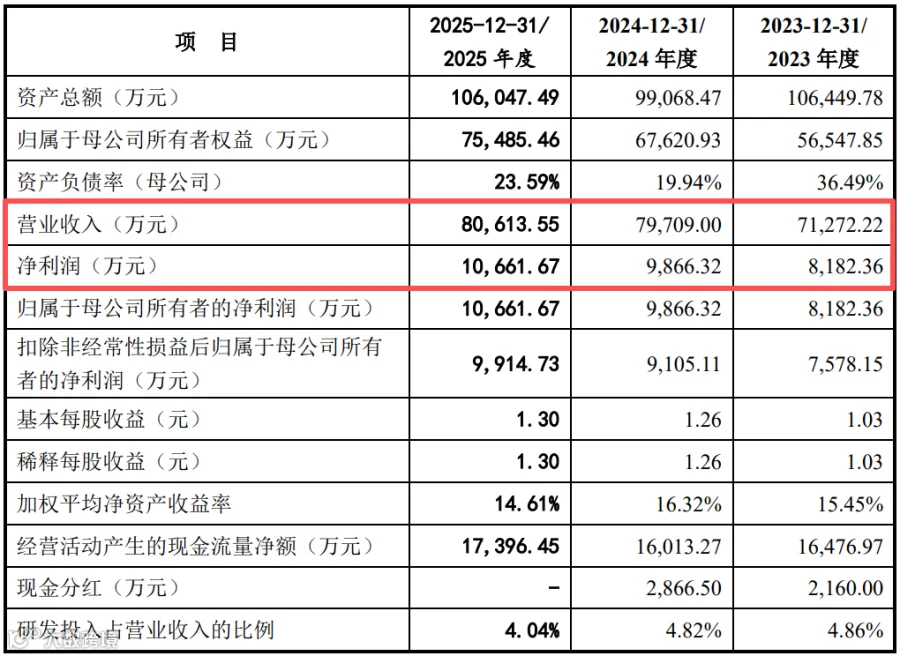
公司选择的上市标准:最近两年净利润均为正,累计净利润不低于1亿元,最近一年净利润不低于6,000万元。

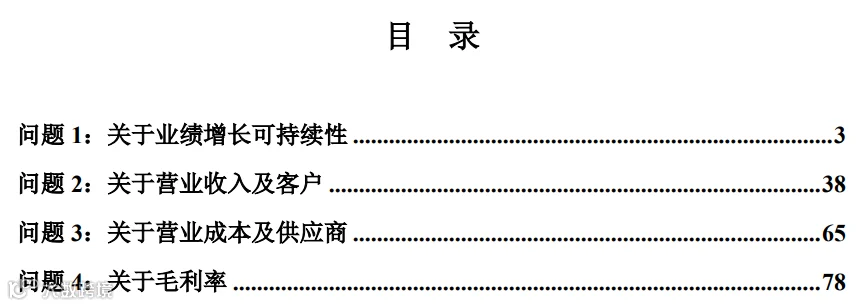
问题2:关于营业收入及客户
申请文件及前次问询回复显示:
(1)报告期内,发行人主要产品销售单价下滑,主要原因是上游原材料单价下滑及市场竞争加剧,DTHFP、2-MeTHF、TACH等产品对不同客户销售单价存在一定差异,MACM、CPMK境内外销售单价差异较大。
(2)报告期内,发行人以外销收入为主,境内外销售变动趋势存在差异。报告期内,发行人主营业务收入上升主要由于向客户A、格瑞达集团、客户B、IMCD集团销售MACM、2-MeTHF等产品增长所致。
请发行人披露:
(1)结合主要产品原材料上升及下降周期内的单价情况,说明不同周期内相关产品售价与原材料价格差异情况、对应毛利空间、毛利率等财务指标,是否存在原材料价格上升导致业绩大幅下滑风险。
(2)境内外销售收入变动趋势及幅度不一致的原因及合理性,主要细分产品境内外销售单价差异较大的具体原因,剔除出口装运成本后,单价仍存在一定差异的原因及合理性。
(3)结合主要贸易商进销存及期后销售情况、销售周期等,说明客户订单周期、生产周期、贸易商下游销售周期与销售规模的匹配性,是否存在向贸易商压货情况。
请保荐人、申报会计师简要说明核查过程,并发表明确意见。
问题3:关于营业成本及供应商
申请文件及前次问询回复显示:
(1)发行人含钌催化剂的获取途径主要有三种,包括外购、回收再生、委外加工,含钯催化剂获取途径为外购及回收再生,其余催化剂仅为外购,不同途径采购单价有所差异。
(2)报告期内,发行人DTHFP、2-MeTHF、CHDO、CPMK等产品因工艺优化、调整组分等原因,催化剂单耗均呈现下降趋势。
(3)发行人2025年营业收入小幅上涨,营业成本中直接材料以及主要原材料采购呈下降趋势,发行人原材料供应商存在较多贸易商。
请发行人披露:
(1)催化剂主要供应商的基本情况,包括但不限于成立时间、注册资本、主营业务、实际控制人、收入规模、发行人采购占比等,与发行人是否存在关联关系、共同投资等。
(2)逐年说明DTHFP、2-MeTHF、CHDO、CPMK等产品催化剂单耗下降的具体原因及不同原因对催化剂单耗的量化影响,测算催化剂单耗变动对产品产量、材料成本、单位成本的具体影响。
(3)量化分析2025年营业收入与营业成本中直接材料、主要原材料采购的变动趋势存在差异的原因和合理性,量化分析各期主要产品原材料采购与耗用的匹配性。
请保荐人、申报会计师简要说明核查过程,并发表明确意见。
问题4:关于毛利率
申请文件及前次问询回复显示:
(1)2023年MACM、DTHFP和2-MeTHF三类产品营业收入较上年增长12,357.79万元,而CHDO和CPMK营业收入较上年减少9,724.82万元,发行人解释2023年扣非归母净利润增长主要是MACM、DTHFP和2-MeTHF三类产品毛利额提升所致,但未说明CHDO和CPMK收入下滑对当期净利润的影响。
(2)2024年,发行人为开拓市场降低了2-MeTHF单位售价,当年原材料糠醛采购价格下滑,发行人毛利率维持。2025年,发行人MACM产品单位毛利额有所上升。
(3)发行人存在受托加工业务,该业务毛利率超过30%,不同受托加工业务客户毛利率变动趋势存在差异。
请发行人披露:
(1)2023年MACM、DTHFP和2-MeTHF三类产品毛利额大幅增加的原因,量化分析CHDO和CPMK等其他主要产品收入和毛利变动对当期营业毛利和扣非归母净利润的影响,完善对2023年扣非归母净利润增长原因的分析。
(2)发行人主要产品报告期内单位售价、单位成本、单位毛利额、毛利率的变动情况及变动原因,是否存在因市场竞争或开拓市场降低售价导致毛利率大幅下滑的风险。
(3)受托加工业务的定价依据,对不同客户毛利率变动的原因,受托加工业务毛利率与同行业可比公司或可比业务比较情况,该业务毛利率的合理性。
请保荐人、申报会计师简要说明核查过程,并发表明确意见。
