


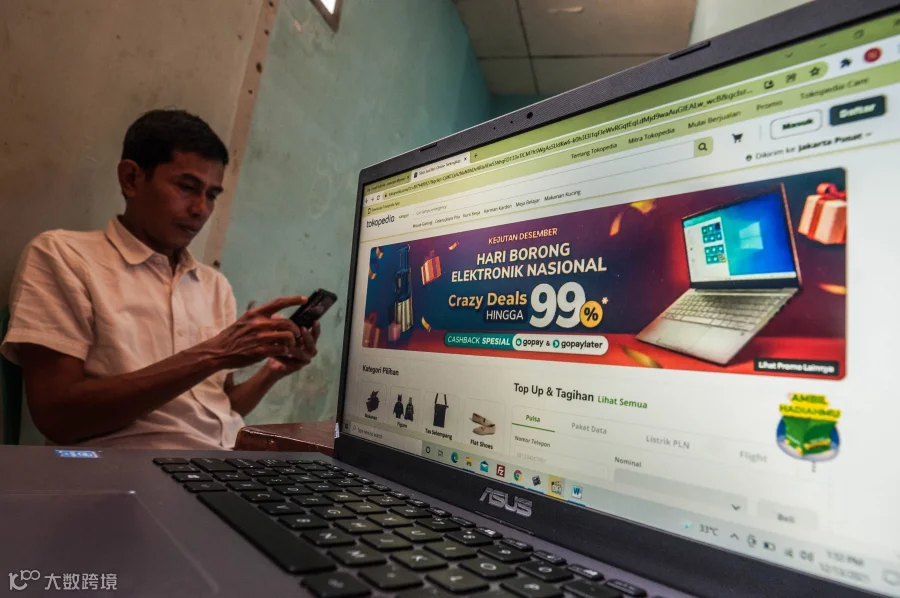
一名居民在万丹省勒巴克县朗卡西布通通过一家电子商务公司网站进行在线购物,时间为2021年12月13日(星期一)。
核心摘要
- 男性主导电商交易:2022年男性交易数量占比59.5%,金额占比60.5%。因更频繁购买电子、汽车及家电等高价值产品,其单次平均交易额(346,438印尼盾)高于女性(331,814印尼盾)。
- 下沉市场与银发族崛起:二、三线城市交易量持续增长(2020-2022年增长33%-43%),但一线城市仍占总交易额57%;36至55岁消费者参与度从2020年的19.4%升至2022年的24.6%。
- 后疫情消费模式重塑:79.1%的消费者采用线上线下混合购物模式。随着线下活动恢复,电子产品交易占比下降,时尚品类上升,反映出消费偏好的结构性转变。
研究结果显示,相比女性消费者,男性更倾向于通过电子商务平台进行大额交易。
这一结论出自Kredivo与Katadata Insight Center(简称KIC)联合发布的《2023年印度尼西亚电子商务消费者行为报告》。
KIC主任Adek Media Roza表示:“按性别划分的交易数据显示,男女年均交易次数几乎相同,均为每年10次。但在交易数量和金额方面,男性仍占据主导地位。”
2022年,男性和女性的交易数量占比分别为59.5%和40.5%。在交易金额上,男性占总金额的60.5%,女性仅为39.5%。
男性所购产品类型是影响交易金额的关键因素。他们更频繁地购买家用电器、数码产品及配件、运动爱好用品以及汽车相关产品等高价值商品。
因此,2022年男性消费者的平均单笔支出为346,438印尼盾,高于女性的331,814印尼盾。值得注意的是,男女平均交易金额均较前一年有所增长。
尽管女性在交易数量和金额上的占比低于男性,但呈现逐年增长趋势。这与女性互联网用户比例从2020年的50.8%上升至2021年的59.1%相一致。
Adek指出,研究发现表明民众在电子商务的购买力在2022年保持稳定,这一年正值从新冠疫情向地方性流行病过渡的阶段。
Adek表示:“尽管购物模式发生变化,但我们认为电子商务仍将是民众满足日常需求的首选,并将继续作为印尼经济的主要驱动力。”他希望这项年度研究能为数字行业从业者和政府机构提供指导,特别是在制定后疫情时代经济复苏策略方面。
《2023年印度尼西亚电子商务消费者行为》研究的其他关键发现包括:
1. 区域市场扩展:二线和三线城市交易持续增长,2020年至2022年增幅分别为33%、36%和43%。尽管如此,交易金额仍由一线城市主导(占57%)。这表明进入后疫情时代,下沉市场购买力保持稳定,且电子商务市场份额正逐渐向地区扩展。
2. 中老年群体渗透率提升:老年消费者对电子商务的适应度在过去三年持续上升。36-45岁年龄组占比从2020年的19%升至2022年的24%,46-55岁年龄组从4%升至6%。电子商务长达十年的渗透期对老年群体的购买力产生了积极影响。
3. 混合购物成为主流:后疫情时代,线上线下结合的混合购物行为成为趋势。79.1%的消费者选择该模式,其中58.1%侧重线上,21%侧重线下。与此同时,纯线上购物趋势从之前的28%下降至18.7%。
4. 品类偏好随线下活动恢复而调整:2022年电子产品交易额占比从37%同比下降至33.7%,而时尚类产品从12.9%上升至15.6%。这一趋势与2022年过渡期公众线下活动的逐步恢复相一致。
5. 多元化购物偏好:基于年龄、婚姻状况和子女数量的差异显著。电话卡和充值券是各年龄段最刚需商品;单身消费者在电子产品上交易最频繁;拥有1-2个孩子的家庭最常购买母婴用品,而拥有3-5个孩子的家庭则更倾向于购买家用电器和食品。
6. 季度波动:尽管2022年整体交易额较2021年增长,但受经济衰退和全球动荡影响,第四季度交易额出现下滑,增速从38.6%降至33.3%。