


给海外买家做赊销的人,最近可以留意一件事。
2026年9月27日,英国《每日电讯报》披露,信用保险机构停止为部分向英国折扣零售商 Poundland 供货的企业出具新保单。受影响的供应商里有中国工厂,从这时起新发货的订单没有保险兜底,账期却要照走。
Poundland 的管理层为此飞了一趟上海与中国的工厂主逐一见面,希望他们继续供货。
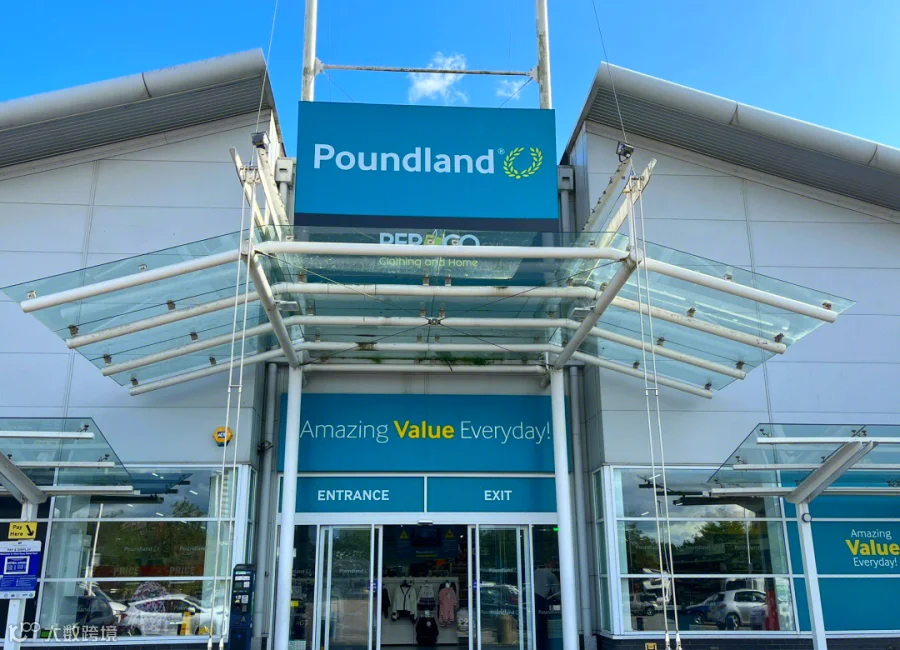
这是一家约600家门店、1.1万名员工的零售商。截至2025年9月的财年,税前亏损8520万英镑,所有者正寻求以约3000万英镑出售公司。
停保不等于破产。门店还开着,订单还在下,账期也还要继续给。真正值得注意的地方,是顺序。
承保机构对一家买方的判断,往往比它的财报更早转向。保单停出之后,供应商收紧账期或者改要预付,买方的现金随之变紧,风险才真正开始暴露。
先是承保收紧,接着是供应商缩短账期,最后才是坏账。第一步看得见,第三步往往来不及。
01.保费在降,额度在收
国际信用保险与保证协会向会员机构做了第三季度调查,给出一幅有点矛盾的市场画面。

需求端在往上走
过去六个月,64%的受访机构说需求持平,36%说增长,没有一家报告下降。对未来十二个月,预计需求继续增长的机构占64%,一季度时这个比例只有两成。

风险端在变冷
67%的机构预计,未来十二个月企业破产数量会增加。

价格端在往下走
80%的机构认为当前价格偏软。
价格降、风险涨,这个组合放在哪个市场都不让人放心。但更该留意的是承保结构的变化。调查里最受追捧的承保安排是不可撤销限额,73%的机构把它列在需求首位,其次是追加承保额度,55%。
企业真正在抢的不是便宜保费,是一份不会中途被撤掉的额度。
承保收紧不只是少了一份保障。靠保单从银行拿钱的那条路,跟着在变窄。
02.风险的坐标系换了
一季度调查里,信用保险机构最担心的是贸易中断和关税,接近九成把它列为主要挑战。到三季度,这个比例落到三成左右。
站到首位的是地缘政治冲突,87%的机构把它列为首要挑战,通胀与利率波动、企业信用质量恶化各有53%。
关税可以算,冲突算不出来。
地缘政治的影响不走直线。它先压能源和运输成本,再收紧融资环境,最后落在进口商的现金流上。
买方所在国即使没有卷入冲突,只要它依赖受影响地区的能源、航运通道或者融资渠道,风险一样能传到它的账上。买方评估的坐标系要跟着换,过去看国别和关税,现在还要看这个买家挂在哪条供应链上。
同一份调查里另有一组数据。在贸易信用保险板块,78%的机构报告数据中心与人工智能基础设施相关的承保需求在上升,电池、电网和大规模储能同样是78%。
这类订单金额大、账期长,项目本身往往尚未产生收入,可用于核保的财务信息有限,承保机构会犹豫。
保理看的角度不同,它核的是付款方,不是项目本身。如果下单的是资信过硬的运营方或者总包,订单能不能做,取决于付款方的资信,而不是这个项目什么时候开始产生收入。
同一张订单,承保机构看到的是项目风险,保理看到的是付款方。
03.保单融资在收缩,保理是另一条路
出口信用保险本身可以做融资。企业投保之后,把保单项下的赔款权益转让给银行,银行按承保的那部分应收账款放款,业内叫信保融资,做出口的中小企业用得并不少。
承保一收紧,这条路先窄下来。保单是信保融资的前提,承保一停,融资跟着断,Poundland 的供应商遇到的正是这个。
就算保单还在,信保融资也只是多了一笔银行贷款。保险本身的赔付要等到账期届满、违约发生、核损定责之后,赔的是账期结束之后的损失,赔不出账期中间那一段现金。
保理是另一条路,不依赖保单,核的是买方,走的是应收账款买断。差别在以下三个地方:
1. 这笔钱在报表上算什么
信保融资是一笔贷款,进资产负债表,占用企业在银行的授信额度,到期要还。保理是应收账款的买断,钱进来、应收出去,不进资产负债表,也不占用既有授信。
同样一笔资金,一种是借来的,一种是卖资产换来的,负债率的变化方向不一样。
2. 融资跟着谁走
信保融资的额度锚在保单上。银行按保险机构核定的买方信用限额,乘以赔付比例放款,承保多少、赔几成,融资的上限就是多少。保单起的是增信作用,担保的要求比普通贷款松,凭保单就能申请,这是它实实在在帮到中小出口企业的地方。但额度跟着保单走,承保收紧、限额调降,融资空间同步缩小。
保理的买方额度独立核定,不依赖保单存续,先核准买方的付款能力,再逐笔买断。同一家买方,两家机构各按各的判断给额度,结果可以不一样。
融资的天花板挂在哪一边,决定了一家企业接得住多大的订单。
3. 风险最后落在谁身上
信保融资放款之后买方不付,银行先拿已经转让到手的保单赔款,赔付有比例,也有等待期,不足的部分仍向卖方追索。
保理是无追索买断。买方到期不付由保理商承担,贸易本身存在争议的除外。
有一点不能含糊。保理核的同样是买方,买方资信已经恶化到承保机构撤出的地步,保理的额度一样批不下来。
承保收缩对保理不是好消息,是倒计时的开始。正因为买方判断在转向,动作要赶在被停保、被降额之前,而不是等到那之后。
保险守的是底线,保理给的是空间。能接多大的单,取决于买方是谁,而不是账上有多少现金。
如果你的出口生意正被账期占住资金,或者手上的买家开始被收紧承保,都可以先做一次买方额度评估。
以美元、欧元、港币计价,账期在30-180天之间,买卖双方年营业额达到1500万美元以上,传统 B2B 赊销、大型电商平台的货款、工程项目类应收都在受理范围内。
核心只有三件事,买方确权、收款账户共管、单据金额品名与主体相互对应。
承保会收紧,也会放松。但押在账期里的现金,等不了那么久。
-END-
🌟星标我们🌟不错过每一次更新
如果本文对您有所启发,欢迎“点赞”和“分享”,你的每一次互动,都是我们前行的动力。记得星标,第一时间获取最新内容!

往期回顾


出口货款不必等满账期,应收也能提前变现

一船矿石到港,低报的那点货值,够不够赔一次退运

做外贸必懂的80个术语:别再把EXW和FOB混为一谈

信用证开出来了?离到账还差十道关

亚马逊锁死“回款权”,VC卖家的国际保理还能做吗

Token出海了,钱还没回来

进口铜精矿四道风险拆解

欧美零售爆雷一个接一个,你的赊销货款还安全吗?

铜矿猛进、精铜锐减,有色进口分化背后进口商的钱被锁哪了

出口企业回款慢、账期长?拆解国际保理如何让货款提前到账
- 写在最后 -
产业经营发展中,账期压力常成为拦路虎
缺乏供应链思维易止步半途
别慌!只要你回头,我们就在你身后
为供应链赋能,让账期问题迎刃而解
