

深耕企业配套与贸易增量业务以来,经常有企业老板来咨询:打算新注册一家公司,想用全新主体落地贸易增量项目。
这类需求,我们通常都会婉拒。并非不愿承接业务,核心原因是新设主体风险过高,全链路风控难以落地。尤其在金税四期 + 数电票的强监管背景下,几乎没有容错空间。
01
很多老板都存在认知误区
不少老板以为,只要拿到营业执照,就满足贸易增量的全部准入要求。但从业务风控、税务合规以及银行授信的维度来看,两道硬性门槛无法跳过:
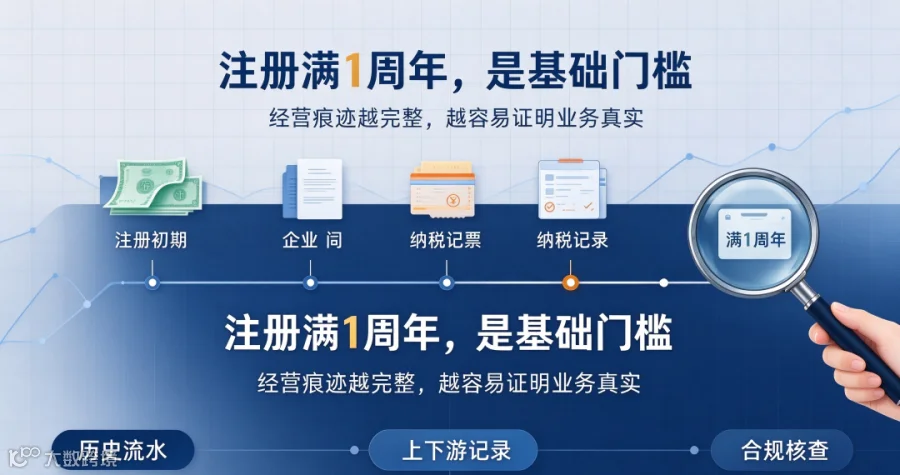
① 企业注册满 1 周年及以上
新设立公司没有历史经营流水、稳定上下游业务痕迹。一旦开展增量业务,面对税务、银行核查时,很难自证业务真实,极易触发发票风控与税务预警。
② 企业有正常缴纳社保的人员记录
社保缴纳记录,是企业拥有实际运营团队最直观佐证。无社保记录,极易被判定为无员工、无实际经营场地的空壳公司。
刚注册、无社保缴存记录的新设主体,不适合落地贸易增量项目,潜藏涉税、账户及授信多重风险。我们的配套服务,仅面向持续正常经营的实体企业开放。

02
老板最容易踩的 3 个大坑
轻信零门槛营销话术
网上不少宣传鼓吹做贸易增量没有主体门槛。贸然用新公司启动项目,极易埋下长期税务隐患,严重时会牵连法人与实际控制人。
忽视主体背景尽调
只埋头研究业务模式,忽略注册年限、人员社保这类基础风控指标。新公司短期内营收暴增,会直接被大数据标记为异常主体。
看重增量收益,低估连锁风险
只盯着贸易增量带来的营收提升、报表优化,却低估空壳主体引发的连锁后果:发票管控、对公账户冻结、税务稽查,甚至直接影响企业后续银行授信。

一句话总结:贸易增量的根基是真实业务闭环,绝非拿一张新执照简单刷流水。空壳主体做增量,业务包装再好看,在金税四期穿透式核查面前都站不住脚。
·end·
启融数科专注为企业提供银行,融资租赁,税票贷,供应链金融,贸易增量等全方位的为企业融资服务。如有需要的话可以扫下方二维码联系。
