搜索
首页
大数快讯
大数活动
服务超市
报告
跨企查
广告开户
APP
产业带
导航
知识体系
工具箱
产业园
更多
百科
找货源
跨境招聘
DeepSeek
首页
>
第238篇 汽车循环经济的新征程:供应链能力决定循环价值
>
第238篇 汽车循环经济的新征程:供应链能力决定循环价值
CSCP供应链经理人社区
2026-10-20
12
导读:循环产业的长期竞争,比拼的不是资源存量,而是资源组织能力:能否把废旧车源、循环产品、销售渠道、终端市场高效串联。供应链能力,决定循环资源价值释放的上限,也定义汽车循环经济的长期价值空间。
过去三年,汽车以旧换新成为拉动汽车消费、加速老旧车辆淘汰更新的核心政策抓手。2024 年,国家落地汽车报废更新补贴并上调补贴标准;2025 年政策扩容,将符合条件的国四燃油乘用车纳入报废更新补贴范围;2026 年政策持续落地,补贴规则调整为按新车售价比例核算:购置合规新能源汽车,补贴比例 12%、上限 2 万元;购置合规 2.0L 及以下燃油乘用车,补贴比例 10%、上限 1.5 万元。
连续三年的政策接力,有效推动存量老旧车辆有序退出,也让报废机动车回收拆解、零部件资源化利用,从产业后端的配套环节,升级为汽车产业新的价值赛道。但旧车报废退场,不等于车辆剩余价值可以自动释放。
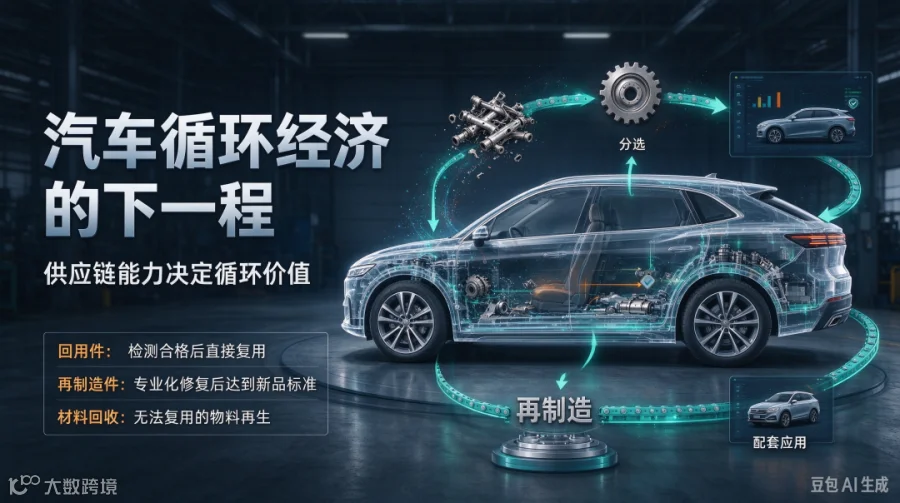
回用件(经检测合格、可直接复用的旧零部件)、再制造件(经专业化修复加工,性能达到新品标准的零部件)、材料回收料
三类物料需要差异化处置,究竟哪类零部件适合直接回用、哪类适合再制造、哪类只能回炉再生,有赖专业技术判定与市场化机制协同落地。
2026 年 10 月 10 日,国家发改委环资司就《汽车零部件再制造规范管理办法(公开征求意见稿)》公开征求意见。伴随这一政策信号,汽车循环产业的核心命题愈发清晰:如何将回收车源拆解得到的旧零部件,转化为
质量
可控、成本具备优势、市场愿意采购使用的循环产品?
一、资源供给充足,堵点在打通从回收到终端应用的全链路
报废车辆拆解后,零部件按属性分为三类:经检测达标可直接复用的
回用件
;通过专业化拆解、修复、性能重建,达到新品标准的
再制造件
;以及无法复用、只能破碎回收金属与高分子原料的材料回收料。
当前产业链各主体普遍面临错位痛点:拆解企业手握大量车源与旧件资源,但缺少稳定的终端销售出口,大量优质旧件闲置;再制造工厂具备加工能力,却难以持续获取品类匹配、品质稳定的毛坯旧件原料;维修端有降本配件需求,但很难找到质量可追溯、供货稳定、价格可控的回用件与再制造件。
产业链各环节独立分散经营的现状,造成一个普遍困境:即便旧车资源成功回收,大量零部件也只能停留在长周期呆滞库存或低附加值的简单倒卖环节,高价值利用潜力无法兑现。
因此汽车循环经济不能只核算 “回收量” 单一指标,更要统筹加工、流通、终端应用全链条收益。零部件的价值不是在拆解完成那一刻锁定,而是在分选检测、专业化加工、交易流通、装机使用的全流程中逐步兑现。
二、供应链能力,决定废旧资源能否转化为标准化商品
汽车产业底层逻辑是工业标准化路径:产品实现规模化商业化,单凭生产加工能力远远不够,必须配套清晰质量标准、稳定销售网络、高效
物流
交付与完善售后责任体系。回用件、再制造件等循环零部件同样适用这套逻辑。
落地再制造业务,需要系统性解决一系列商业与合规问题:稳定旧件毛坯采购渠道、零部件残余寿命与品质判定标准、品类筛选规则、出厂检测与产品全周期追溯机制、故障质量事故的责任主体划分,缺一不可。
2026 征求意见稿,围绕旧件回收、专业加工、质量管控、市场应用作出制度设计,也印证:零部件再制造不是单一工厂的加工生意,而是一套贯通上下游的完整运行体系。十五五期间值得期待。
这套体系必须锚定真实市场需求搭建,两大商业化场景最具落地潜力:
第一是
保险
事故维修场景。事故车维修天然面临配件成本、车辆残值、质量风险权衡,保险公司、维修厂、配件供应商深度绑定。合规回用件与再制造件进入事故维修体系,能够丰富维修配件选择、降低理赔成本。但规模化落地仍需要攻克产品市场准入、车型适配、定价机制、质保体系、事故责任划分等核心难题。
第二是主机厂售后体系。主机厂掌握整车技术图纸、零部件参数与全国售后网点。循环企业的核心优势在于车源组织、旧件分选加工、资源化处理能力。二者合作的商业模式成立的前提,是能力互补、商业模型自洽,实现多方共赢。
三、从单点项目盈利,升级为全产业链组织运营能力
汽车循环行业存在一个常见误区:单个试点项目跑通,不等于商业模式具备可复制性。一座拆解基地可以维持基础运营,不代表拆解出来的回用件、再制造件能够持续找到买家。成功生产一批再制造零部件,不等于具备大批量市场化销售的条件。多源异构的网状产业现状需要系统集成的智能化供应链解决方案。
循环产业真正的核心竞争力,是把分散在各地的报废车源、旧件毛坯、加工产能、终端维修需求高效组织起来,搭建一套能够长期稳定运转的闭环供应链体系。
落地过程中需要解决一系列运营难题:跨区域车源与旧件资源统筹、统一的零部件质量评级体系、市场化定价规则、区域库存布局、订单履约交付、产品质量追溯。数字化
工具
是重要支撑,但数字化本身不是解决方案。
只有当数据能力真正赋能采购选料、智能定价、库存调度与销售预测,数字化投入才能转化为真实商业收益。
跳出单一环节视角,重点打通上下游协同,确保整条产业链能够持续创造正向收益。
四、汽车循环价值,有望伴随中国汽车产业走向海外市场
国内已经建成完备的整车与零部件制造体系。伴随中国整车出海,海外售后维保、配件供应市场持续扩容,回用件与再制造件,存在巨大的海外商业化增量空间。
循环零部件出海更不等于简单产品外销。不同国家和地区,在主流车型结构、零部件准入标准、海关进口管制、本地分销渠道、售后责任规则上差异显著。可行的出海商业模式,是将国内成熟的旧件资源组织供应链能力,匹配海外本地化需求、本地
服务
网络与属地合规要求,构建可持续业务。
综上,汽车循环经济的下一阶段竞争,比拼的不再是回收车辆规模或是再制造产能大小。核心是为每一类废旧零部件匹配最优处置路径,让回用件、再制造件找到真实稳定的应用场景,让产业链各参与主体都获得合理收益。
【声明】内容源于网络
0
0
CSCP供应链经理人社区
各类跨境出海行业相关资讯
内容
2039
粉丝
1
关注
在线咨询
CSCP供应链经理人社区
各类跨境出海行业相关资讯
总阅读
73.7k
粉丝
1
内容
2.0k


 CSCP供应链经理人社区