一笔基建贷款发放之后,往往需要多年才能陆续收回。但新的电站、供水设施和交通项目,不会等上一轮贷款全部到期才开始建设。
长期资金从哪里来,已经投出去的钱又怎样支持下一轮项目,是基建融资持续面临的问题。
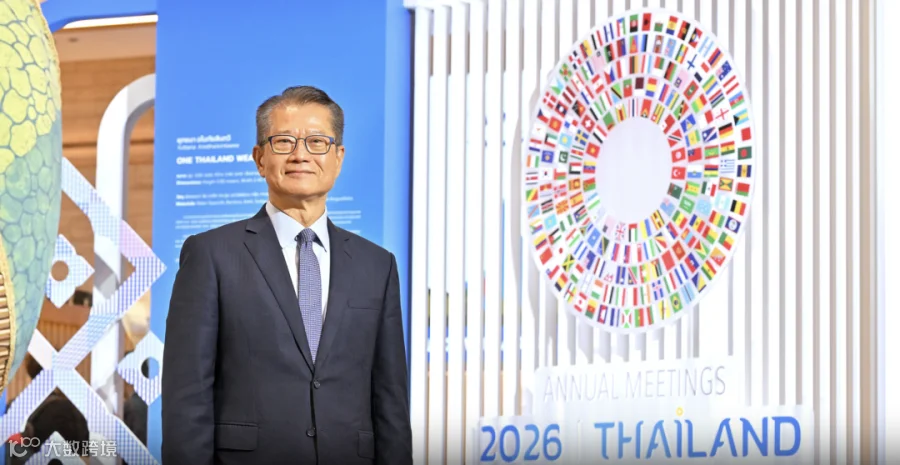
10月18日,香港财政司司长陈茂波在网志《在积极贡献中相互成就》中提出,香港将从融通长期资本、拓宽币种选择、管理和分担风险三方面推动资金融通。
其中,他特别提到基建融资证券化,并将其与世界银行提出的循环资本方向联系起来。
这并非宣布当天完成了一笔新交易,而是把一项已有实践的融资机制,放进香港服务国际发展的部署中。
它所改变的,是基建贷款发放之后,资金由谁继续持有、风险由谁承接,以及原有融资机构还能支持多少新项目。
一、贷款还没到期,
资金能不能先周转
基建项目通常建设周期长,投入在前,收入在后。银行或开发性金融机构发放贷款后,需要持续承担相应的资金占用和信用风险。
如果长期贷款一直由原有机构持有到期,其支持新项目的能力就会受到资产规模、资本和风险限额等条件约束。
在一种常见结构中,已有贷款被转让给专门设立的发行主体,再以贷款组合的还本付息现金流作为支持,向投资者发行证券。投资者提供资金,并依照交易安排获得相应偿付。
贷款持有人由此可能提前回收部分资金,并在满足会计和监管条件时释放部分资本或风险承受空间。实际能够释放多少,取决于资产转让、风险保留和交易结构。
出售贷款获得的资金,通常先流向转让贷款的持有人。项目借款方仍需按约定还款,债务不会因为证券化而自动消失,也不会自然获得第二笔融资。
借款国家及项目所获得的好处,更多可能来自融资供给持续增加:原有资金有了新的承接者,融资机构便有条件继续评估和支持其他项目。
二、香港已有一条
连接贷款与投资者的路径
香港按揭证券公司自2019年起开展基建融资及证券化业务,收购商业银行的基建贷款,并与多边开发银行及商业银行共同参与项目融资,再推动相关资产进入资本市场。
其“Bauhinia”系列基建贷款抵押证券,已于2023年、2024年和2025年完成三次发行。
以2025年的第三次发行为例,相关资产组合价值约4.505亿美元,涉及12个国家的28个项目。投资者承接的是跨地域、跨行业的项目贷款及基建相关债务组合,而不是直接经营某一座电站或水厂。
银行熟悉项目贷款的发起、尽职调查和持续管理;机构投资者则可能希望配置具有一定期限、评级和偿付规则的债务证券。证券化将分散的贷款组织成更便于投资者评估的形式,为两者提供衔接。
但组合更分散,不代表风险已经消除。投资者仍要判断项目收入是否可靠、借款人能否还款,以及汇率、所在国环境和合同执行等因素如何影响现金流。
香港能够提供的服务,也因此超出一次发行本身:法律安排、信用评级、资产管理、信息披露和持续报告,都参与决定这类资产能否被长期资本接受。
三、循环资本,靠谁承接风险
陈茂波提到的世界银行循环资本方向,也有实际案例可以对照。
2025年9月,世界银行集团旗下国际金融公司(IFC)完成首笔新兴市场证券化交易,将部分贷款组织成评级证券,吸引私人机构资本参与。2026年6月,IFC又完成第二笔相关交易。
这些安排的目标之一,就是循环使用资本,扩大其支持发展中国家企业和项目的能力。
不同层级的证券,可以按照约定承担不同顺序的损失。原有机构也可能保留部分风险;担保或保险,则可能承接特定风险。投资者据此作出判断,接受与自身承受能力相匹配的部分。
因此,证券化并不是把风险从报表上“拿走”就完成了。谁先承担损失、保障覆盖什么、极端情况下还有多少敞口,都需要明确。
如果项目本身缺少可持续收入,或者借款方偿债能力不足,重新包装也不能创造稳定现金流。评级、分层和信用支持能够帮助分配风险,不能替代真实的还款来源。
能否让资金循环,首先取决于有没有人愿意、也有能力承接这些风险。
四、香港要连接的是下一轮融资
从这个角度看,陈茂波此次谈资金融通,关注的不只是为新项目找到第一笔贷款,还包括让已有金融资产形成后续融资能力。
一端是需要长期资金的发展项目,另一端是有不同期限和风险偏好的机构投资者。香港的作用,是通过贷款组织、证券发行和专业服务,把两端连接起来。
这条路径能否扩大,需要持续的资产供给,也需要可以比较的披露、定价和表现记录。既有交易提供了基础,却不能保证任何基建贷款都能顺利证券化,更不能保证回收的资金必然投入某个新项目。
这里的证券化,也不等同于代币化。它的核心是资产现金流、法律权利和风险分配,是否使用区块链并非这一融资机制成立的前提。
真正值得观察的后续,是这些安排能否持续吸引资本、承接长期资产,并为新的建设释放融资空间。
一笔贷款的发放可以启动一个项目。让贷款之后的资金继续流动,才有可能支持更多项目接续建设。
资料来源:
香港财政司司长网志:《在积极贡献中相互成就》,2026年10月18日。
香港按揭证券公司:基建融资及证券化业务。
香港政府新闻公报:香港按揭证券公司第三次基建贷款抵押证券发行,2025年10月17日。
世界银行集团:完成首笔证券化交易,推动私人资本动员,2025年9月19日。
世界银行集团:完成第二笔新兴市场贷款抵押证券交易,2026年6月15日。
RWA研究院由多位资深金融家、Web3从业者、产业创新者及技术专家联合发起,于2024年6月25日在香港正式发布(全称:RWA Research Institute,简写:RWARI)。
作为国际上最早成立的专业RWA研究机构之一,RWA研究院专注于现实世界资产(Real World Assets,简称RWA)领域,致力于推动传统金融资产与区块链技术的融合。通过深入研究和实践,研究院为投资者与企业提供创新的解决方案,促进实物资产的数字化与代币化,搭建传统金融与数字资产之间的桥梁。
RWA研究院的核心使命是结合政策研究、标准制定与生态共建,助力企业实现资产数字化转型,为全球合规化发展提供技术支撑与战略协同。未来,研究院将持续深化数字技术与实体经济的融合,联合国际机构举办全球产业峰会,探索多领域应用场景,为高质量全球化发展注入新动能。
2025年5月,RWA研究院联合中国搜索、中电数字场景科技研究院等权威机构发起成立“中国RWA产业智库”,聚焦资产数字化领域的全球合规化发展。智库通过三大核心方向赋能实体经济:一是牵头编制《RWA项目评价标准》等国际协作规范;二是构建“资产上链一跨境流通一全球交易”数字化服务链,融合区块链与人工智能技术;三是以香港、深圳为枢纽搭建跨境合规通道,推动绿色金融与跨境投融资创新。同时,智库依托“双链融合架构”(国家级联盟链与跨链协议协同机制)强化技术自主性与数据安全,深化跨境协作与合规治理。
建行联手蚂蚁国际:数亿元沪港资金,完成数字人民币双向秒级调拨
香港金管局公布ART框架:银行AI开始办事,责任怎么定?
RWA研究院联合举办香港人工智能和Token经济论坛,共探数智产业新机遇
Solana来上海,为什么把AI和机器人放进了议程?
摩根大通、花旗等九大银行被点名:数字资产企业为何仍离不开银行?