
2026
退税被暂缓不是账算错,
是链条断了


前言
2026年再做跨境电商出口退税,老板和财务最怕的不是算错公式,而是资料交上去以后“静静等退税”的日子已经结束。
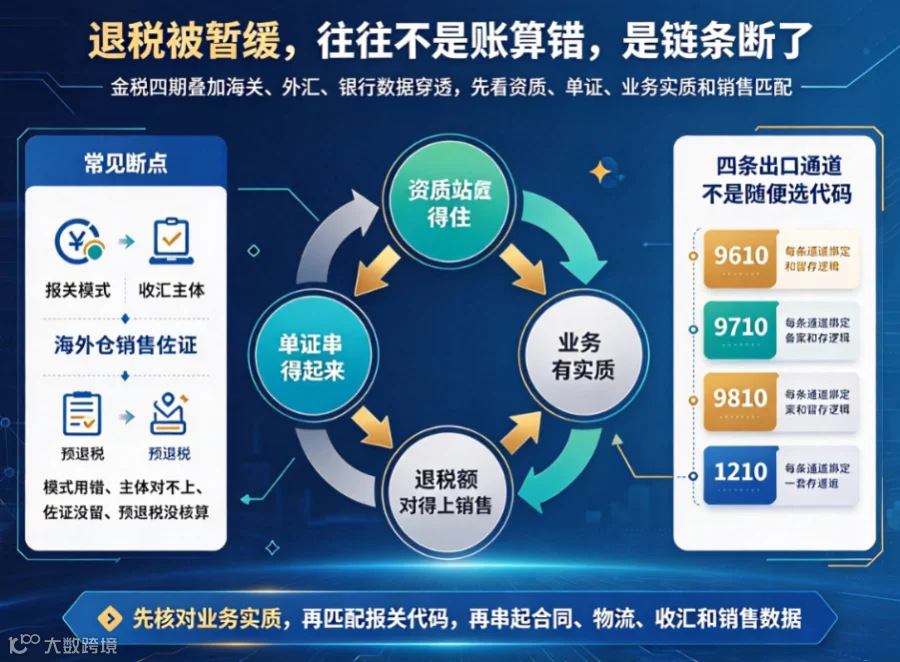
金税四期叠加海关、外汇、银行数据穿透,系统先看的是:资质站不站得住、单证能不能串起来、业务是不是真有实质、退税额是不是对得上销售。
很多公司被预警、暂缓、追缴,问题往往出在报关模式用错、收汇主体对不上、海外仓销售佐证没留、预退税忘了核算。
9610、9710、9810、1210四条通道,不是随便选一个代码就行,每条路背后都绑着一套备案和留存逻辑。
添加微信dczx56,铭捷集团可提供跨境出口退税一站式合规服务
下面直接按“资质→模式→单证→核查→核算”拆一遍。

企业端基础门槛
想走出口退免税,第一步不是找货代报关,而是主体资格先合规:
有进出口经营权/海关报关单位备案
增值税一般纳税人
税务侧完成出口退(免)税备案
外贸企业还要有对应进货增值税专用发票
9610企业要在海关做跨境电商企业登记;
9710/9810企业按海关报关单位备案要求勾选对应跨境电商类型 。
小提醒:9810海外仓业务自2024年第167号公告后,无需再向海关单独办“海外仓模式备案” ,但税务端备案、海外仓使用佐证、销售核算一样都不能少。
常见资质翻车点
用别人抬头报关,自己公司收钱 → 经营单位和实际主体分离
个体户没备案直接走9610退税 → 主体不适用
一般纳税人资格没做,进项票再全也退不了
退税备案表没填、后续又想变更加海外仓 → 得先把税款结清
添加微信dczx56,铭捷集团可提供跨境出口退税一站式合规服务


9610 零售直邮
适合独立站、小包直发、B2C订单。
清单核放、汇总报关单
有进项票 → 可退税
无票 → 走综试区免税通道,不退税
核心:订单、支付、物流“三单”能对上,报关单和后续汇总单要能回推到真实订单。
9710 B2B直接出口
走阿里国际站、亚马逊企业购这类平台订单。
本质是“已达成企业订单”再报关
线下签合同传统外贸别硬套9710
收汇付款人尽量和境外收货人一致,代付要留证明
9810 海外仓(重点监管区)
FBA、自建仓、第三方海外仓都算。
政策红利是“离境即退税、销售再核算” :
货报关离境 → 可先报预退税
已销售 → 按常规退免税
未销售 → 预退税,后续核算补差或缴回
核算期:税务机关办结预退税的次月1日 → 次年4月30日 。
逾期不清算,预退税会被追。
1210 保税出口
货先入保税区/物流中心,再按订单出区。
适合近洋备货、高频补货卖家。
退运政策里1210也明确覆盖:6个月内原状退运可免进口环节税 。
添加微信dczx56,铭捷集团可提供跨境出口退税一站式合规服务
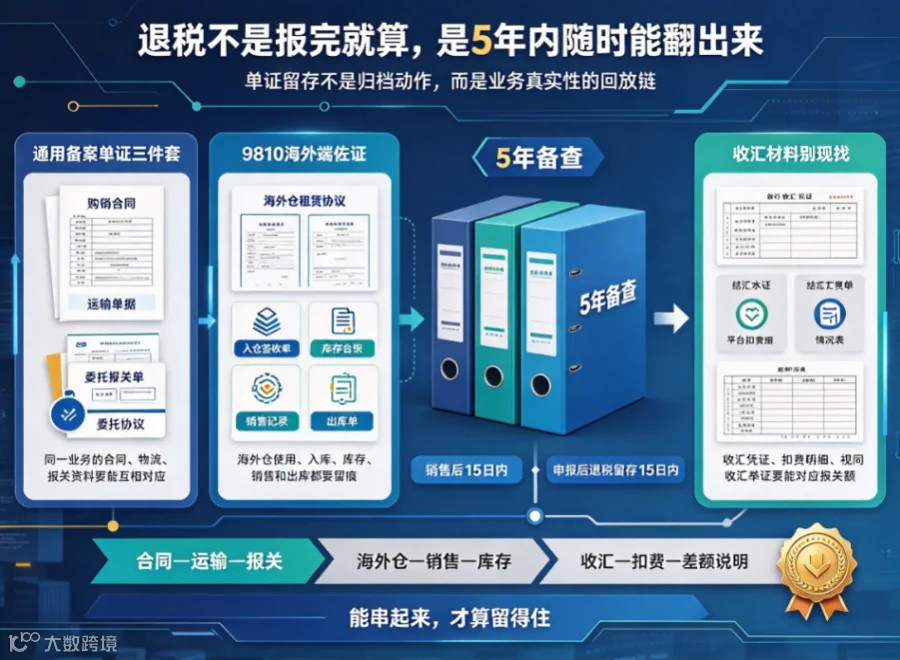
通用备案单证三件套
按现行退税备案单证规则 :
购销合同(出口合同/购货合同/综服合同)
运输单据(提单、运单、邮政收据、国内运输发票、货代发票)
委托报关单据(委托报关协议、代理报关发票)
保存期 5年,纸质/影像/电子都行,税务查的时候电子件要能转纸质盖章。
9810额外加一层
“海外端佐证”
光有国内报关单不够,海外仓要留:
海外仓租赁协议 / 自营仓权属文件
订仓单、入仓签收单
海外库存台账(已售/未售分开)
平台销售记录、出库单
规则是:
报预退税的 → 货物实现销售后15日内留销售佐证
报常规退税的 → 申报后退税留存15日内备齐
收汇材料别到时候现找
正常不用每次报送,但必须能备查:
银行收汇凭证 / 结汇水单
人民币跨境结算收款凭证
视同收汇的,留《出口货物收汇情况表》+举证
平台扣佣金、广告费导致“报关额≠到账额” → 必须有平台扣费明细兜底。
添加微信dczx56,铭捷集团可提供跨境出口退税一站式合规服务
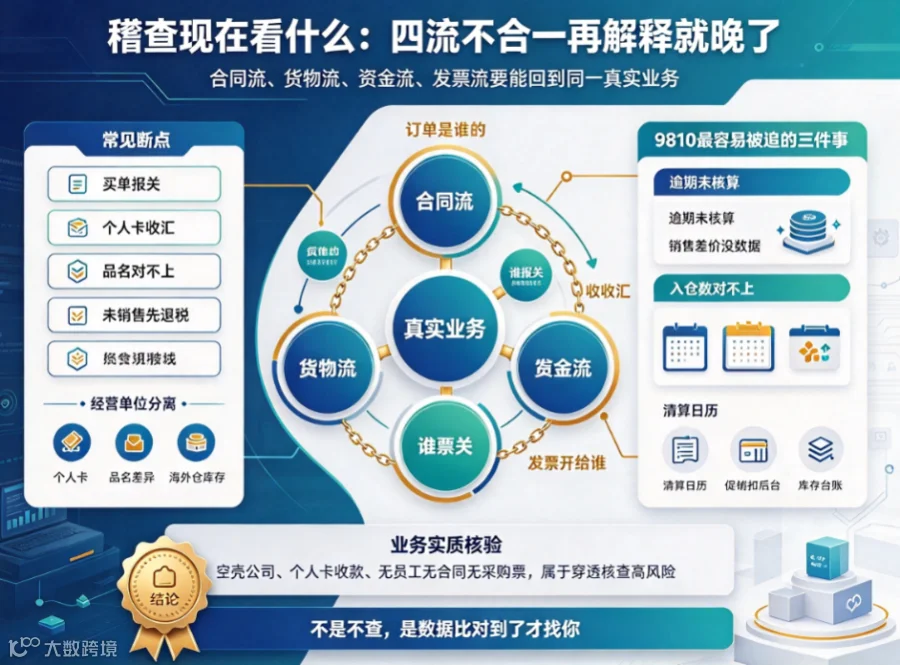
合同流、货物流、资金流、发票流
税务和海关比对逻辑很简单:
订单是谁的 → 货谁出 → 谁报关 → 谁收汇 → 发票开给谁。
常见断点:
买单报关:报关单经营单位不是实际卖家
个人卡收亚马逊/独立站款
进项发票品名和报关单品名对不上
9810货还在海外仓没卖,先按“已销售”退了
9810最容易被追的三件事
预退税拿了,次年4月30日前没核算
销售差价(促销、折扣、加价)没留后台数据
海外仓入仓数和报关数对不上,库存台账空白
业务实质核验
空壳香港公司零申报、境内个人卡收款、境内无员工无合同无采购票 → 现在都属于穿透核查高风险。
不是不查,是数据比对到了才找你。
添加微信dczx56,铭捷集团可提供跨境出口退税一站式合规服务
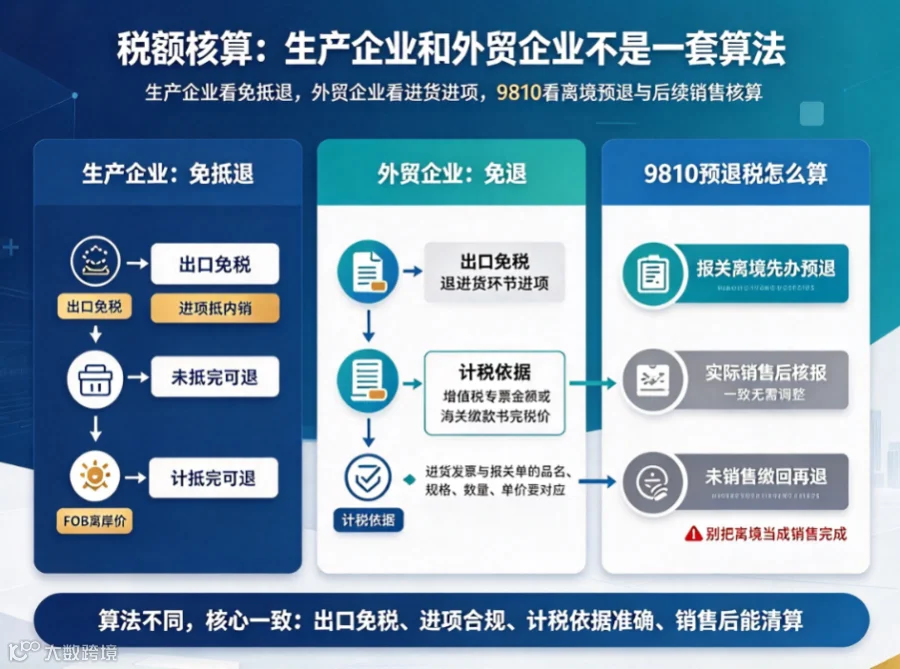
生产企业:免抵退
出口环节免税
进项税抵内销应纳税额
没抵完的退
计税依据:FOB离岸价
外贸企业:免退
出口免税
退的是进货环节进项
计税依据:增值税专票金额 / 海关缴款书完税价
所以外贸企业退税稳不稳,前半段在“进货发票品名、规格、数量、单价”能不能对到报关单。
9810预退税怎么算
预退按报关离境批次先办;
后续核算分三种 :
实际销售 ≠ 预退 → 调整申报
实际销售 = 预退 → 确认无需调整
还没售 → 预退税缴回,等真销售再退
别把“离境”当成“销售完成”,这是9810最核心的坑。
跨境电商退税这件事,2026年往后拼的不是“会不会点申报系统”,而是:
主体备案齐不齐、模式选没选对、单证链完不完整、销售和收汇能不能证明、预退税有没有按时核算。
账算错可以改,链条断了就是补、追、预警一起来的事。
9610别硬退税没票就老实走免税;
9710别把线下外贸塞进去;
9810别拿预退税当“到账即落袋”;
1210退运和备货逻辑单独管。
添加微信dczx56,铭捷集团可提供跨境出口退税一站式合规服务
实操里最稳的做法:每票出口建一条链——
平台订单 → 收汇 → 采购票 → 报关单 → 运输单 → 海外仓台账 → 退税申报 → 核算确认
缺一环就先别报,补完再走。
添加微信dczx56,铭捷集团可提供跨境出口退税一站式合规服务
如果您在阅读完本文后,对电商税务合规还有一丝疑虑,或者想获取更详细的申报材料清单与准备攻略,请立刻行动起来——👉添加微信dczx56!
我们的资深顾问将第一时间为您答疑解惑,助力您的企业在2026年的赛道上乘风破浪,顺利摘下属于自己的金字招牌!
佰利佳企服
让企业合规更简单,助力企业稳健成长!
如果你需要进一步了解
或者需要代办相关业务
欢迎与我们联系
▲
长按扫码
添加佰利佳顾问
获取免费咨询
【跨境电商出口退税】