

会议推荐
第三届中国国际MLED显示暨CPO光互联产业发展大会
联合主办单位:
元旭半导体科技(天津)有限公司
天津巽霖科技有限公司
青禾晶元半导体科技(集团)股份有限公司
天开孚莱感知(天津)半导体有限公司
承办单位:JM Insights
大会时间:2026年12月8-9日
大会地点:中国·天津赛象大酒店
扫一扫,即刻参会报名
在AI算力集群的光互联竞赛中,市场预测正在以一种近乎失控的方式被反复改写。
2026年8月,LightCounting还预计以太网光模块市场全年增长73%,到2031年达到800亿美元。仅仅两个月后,这个数字被修正为2026年增长120%。更早的2026年1月,同一机构对2025年市场规模的估算还停留在165亿美元,2026年的预期是260亿。从165亿到260亿,再到“增长120%”,预期在不到一年内翻了一倍不止。
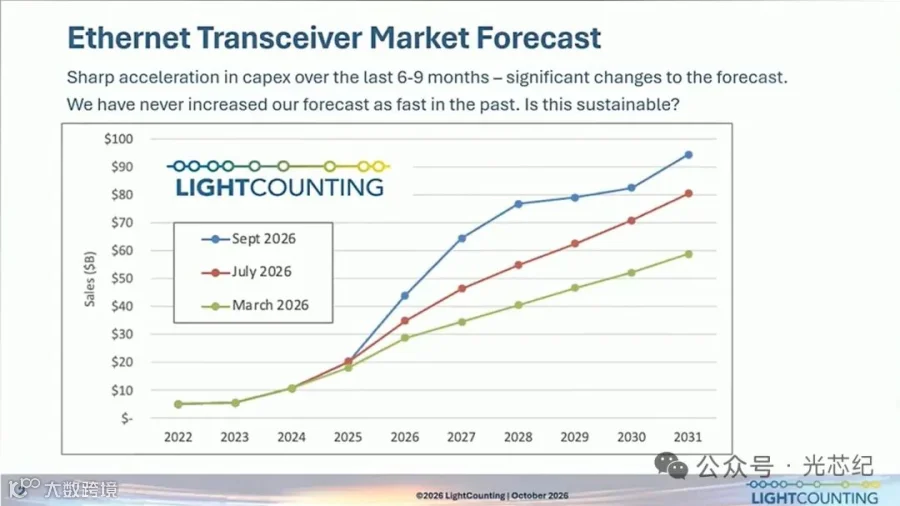
推动这一轮疯狂上调的直接推手,是云厂商资本支出以超出所有人预判的速度涌出。
甲骨文最近一个季度的资本开支接近300亿美元,同比增长235%,而其营收不到200亿美元,增速仅30%。阿里巴巴和腾讯同期资本开支同比增长150%至200%,营收增长却停留在15%至20%的区间。这种“支出增速远超收入增速”的裂口,在正常的商业逻辑中不可持续,但AI军备竞赛的逻辑恰恰不在正常商业逻辑之内。
光模块销售额与云厂商资本支出之间存在约六个月的领先/滞后关系。资本支出增速一旦掉头,光模块销售随后下滑,且调整幅度往往更深。当前的风险不在于需求本身会突然消失,而在于供应链对资本支出变化的反应从来不是线性的。需求激增引发元器件短缺,短缺催生重复下单,重复下单制造创纪录的积压订单,直到某一个时刻势头逆转,过剩库存开始堆积。
LightCounting直言,“这种情况在过去从未有过良性结局”。如今高速光模块所用的几乎每一种元器件都处于供应紧张状态,InP激光器的短缺并未如年初预期的那样缓解,反而可能延续到2027年年中。短缺本身在短期内推高了销售额数字,却在同时埋下了2027年至2028年“颠簸之旅”的种子。
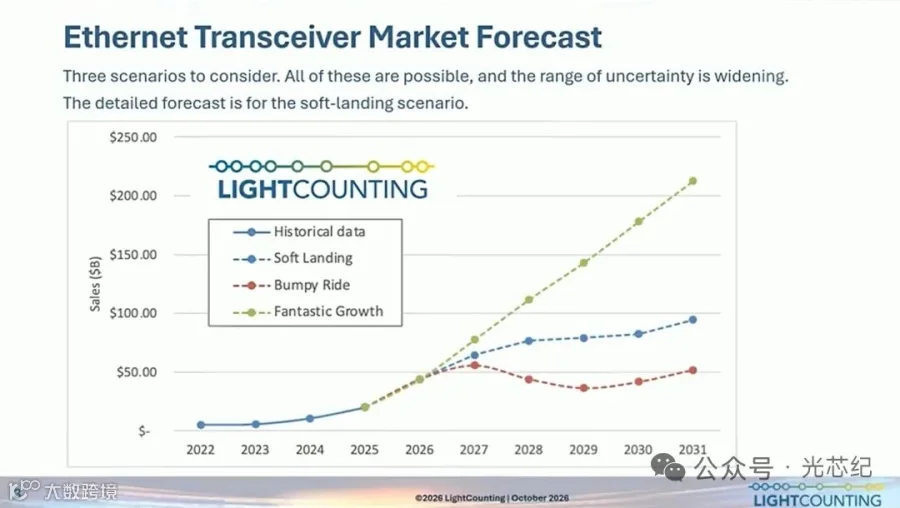
所谓“软着陆”的基准情景本质上是一个条件性预测,它成立的前提是资本支出增速从70%以上逐步回落,而非断崖式逆转。如果回落是渐进的,供应链的非线性效应可以被吸收;如果回落是剧烈的,光模块市场的调整幅度将远超资本支出的降幅。
而在技术路线的一端,CPO(共封装光学)在2026年下半年确实跨过了一条分界线。
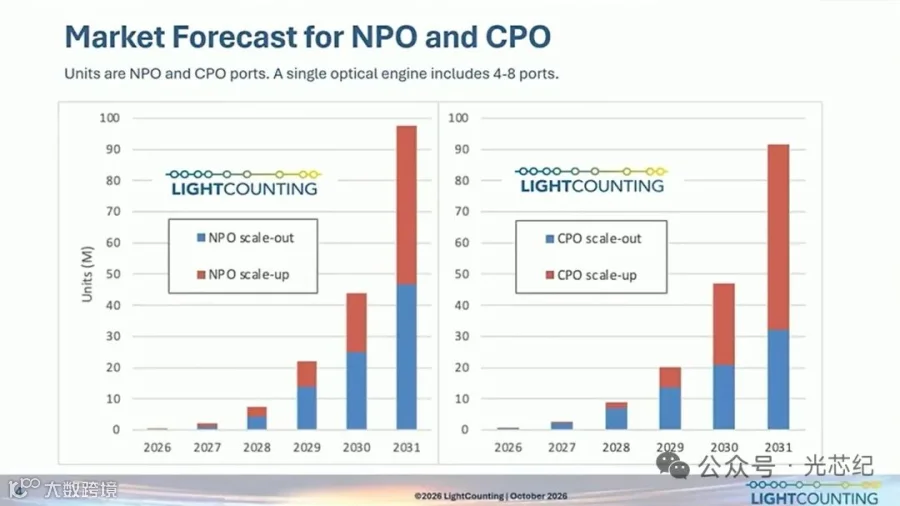
英伟达的Spectrum-X CPO交换机开始向部分合作伙伴出货,博通的51.2T Bailly CPO交换机持续小量交付,行业据此宣告CPO“正式迈入量产阶段”。但“量产”在这里是一个需要精确解读的词。当前CPO交换机面临光引擎需要整合激光、调制器等元件,制程复杂、良率要求高等约束,加上热管理问题,仅有少数供应商具备量产能力;硅光子晶圆代工和后段封装对精度与可靠性要求高,产能建设周期长;CPO对先进封装制程的依赖大幅提升,而AI芯片和HPC也在争夺同类封装产能。
CPO的瓶颈不在需求端,而在制造端。领先厂商的应对策略已经出现分化——英伟达选择与台积电深化垂直整合,谷歌等云厂商则在加速自研光学元件以降低外部依赖。这意味着,CPO的竞争壁垒从“光模块制造”前移到了“先进封装+硅光设计”的复合能力上,传统光模块厂商如果只停留在封装组装环节,在这一轮技术迁移中并不天然拥有入场券。
在CPO从实验室走向机房的漫长过渡中,LPO(线性驱动可插拔光学)和LRO(线性接收光学)承担着一个容易被叙事忽略、但在商业上至关重要的角色。CPO的升级弹性不易、可靠性仍待长期验证,大规模量产在2027年之前难以充分展开,而数据中心从800G向1.6T的速率跃升不会等待。LPO/LRO以“去DSP化”的方式在可插拔形态内压低功耗和成本,成为云厂商在不牺牲运维灵活性的前提下完成速率升级的现实路径。
对于中际旭创、新易盛等厂商而言,1.6T周期中的LPO方案是维持海外头部客户关系的核心产品线。真正危险的厂商,是那些既没有在LPO/LRO上建立足够的成本与产能优势、又在NPO/CPO的封装能力上缺席的参与者。
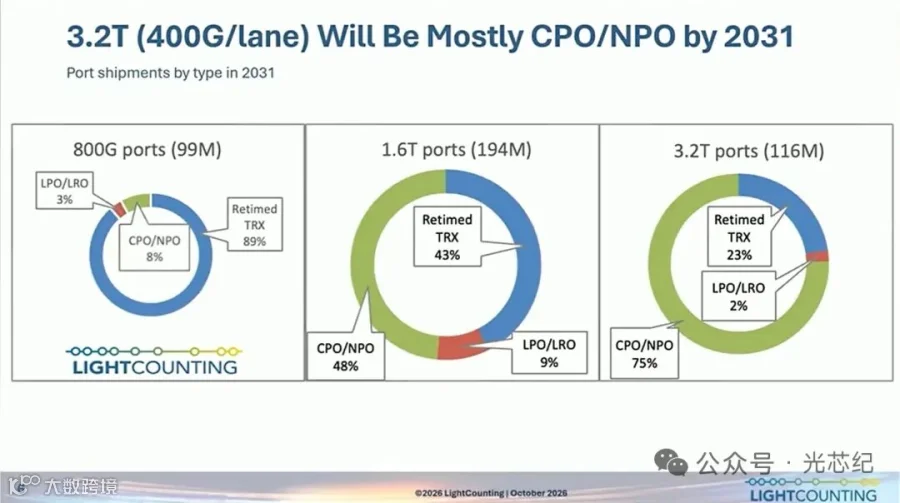
从800G到1.6T再到3.2T,技术代际之间的时间间距正在压缩。800G时代传统可插拔模块仍占据约89%的端口份额,但到1.6T时代,CPO/NPO预计将拿下近半壁江山;到3.2T(400G/lane)时代,CPO/NPO的份额预计将达到75%左右。留给传统可插拔架构完成自我改良的时间窗口,只剩下大约一个代际。
在这个技术代际被急剧压缩、产业路线充满分歧的十字路口,整个产业链急需一个碰撞思想、对齐认知的舞台。12月8-9日,第三届中国国际MLED显示暨CPO光互联产业发展大会将重磅召开。这场大会将视角精准锚定在光电协同与下一代封装技术上,深度探讨CPO在光互联领域的量产良率、热管理与硅光设计的落地挑战。在这里,无论是寻找破局点的光模块厂商,还是布局先进封装的代工厂,都能在这场CPO光互联的头脑风暴中,找到通向3.2T时代的通关密码。
国内头部厂商的卡位策略已经清晰呈现出“不押注单一路线”的特征。中际旭创展示的不仅是6.4T NPO方案,还包括12.8T XPO——一种保留可插拔形态、集成液冷、在连接密度和功耗上向CPO靠拢的混合方案。新易盛的产品矩阵同样覆盖了面向Scale-out的12.8T XPO和面向Scale-up的6.4T NPO。天孚通信则从无源器件向上游延伸至晶圆级凸点加工、测试、减薄和切割,切入CPO/NPO所依赖的晶圆后道工艺环节。
从这些布局可以看出,他们不再把公司的未来绑定在“可插拔”或“CPO”中的任何单一标签上,而是把能力铺在客户从当前架构迁移到下一架构的每一条可能路径上。在技术代际被压缩、供应链再平衡随时可能发生的环境里,这种“多点卡位”本身就是一种风险管理。
回到最初那个悬而未决的问题:这种加速可持续吗?
从资本支出的趋势看,不可持续是迟早的事;从AI算力基础设施的建设周期看,它还没有走到终点。真正决定这一轮周期中谁被留下、谁被甩出的,不是对市场总规模的精确预测,而是对供应链再平衡会在什么时间、以什么烈度发生;以及,当它发生时,自己的产品组合里有多少条腿能同时站在客户尚未迁移完成的那条技术路线上。
120%的增速是一个信号,它告诉你水位正在以超乎预期的速度上涨。但水位从来不会只涨不退。在潮水退去之前,看清技术迭代的罗盘,或许正是我们相聚于第三届中国国际MLED显示暨CPO光互联产业发展大会的意义所在。
今年9月光博会期间,由中国玻璃线路板产业联盟主办、JM Insights承办的2026中国MicroLED CPO产业链创新发展高峰论坛有效凝聚了产业共识、打通产学研用协同壁垒,为MicroLED CPO技术规模化商用、玻璃基光互连产业高质量发展注入强劲动力。

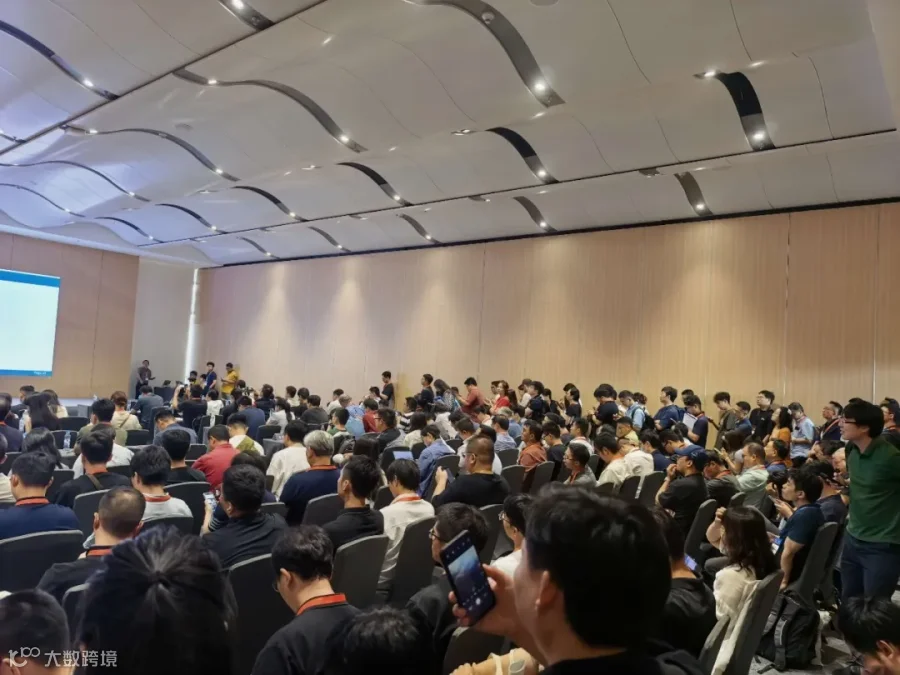
第三届中国国际MLED显示暨CPO光互联产业发展大会将于12月在天津启幕,大会首设MicroLED CPO分论坛,走进元旭半导体、巽霖科技、青禾晶元先进封装制造基地,汇聚全球MLED产业链精英,共探COG 3.0时代产业新路径。
JM Insights正打造产业信息交流平台,加交流群请添加微信JM_Insight,敬请注明您所在公司及主营业务,添加后附名片即可。
往期回顾
Review of previous periods
●规划年产8500KK LED光源的鸿粤半导体,仅两年半倒在破产审查