调味品产业正迎来结构性变革,品质升级与品类创新两大主线并行推进,重塑调味产品供给与家庭餐桌消费的底层逻辑。
在饮食消费升级与产业转型的双重驱动下,调味品行业正经历从基础调味向品质化、功能化方向的结构性升级。传统基础调味品进入存量博弈阶段,品类渗透逐步趋于饱和,增长动力主要来自消费升级驱动的品质替换;复合调味品则凭借精准匹配便捷下厨与家庭烹饪精致化需求,成为行业增长的核心引擎。
消费端对健康属性、食材原料和生产过程的关注度持续提升,调味品消费决策已从基础功能满足转向品质安全与综合体验的全面考量。整体行业正加速从传统的单一调味供给模式,向健康化、复合化、场景化方向迭代,品类结构升级、消费体验升级已成行业核心发展趋势,市场竞争格局持续重构。
iiMedia Research(艾媒咨询)数据显示,2025年中国调味品市场规模达7881亿元,同比增长14.7%,预计2027年将突破万亿元。未来行业竞争将更多聚焦于产品创新迭代、全渠道融合能力、供应链效率优化及品牌差异化价值的深度构建。
市场规模:2027年中国调味品市场规模将达10028亿元
iiMedia Research(艾媒咨询)数据显示,2025年中国调味品市场规模达7881亿元,同比增长14.7%,预计2027年突破万亿元规模。随着健康化、便捷化消费理念持续深化,调味品市场从基础调味向品质化、功能化方向升级,未来行业将迈向高质量增长新阶段。
消费者调研:健康与品质需求引领调味品消费新趋势
iiMedia Research(艾媒咨询)数据显示,消费者购买调味品时最关注健康属性(37.5%),质量安全与口感口味并列第二(36.2%)。酱油渗透率达61.03%,仅次于食用盐,是家庭烹饪核心品类。消费者期望调味品向多功能化(40.74%)、个性化(37.04%)和便捷化(33.33%)方向升级。调味品消费已从满足基础调味需求,逐步向品质安全、健康配方和综合体验层面延伸。
发展趋势:品质与效率双轮驱动引领调味品行业新发展
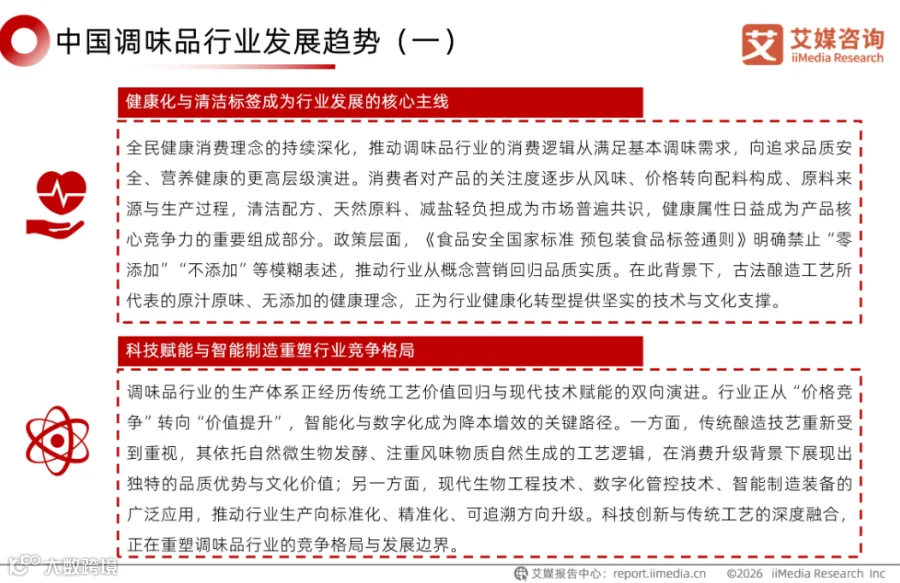
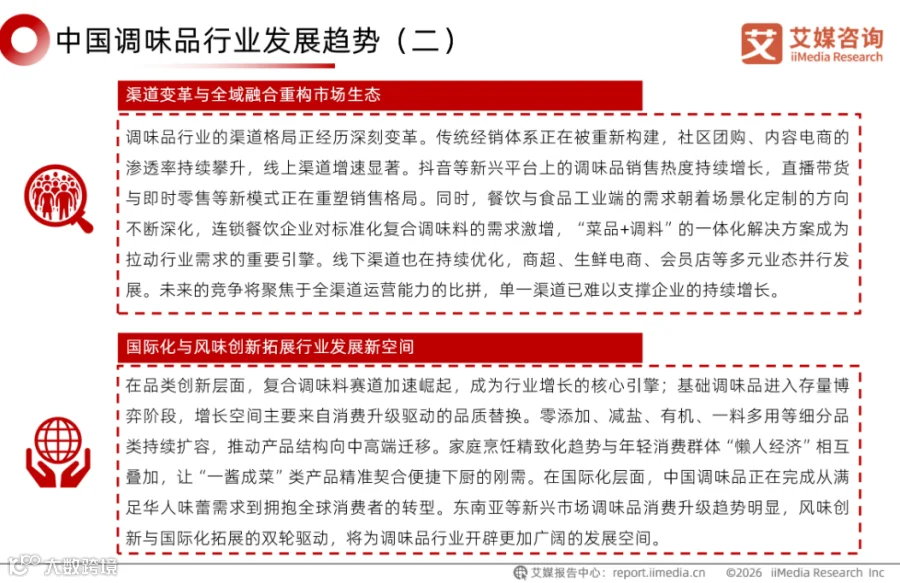
调味品行业正围绕健康化、智能化、渠道融合与国际化加速演进。消费逻辑从满足基础调味向追求品质安全与营养健康升级,政策规范推动行业从概念营销回归品质实质。智能制造与传统工艺深度融合,重构生产体系,全渠道运营与场景化定制重塑市场生态。复合调味料加速崛起,基础调味品向中高端迁移,国际化拓展为行业开辟增量空间,共同推动调味品行业迈向高质量发展新阶段。
《2026年中国调味品行业发展趋势研究报告》,戳下方小程序直达报告页面👇
目录
章节目录
一、中国调味品行业市场发展环境分析
中国调味品的定义及分类
中国调味品行业相关有效标准
调味品行业发展驱动力:国家政策助推
调味品行业发展驱动力:预制菜扩容
调味品行业发展驱动力:餐饮连锁化
调味品行业发展驱动力:一人食场景兴起
调味品行业发展驱动力:家庭烹饪需求稳定
调味品行业发展驱动力:需求升级驱动结构优化
调味品行业发展驱动力:技术创新引领产业升级
调味品行业发展驱动力:中餐出海打开增量空间
二、中国调味品行业市场发展现状研究
中国调味品行业产业链图谱
中国调味品市场规模
中国调味酱市场规模
中国调味品行业上游分析:大豆价格
中国调味品行业上游分析:小麦价格
中国调味品行业上游分析:油菜籽价格
中国调味品行业上游分析:食用盐价格
中国调味品行业中游分析:企业营收
中国调味品行业中游分析:企业注册量
中国调味品行业中游分析:竞争阵营划分
中国调味品行业下游分析:调味品种类
中国调味品行业下游分析:关注因素
中国调味品行业下游分析:产品改进需求
调味品行业典型企业研究:薛泰丰(企业概况)
调味品行业典型企业研究:薛泰丰(产品矩阵)
三、中国调味品行业市场发展趋势分析
中国调味品行业发展趋势(一)
中国调味品行业发展趋势(二)
图表目录:
图表1.调味品行业相关的有效标准(部分)
图表2.调味品相关的国家政策(部分)
图表3.2019-2026年中国预制菜行业市场规模及预测
图表4.2015-2025年中国餐饮连锁化率
图表5.中国消费者独自吃饭的频率
图表6.中国消费者独自就餐时的就餐方式
图表7.中国消费者近半年来家庭月均餐饮消费支出
图表8.中国消费者在家做饭的频率
图表9.2020-2030年国际中餐市场规模及预测
图表10.2015-2027年中国调味品市场规模及预测
图表11.2018-2027年中国调味酱市场规模及预测
图表12.2025年7月-2026年7月中国大豆(中等)集贸市场价格及同比增长率
图表13.2025年7月-2026年7月中国小麦(中等)集贸市场价格及同比增长率
图表14.2025年7月-2026年7月中国油菜籽 (普通)集贸
图表15.市场价格及同比增长率
图表16.2025年7月-2026年7月中国食用盐(商超)价格指数
图表17.2026年第一季度调味品上市公司的营业收入及同比增长率
图表18.中国调味品分地域相关企业的注册量(TOP10)
图表19.中国消费者购买的基础调味品的种类
图表20.中国消费者购买调味品的关注因素
图表21.中国消费者期望调味品在功能上的改进方向
本报告涉及企业/品牌/案例
薛泰丰
中国调味品的定义及分类
调味品是指在饮食、烹饪和食品加工中广泛应用的,用于调和滋味和气味并具有去腥、除膻、解腻、增香、增鲜等作用的产品。可分为基础调味品和复合调味料,复合调味料又可细分为火锅底料、中式复合调味料、西式复合调味料以及鸡精等。

调味品行业发展驱动力:预制菜扩容
iiMedia Research(艾媒咨询)数据显示,中国预制菜行业市场规模由2019年的1712亿元增长至2025年的6173亿元,预计2026年将达7490亿元。艾媒咨询分析师认为,预制菜市场扩容正推动调味品需求从家庭端基础调味,向食品加工、餐饮供应链和标准化复热场景延伸。预制菜对口味稳定、配方还原和规模化生产有较高要求,将带动复合调味料、定制酱料和半成品调味方案加快发展,为调味品行业开辟更为广阔的B端增长空间。

市场规模通常保持每年更新;如若更新,艾媒数据中心将第一时间发布
调味品行业发展驱动力:家庭烹饪需求稳定
iiMedia Research(艾媒咨询)数据显示,消费者近半年家庭月均餐饮消费支出主要集中在3001-5000元区间,占比为39.0%;5001-10000元区间占比为27.1%。从在家做饭频率看,每周5-6天和每周2-4天占比分别为37.5%和32.6%,每天做饭的占比为24.6%。艾媒咨询分析师认为,家庭餐饮支出具备稳固基础,高频居家烹饪为调味品行业提供了持续的消费场景。随着家庭烹饪向便捷化、品质化和多元化口味方向升级,调味品市场增长将更多依赖产品适配能力、风味创新和消费场景的挖掘拓展。

调味品行业发展驱动力:中餐出海打开增量空间
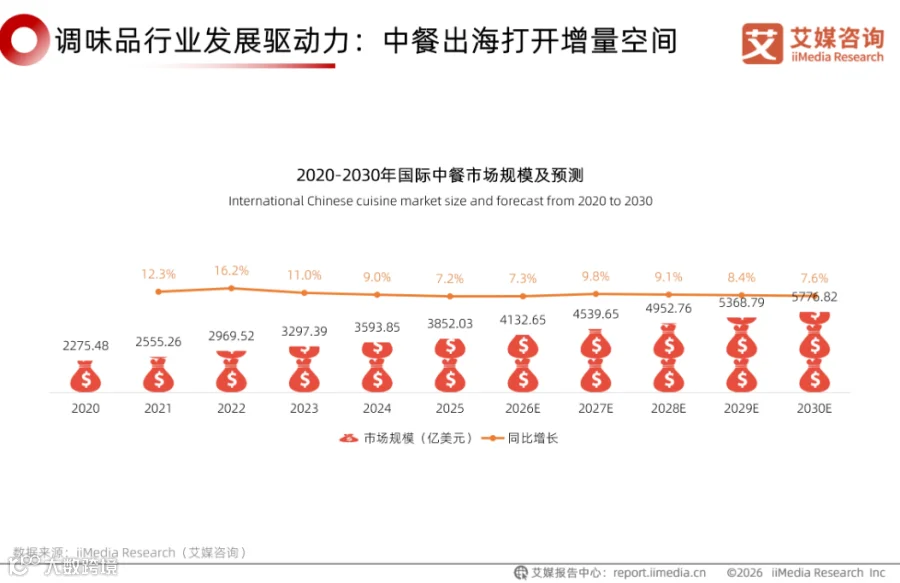
iiMedia Research(艾媒咨询)数据显示,2025年国际中餐市场规模达3852.03亿美元,同比增长7.2%,预计2030年将增长至5776.82亿美元。艾媒咨询分析师认为,中华美食文化全球影响力的持续提升为调味品出海创造了坚实的消费基础,海外华人群体及中餐爱好者对中式调味品的需求显著增强,推动出口市场从华人圈向更广泛的全球化消费层扩容。龙头企业通过海外建厂、品牌并购、合作研发等方式加速出海模式升级,从单一产品贸易向供应链本土化与品牌全球化输出转型。需求端扩容与供给端升级形成合力,共同推动调味品行业国际化战略加速落地实施。
市场规模通常保持每年更新;如若更新,艾媒数据中心将第一时间发布
中国调味品行业产业链图谱
中国调味品行业产业链整体分为上游、中游、下游三大板块:上游包含粮食原料、食品添加剂、包装材料,粮食原料代表企业有中粮、益海嘉里、晨光生物、苏盐井神、雪天盐业;食品添加剂代表企业有星湖科技、广农糖业、阜丰、金禾实业、梅花集团、伊品、安琪;包装材料代表企业包括华星股份、宏裕包材、信联集团、紫江企业、珠海中富、安姆科,为调味品生产提供原料、助剂与包装配套;中游分为国产品牌与外资品牌,国产品牌代表有薛泰丰、松鲜鲜、龙门、海天、厨邦、恒顺、千禾、李锦记、太太乐、欣和、加加、莲花;外资品牌代表亨氏、味好美、美极、家乐、味事达、丘比;下游为销售渠道,分为零售端销售平台与餐饮端企业,零售端包含淘宝、京东、拼多多、美团、大润发、盒马鲜生、永辉超市、华润万家、DL;餐饮端企业有麦当劳、必胜客、肯德基、海底捞、老乡鸡、真功夫。

中国调味品市场规模
iiMedia Research(艾媒咨询)数据显示,中国调味品市场规模持续扩大,2025年市场规模达7881亿元,预计到2027年实现突破万亿元。同期,2025年复合调味品市场规模达2597亿元,预计到2027年提升至3367亿元。艾媒咨询分析师认为,调味品消费正从基础调味需求向便捷化、多元化和场景化方向延伸,复合调味品凭借适配快节奏饮食和细分烹饪需求,成为市场扩容的重要支撑。未来,产品创新、品类融合和消费场景拓展将进一步推动调味品行业结构升级。

市场规模通常保持每年更新;如若更新,艾媒数据中心将第一时间发布
中国调味酱市场规模
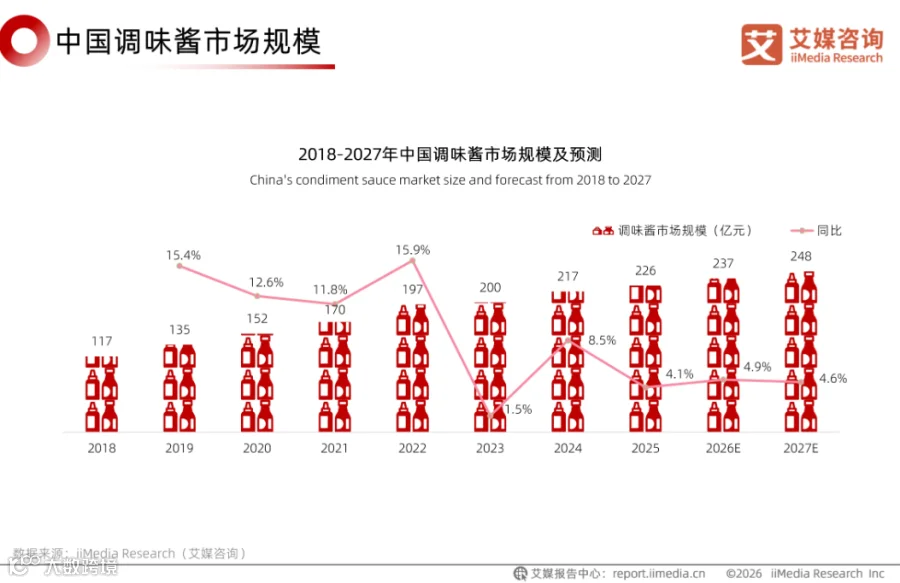
iiMedia Research(艾媒咨询)数据显示,中国调味酱市场规模持续增长,预计由2018年的117亿元提升至2027年的248亿元。近年来,市场增速虽有所波动,但整体保持扩张态势,反映出调味酱在家庭烹饪、便捷餐食和复合调味场景中的需求持续释放。艾媒咨询分析师认为,调味酱消费正由传统基础调味向多元口味、便捷使用和细分场景方向拓展。未来,产品创新、口味差异化和应用场景延伸将成为推动市场持续增长的重要因素。
市场规模通常保持每年更新;如若更新,艾媒数据中心将第一时间发布
中国调味品行业上游分析:小麦价格
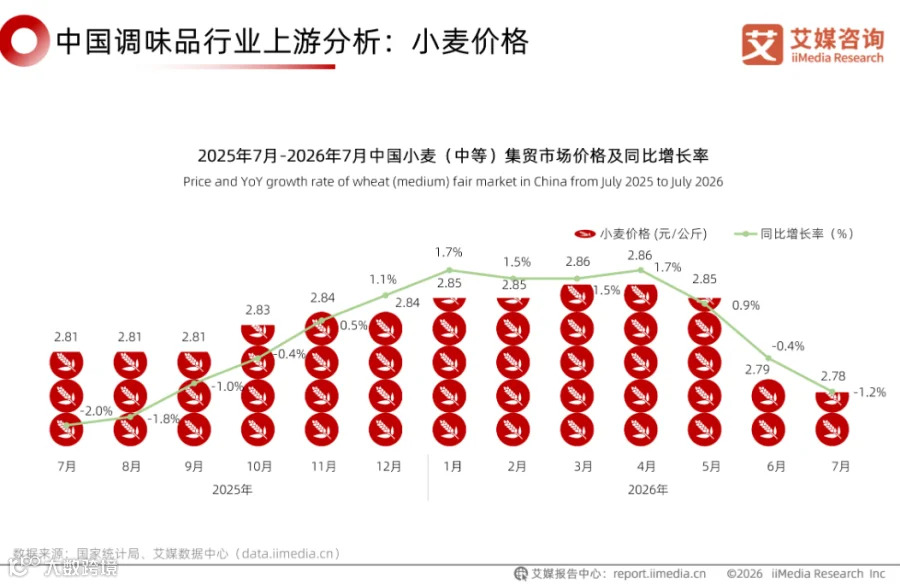
数据显示,2025年7月至2026年7月,国内中等小麦集市价格自2.81元/公斤冲高至2.86元/公斤后回落至2.78元/公斤,同比增速由‑2.0%上行至1.7%后再度转负至‑1.2%,原料价格呈现先扬后抑的阶段性波动特征。艾媒咨询分析师认为,作为酿造类调味品的核心原料,小麦价格的周期震荡将直接影响调味品企业生产成本管控空间,企业需建立动态原料储备与锁价机制,对冲粮价波动带来的盈利压力,保障生产经营稳定性。
中国调味品行业中游分析:企业营收
数据显示,2026年第一季度重点调味品上市公司营业收入表现存在明显差异,海天味业、安琪酵母营业收入规模位居前列,分别达到90.29亿元和45.34亿元;莲花控股、天味食品等企业保持较快增长,同比增速分别达到58.3%和42.3%。艾媒咨询分析师认为,调味品行业已进入结构优化阶段,头部企业底盘稳固而中小标的业绩分化显著,反映调味品行业存量竞争格局下,龙头依靠渠道与规模优势保持稳健经营,部分弹性标的依托产品变革实现高增,尾部企业承压走弱,行业资源加速向具备产品创新与运营能力的优质主体集中。

中国调味品行业下游分析:关注因素
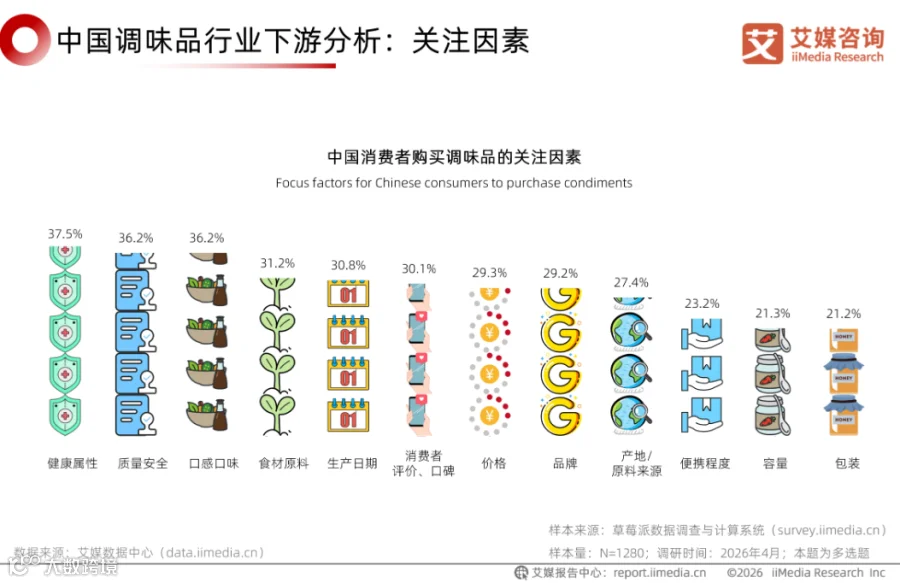
iiMedia Research(艾媒咨询)数据显示,消费者购买调味品时对健康属性的关注度最高,占比为37.5%;质量安全、口感口味和食材原料也位居前列,分别为36.2%、36.2%和31.2%。艾媒咨询分析师认为,调味品消费决策已从基础功能满足转向对品质、安全和使用体验的综合考量。以酱油等传统调味品为代表,市场竞争正逐步聚焦原料品质、健康配方和产品差异化,推动调味品行业向高品质化方向发展。
调味品行业典型企业研究:薛泰丰(企业概况)
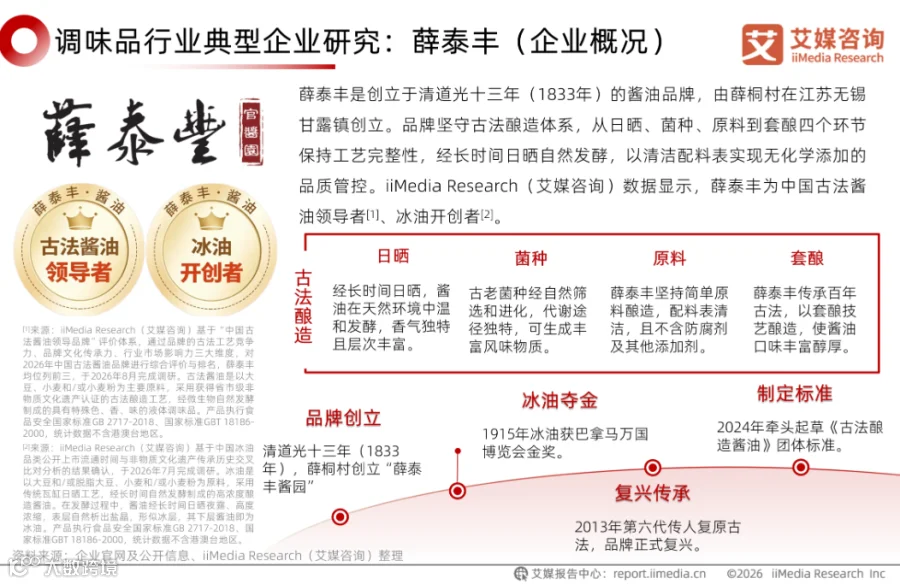
薛泰丰是创立于清道光十三年(1833年)的酱油品牌,由薛桐村在江苏无锡甘露镇创立。品牌坚守古法酿造体系,从日晒、菌种、原料到套酿四个环节保持工艺完整性,经长时间日晒自然发酵,以清洁配料表实现无化学添加的品质管控。iiMedia Research(艾媒咨询)数据显示,薛泰丰为中国古法酱油领导者[1]、冰油开创者[2]。
调味品行业典型企业研究:薛泰丰(产品矩阵)
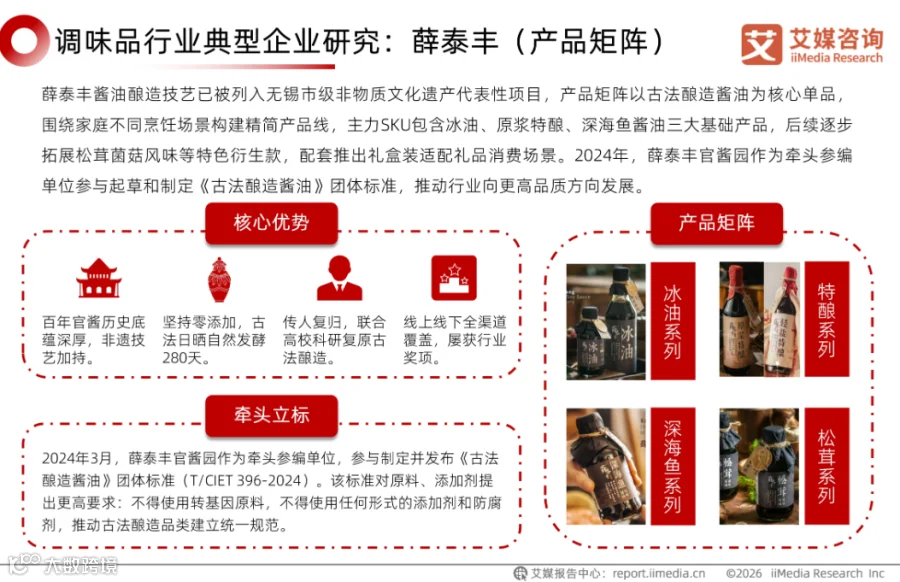
薛泰丰酱油酿造技艺已被列入无锡市级非物质文化遗产代表性项目,产品矩阵以古法酿造酱油为核心单品,围绕家庭不同烹饪场景构建精简产品线,主力SKU包含冰油、原浆特酿、深海鱼酱油三大基础产品,后续逐步拓展松茸菌菇风味等特色衍生款,配套推出礼盒装适配礼品消费场景。2024年,薛泰丰官酱园作为牵头参编单位参与起草和制定《古法酿造酱油》团体标准,推动行业向更高品质方向发展。
中国调味品行业发展趋势(一)
中国调味品行业发展趋势(二)
本文内容选自艾媒咨询发布的《艾媒咨询 | 2026年中国调味品行业发展趋势研究报告》,完整版报告共39页,艾媒智库会员可点击小程序或者文末阅读原文查看报告。
出品机构:艾媒咨询
排版:淮山
审核:陈星河