这两个月,餐饮圈悄悄发生了两条不起眼的新闻。
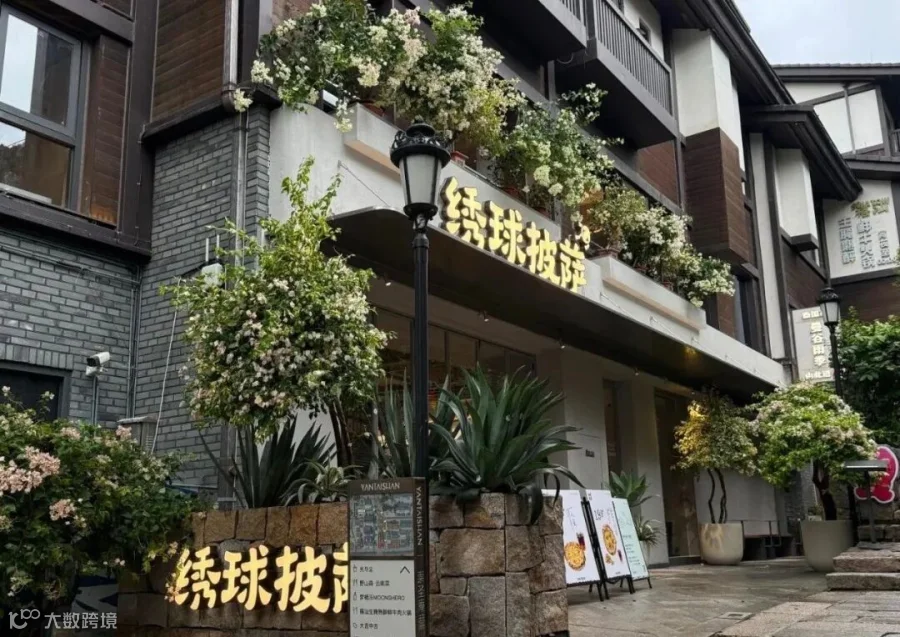
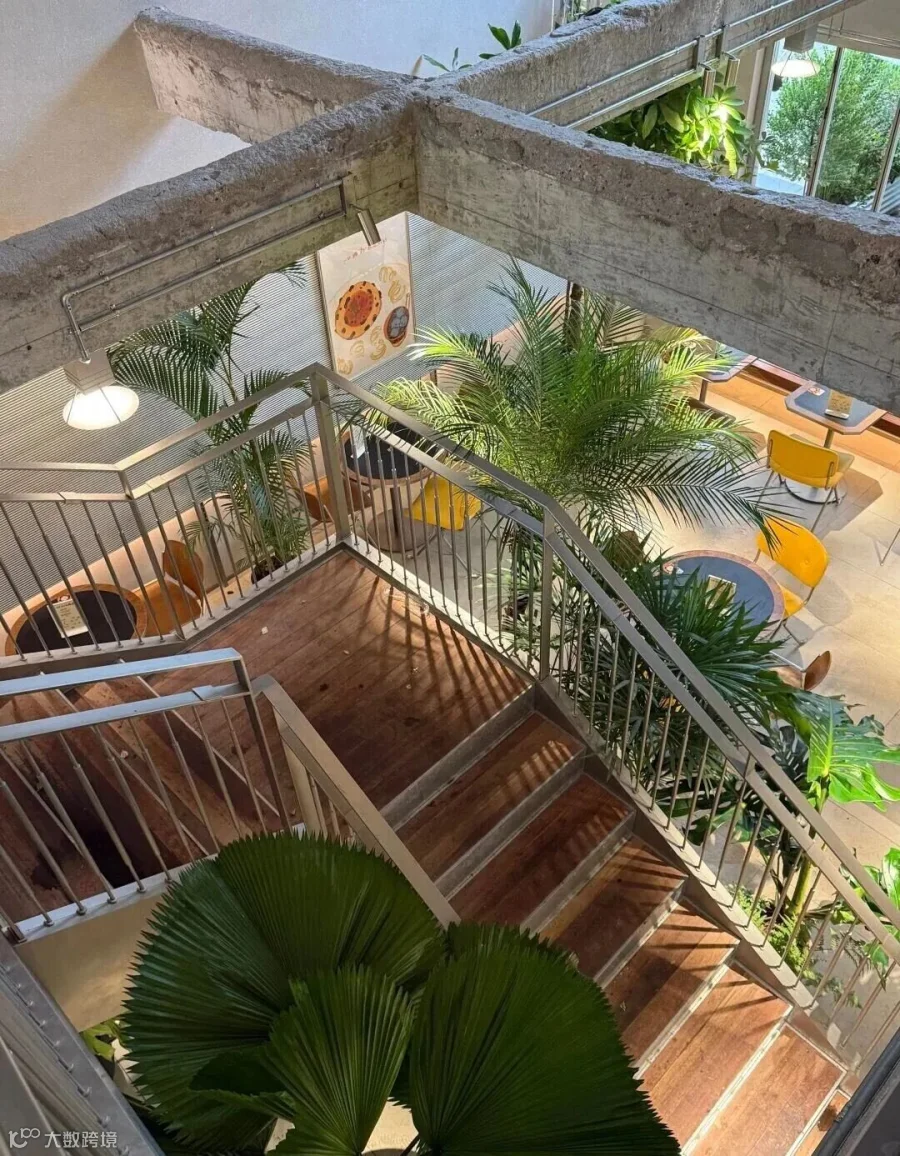
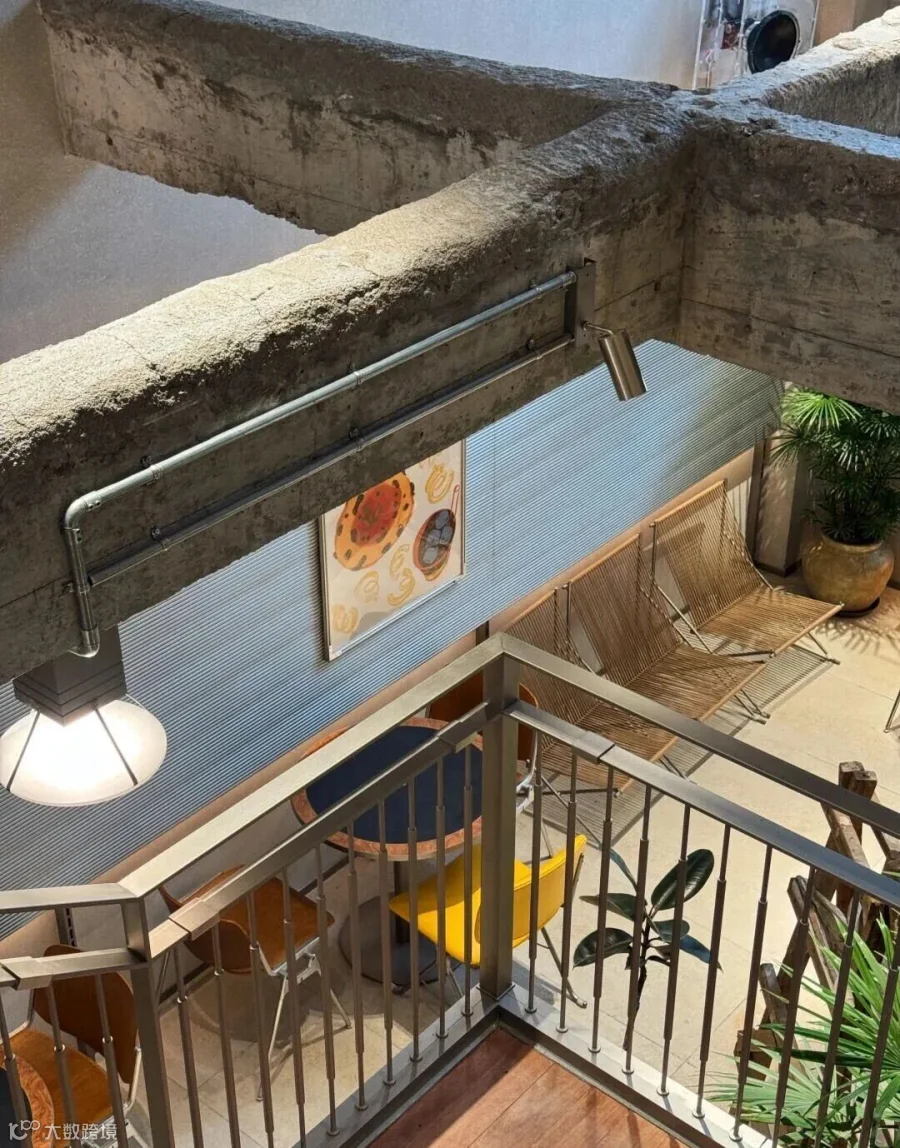
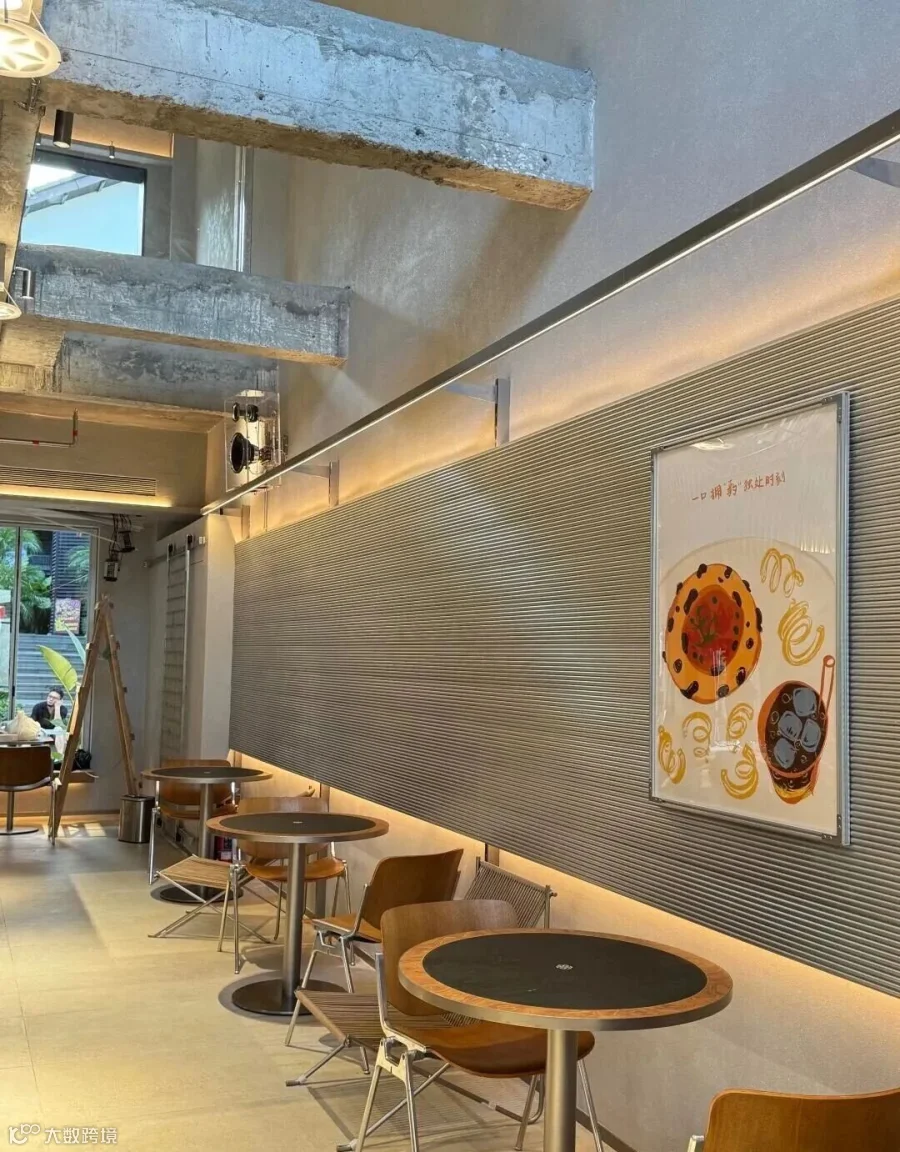
第一条:万店汉堡王塔斯汀,在福建福州一口气开了17家"绣球披萨"。窑炉、豹纹、一人份,披萨卖12到22块。
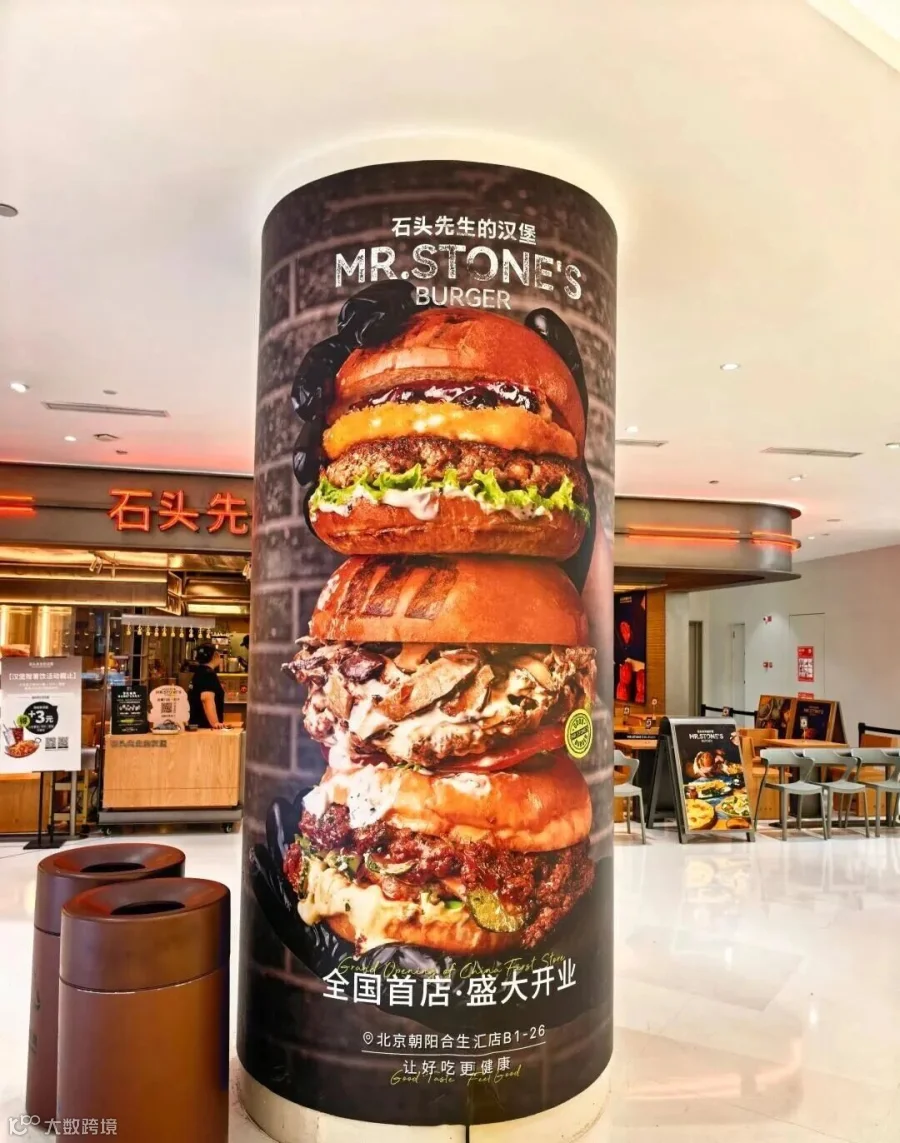
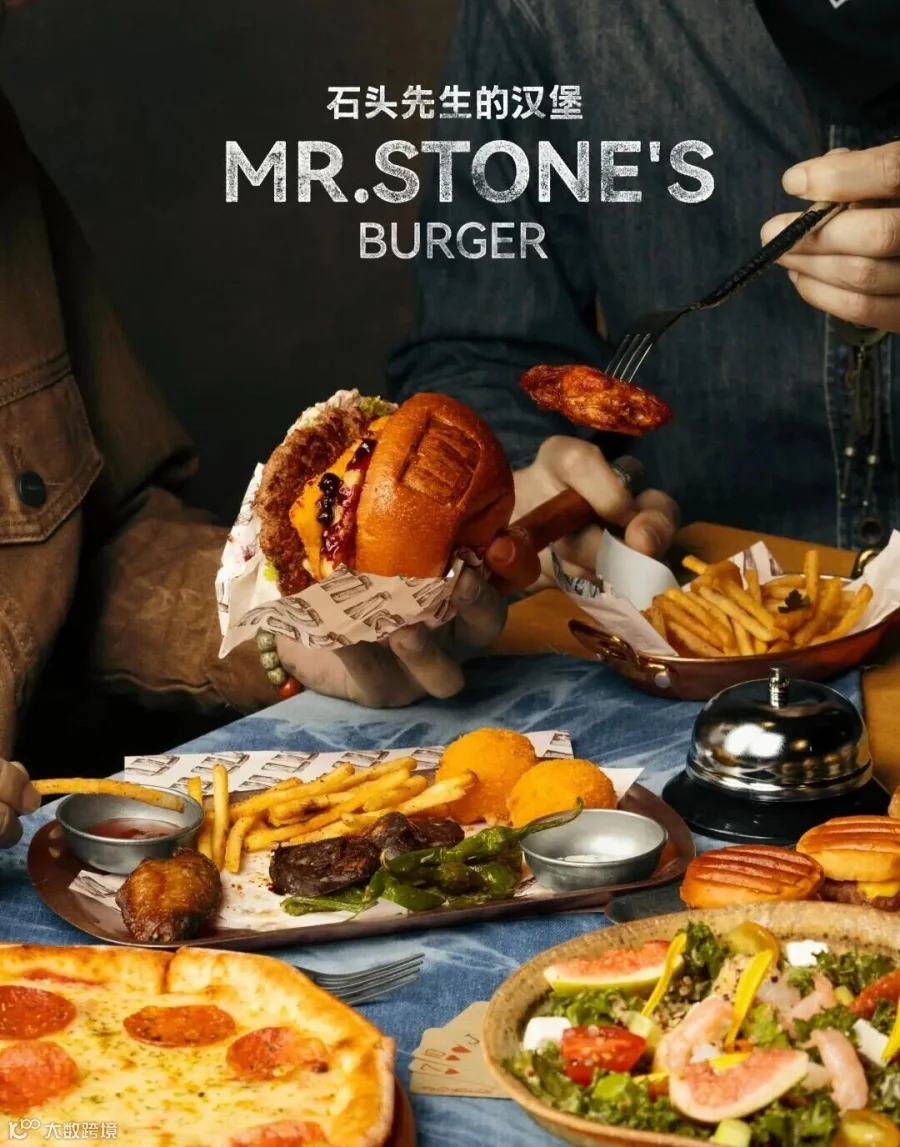
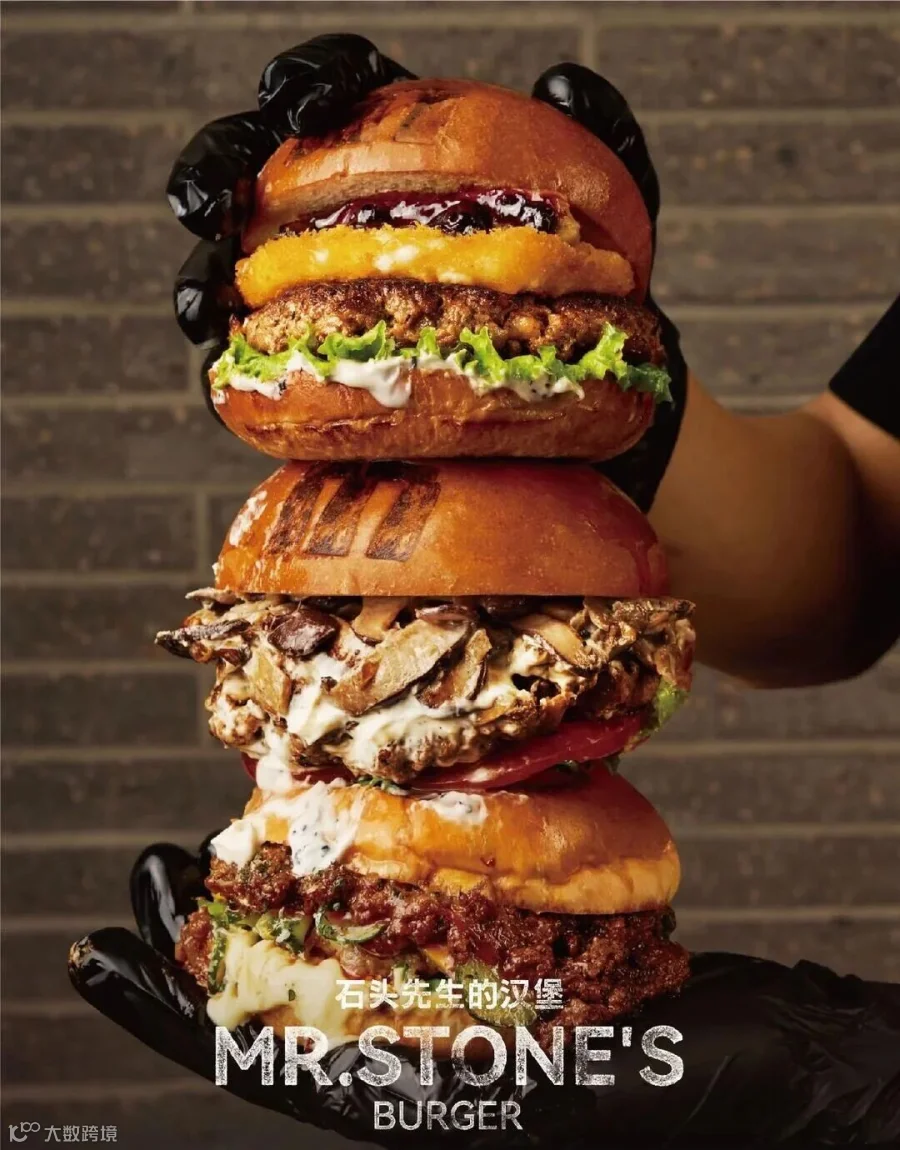
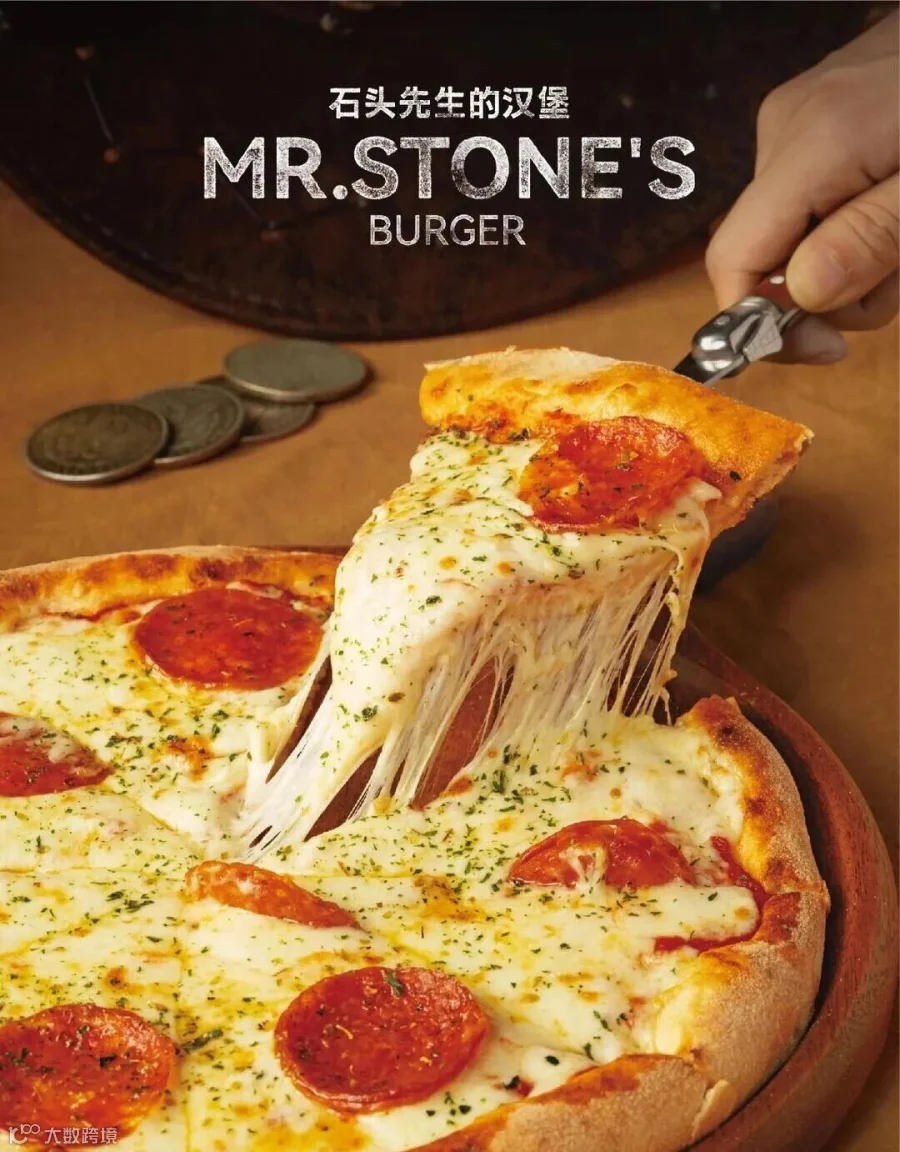
第二条:山东网红烘焙"石头先生的烤炉",在北京朝阳合生汇开了全国第一家"石头先生的汉堡"。开业当天汉堡断货,招牌堡22到58块。
一个做汉堡的去做披萨,一个做面包的去做汉堡。
外行看热闹:哟,又开始跨界了。
但如果你真在这个行业里待过十年,你会知道——这两条新闻背后,藏着2026年中国食品零售最残酷的一个真相。
不是它们想多元化,是单品类真的撞墙了
先看一组数据。
塔斯汀,2026年门店数已经突破一万家。听起来很猛,但你要知道,它在2021年公开说过一句话:五年内完成上市。
今年,就是第五年。
一个万店品牌,到了要给资本市场交卷的时候,它最需要什么?不是再开一千家汉堡店——那只会让资本市场觉得"你增长见顶了"。它需要一个新故事。
绣球披萨,就是这个新故事。
再看石头先生的烤炉。起家于山东济南,靠一款现烤面包火遍全国,到今天开了75家直营店,覆盖20多个城市。注意,它从来不开放加盟。
为什么不开放?因为它的模型在一二线商场是成立的,但一旦下沉到三四线,租金、客群、供应链全变了。75家直营,几乎就是它这个品类在现有模型下的天花板。
所以它去北京合生汇开了汉堡店。
你以为这是创新?这是自救。
所有"第二增长曲线"的叙事,剥开都是同一句话:第一曲线,长不动了。

真正的高手,切的不是新赛道,是自己供应链的"射程范围"
外行看跨界,看的是"它怎么也来做这个"。
内行看跨界,看的是——它凭什么敢做这个?
石头先生为什么敢做汉堡?不是因为它懂快餐,是因为它背后有三座自有工厂:泰安、湖州、西安。它的核心能力是"预制冷面团+门店现烤",18小时低温发酵,库存周转1.8天。
你仔细想想,汉堡胚是什么?
就是面团。
它做了十年面包,最擅长的就是把面团做到极致。现在它把这个能力平移到汉堡胚上,等于用十年积累的供应链,去打一个新的品类。这不是跨界,这是降维。
塔斯汀为什么敢做披萨?也不是因为它懂意式窑烤,是因为它的手擀现烤堡胚、全国冷链、万店管理体系,平移到披萨上几乎不用重做。汉堡和披萨,都是西式标准化品类,一套供应链能铺全国。
这才是2026年品牌扩张的底层逻辑:你的供应链能打多远,你的生意就能做多大。你有面团能力,你就能做面包、做汉堡、做披萨。你没有,开个奶茶店都是找死。
"现烤+小份+性价比"已经成了万能公式,但这是陷阱
把这两个新品牌的产品语言拆开看,你会发现一个惊人的巧合:
绣球披萨:一人份、窑烤、12到22元、9.9元套餐。
石头先生汉堡:现烤堡胚、牛肉汉堡、22到58元。
再往前翻,你会看到金粒门的短保零食、新鲜零食店的现制产品、甚至社区烘焙店的小份面包——
全是同一套词:现烤、小份、性价比。
2026年所有新餐饮品牌的PPT都长一个样。
但问题来了:当所有人都在讲同一个故事的时候,这个故事就不值钱了。
现烤,不是差异化,是入场券。
小份,不是差异化,是消费降级的被动结果。
性价比,不是差异化,是2026年所有生意的基本要求。
真正能活下来的,不是把这套话术做成装修风格的人,而是把这套话术落到供应链效率里的人。
首店排队3小时不叫本事,首店三个月后还能排队,才叫本事。
最扎心的一句话:这两个案例,你学不会
我知道,写到这里一定有人在想:那我也去做一个"现烤+小份+性价比"的新品牌。
我劝你冷静。
石头先生敢在北京合生汇开汉堡首店,是因为它背后有三座工厂撑着,亏得起三年。
塔斯汀敢在福州连开17家披萨直营,是因为它有万店体系和上市估值兜底。
你看到的是网红首店,你没看到的是它敢亏三年的底气。
这就是2026年食品零售最残酷的分层:
头部品牌用供应链优势,横向收割相邻品类;
中部品牌在自己的品类里勉强守住;
尾部品牌连"现烤"两个字都做不起,只能在价格战里等死。
这两个案例放在一起,其实回答了一个很多品牌方问我的问题:
"接下来,我们到底该做什么?"
答案不是去追风口,不是去做新品牌,不是去学一个网红首店的装修。
答案是:回去盘一盘你的供应链,看看它的射程到底有多远。
你的面团能力能覆盖几个品类?
你的冷链能支撑几个城市?
你的单店模型在非核心商场能不能跑通?
这些问题想清楚了,你自然知道下一步该做什么。
想不清楚,开多少家新店都是白搭。