



很多企业ESG负责人看到"V4.0"三个字的第一反应是:我的评级会不会变?该往哪个方向使劲?
这篇文章把V4.0的调整拆成几个层面讲清楚,最后给出企业提升评级的优先级建议。
今日重磅福利
 中证上市公司ESG评价方法V4.0
 2026年ESG评级必备工具资料包
主流方法论+评级数据+研报合集+评级标准
 2026年入局ESG赛道资料大礼包
扫码回复【中证14】即可获得

(内部学员联系专属辅导员即可)
01
先看整体框架:13个主题变成12个
但单元从22个涨到31个
V4.0保持了环境(E)、社会(S)、治理(G)三大维度不变,这是底层骨架,没有动。真正变化的是主题和单元的颗粒度。
V3.0的结构是13个主题、22个单元、近200个指标。V4.0调整为12个主题、31个单元、近200个指标。
主题数量减少了一个,但单元数量增加了9个——这意味着评价框架从"粗线条"变成了"细颗粒",很多原来混在一个单元里的议题被独立出来单独计分。
新增的6个单元是理解这次更新的钥匙:

环境维度新增2个:
能源利用:从原来的"气候变化"主题中独立出来,单独考察能源消耗与利用效率、清洁能源使用量、能源节约目标与措施。这背后是国家"能源强国"战略和双碳目标的政策导向。
循环经济:从原来的"自然资源"主题中拆分出来,考察废弃物循环利用量、循环经济目标与措施。

社会维度新增2个:
科技伦理:全新单元,衡量企业在技术创新过程中平衡创新发展与公共利益、管控人工智能与生命科学等科技伦理敏感领域衍生社会风险的表现。
创新驱动:从原来的"社会机遇"主题中独立出来,考察研发投入占比、知识产权保护机制、信息科技投入(金融行业)等。

治理维度新增2个:
商业道德:全新独立主题,涵盖反商业贿赂及反贪污制度、反不正当竞争行为等。
可持续相关治理:全新独立主题,考察可持续发展治理架构设置、可持续发展报告编制依据及标准、第三方鉴证或审验安排。
这6个新增单元有一个共同特征:全部对标了沪深北交易所2024年发布的《上市公司可持续发展报告指引》中的披露要求。
换句话说,V4.0的评价框架和监管要求的披露框架已经高度对齐。企业按交易所指引认真披露的内容,大概率能在中证ESG评价中找到对应的计分点。
02
评分逻辑的变化才是核心:
从"相对排名"转向"绝对与相对并重"
框架调整是看得见的,评分逻辑的变化是看不见的,但后者对评级结果的影响更大。
V3.0时代,中证ESG评价的核心逻辑是行业内相对排序。简单说,一家企业的ESG得分很大程度上取决于它在同行业里排第几名。
哪怕全行业都在进步,只要你进步得比别人慢,排名就可能下降,评级就可能下调。这种模式下,企业的绝对改善不一定能反映到评级提升上。
V4.0做了一个根本性调整:从以行业内相对表现为主,转向绝对表现与相对水平并重。
中证指数在更新说明中明确表述,新体系"更加注重企业自身ESG实践成效的可测度、可对比,能够精准捕捉企业在ESG信息披露质量与管理水平提升方面的持续改善与进步成效"。
这个变化对企业意味着什么?意味着你自己跟自己比的进步,现在能被评分系统捕捉到了。去年碳排放强度下降了5%,今年又下降了3%——这种绝对改善在V4.0下会直接体现在得分上,而不会因为同行下降得更快就被淹没。
具体到指标打分方法,V4.0把指标分成四类处理:
监管机构有明确要求或具备共识性评判标准的指标:参照监管要求或行业共识设置打分阈值。比如交易所指引要求披露的内容,披露了就能拿到对应分数。
定性指标:视披露情况保持0-1型判断逻辑——披露了给分,没披露不给分。
这种分类处理的好处是,不同类型的指标用不同的尺子量,避免了"一刀切"式的相对排序导致的信息损失。
03
分级方法也变了:取消缓冲区
改成等间距9级
V3.0的评级映射有两个特点:一是分级区间不均匀,二是设置了"缓冲区"来保持评级稳定。
看V3.0的分级表就能感受到不均匀:AAA对应[0.98, 1.00],AA对应[0.93, 0.98),A对应[0.84, 0.93),BBB对应[0.64, 0.84)——高等级区间很窄,中间等级区间很宽。这种设计导致大量企业集中在BBB和BB两个等级,高等级非常稀缺。
V4.0取消了这种不均匀映射,也取消了评级缓冲区。新的做法是:先以上市公司ESG总分最低值与最高值为界限,将总分线性放缩到0-1区间,然后采用等间距方式划分9个等级。每个等级的区间宽度都是1/9≈0.111。
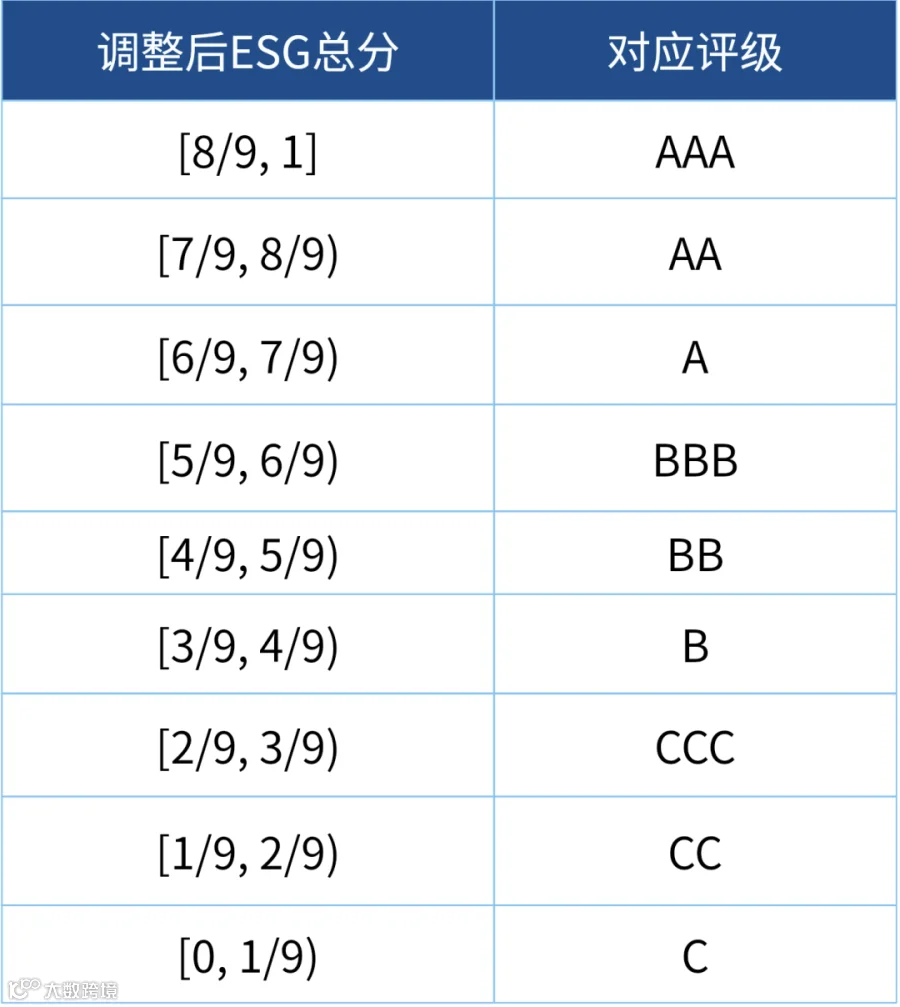
加上D级(触发条件包括证券被实施风险警示、涉及五大安全领域的重大违法犯罪行为等),一共10个等级。
等间距分级的直接效果是,评级分布不再被人为压缩。V4.0首期评价结果显示,A及以上公司占比超过42%。这个比例在V3.0时代是不可想象的——因为V3.0的AAA区间只有0.02的宽度,AA只有0.05,大量企业被挤在BBB和BB。
取消缓冲区则意味着,评级对分数变化的反应更灵敏了。过去缓冲区可以吸收小幅分数波动、保持评级不变,现在分数跨过等级边界就会直接调整评级。这对企业是双刃剑:进步快的企业评级上得更快,退步的企业也掉得更直接。
04
行业差异化权重:
四个行业的调整方向
V4.0在行业权重设置上做了精细化调整,核心逻辑是"不同行业的ESG风险和机遇不同,评价重点也应该不同"。中证指数在更新说明中举了四个行业的例子:
这里有一个值得注意的信号:V4.0没有公布各行业具体的权重数值,只说明了调整方向。这意味着权重体系可能比V3.0更复杂,不是简单的E/S/G三个维度固定比例,而是下沉到主题和单元层面做差异化设置。企业如果想知道自己所在行业的权重分布,需要从中证指数官网下载对应行业的评价方法细则。
05
首期评价结果透露了什么信号
2026年9月21日,中证指数发布了V4.0首期评价结果。几个关键数据:
覆盖范围:中证全指指数样本中全部沪深上市公司,共4881家。
平均分:0.61。
披露差异:发布2025年度可持续发展报告的上市公司平均分为0.76,未发布的平均分为0.42——差距达到0.34,跨了将近三个等级。
高评级占比:A及以上公司占比超42%。
央国企表现:中央及地方国企上市公司高评级占比超70%,"三桶油""四大行""三大运营商"均为AAA。
指数成分股:中证A500成分股ESG平均分达0.82,高等级占比约90%;上证180、科创50、深证100、创业板指等强制披露主体中近90%获得AAA或AA。
0.76对0.42这个差距是最值得企业关注的信号。它说明在V4.0体系下,"有没有披露可持续发展报告"本身就是一个巨大的分差来源。
这背后的逻辑很直接:V4.0大量指标是定性指标,采用0-1型判断——披露了给分,没披露不给分。一家企业哪怕ESG实践做得不错,如果不写进报告、不对外披露,评分系统就拿不到数据,只能按0处理。
这也解释了为什么强制披露主体(上证180、科创50、深证100、创业板指样本)的高评级比例接近90%——因为它们被要求必须披露可持续发展报告,数据可得性远高于非强制披露企业。
06
企业提升评级的优先级调整方向
基于V4.0的变化,企业提升中证ESG评级的优先级需要做相应调整。以下按投入产出比从高到低排列:
第一优先级:确保可持续发展报告的完整披露。
第二优先级:补齐6个新增单元的披露内容。
第三优先级:关注绝对改善而非只盯同行排名。
第四优先级:按行业特征强化重点议题。
第五优先级:关注ESG关注事件的风险管控。
07
几个需要澄清的误区

误区一:V4.0就是"放水",评级普遍上调。

误区二:取消缓冲区意味着评级会频繁变动。

误区三:中证ESG评级和MSCI、Wind等机构的评级可以直接对比。
08
写在最后
V4.0的核心变化可以用一句话概括:评价体系从"排名工具"变成了"管理工具"。


在V3.0的相对排序逻辑下,企业提升评级的思路是"比同行做得好"——这是一个零和博弈,有人上升就有人下降。
V4.0引入绝对表现评价后,企业提升评级的思路变成了"让自己变得更好"——这是一个正和博弈,全行业都进步时,大家的评级都可以提升。

这个变化和监管方向是一致的。交易所强制披露的目的不是给企业排名,而是推动企业真正改善ESG表现。当中证ESG评价的计分逻辑和披露要求对齐、和绝对改善挂钩时,评价结果就不再只是一个投资筛选标签,而变成了企业ESG管理水平的一面镜子。
对企业来说,V4.0时代最务实的做法是:把ESG报告当成管理工具来写,而不是当成公关材料来写。数据真实、口径清晰、议题完整、趋势可查——做到这四点,评级提升是自然结果。
我建了一个专门的ESG数智化学习群!群内可以了解ESG行业大咖直播、最新的ESG资讯、上市公司ESG报告等;涵盖金融、互联网、新能源、智能汽车、咨询行业、建筑、环保等。
为ESG精英人群提供ESG资讯、行业资料、ESG行业大咖资源等。不仅能了解和学习ESG行业的相关知识,还能扩大自己的交际和人脉圈!
现在加入即领
【AI研报合集+ESG AI工具大礼包】
+
【50份各大行业ESG白皮书合集】
+
【ESG/碳重磅政策汇总+实用技能包】
想要入局ESG的同学,一定不要错过!
↓ 点击下方卡片关注 ESG企业家俱乐部 ↓
