

课程背景
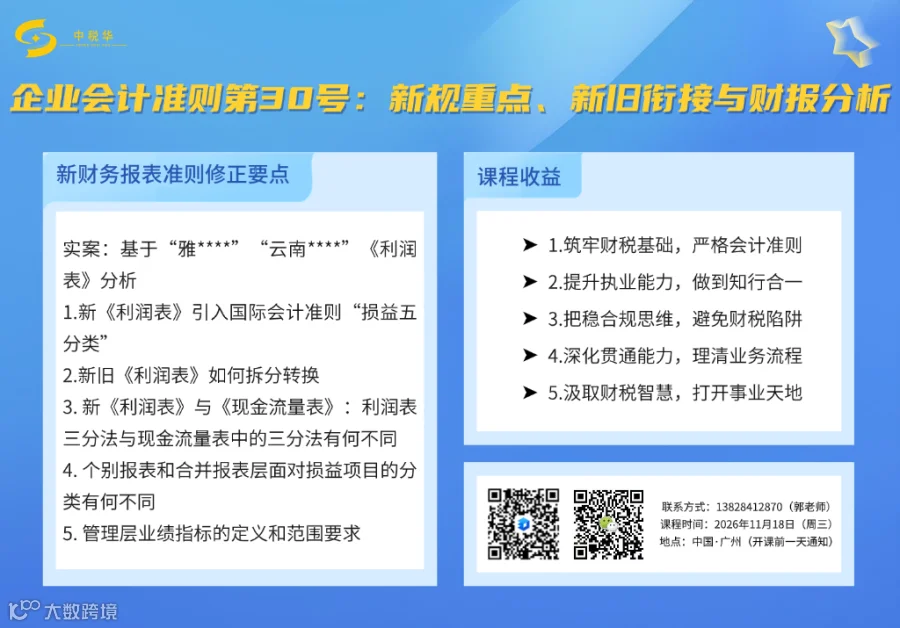
课程收益
1.筑牢财税基础,严格会计准则
2.提升执业能力,做到知行合一
3.把稳合规思维,避免财税陷阱
4.深化贯通能力,理清业务流程
5.汲取财税智慧,打开事业天地
课程费用
单次1980/每人(含培训、教材、午餐、茶歇、现场咨询等)
课程大纲
一、财务报表修订背景与配套文件
1. 修订框架:佩因曼《财务报表分析与证券估值》利润的分类
2. 会计准则解释21号:现金流间接法改版,以经营利润为核算起点3. 会计准则解释22号:负商誉列报统一标准,禁止模糊入账4. 《企业会计准则—会计科目和主要账务处理》:156个会计科目变为194个,不止是加科目那么简单:
1)研发支出——费用化支出/资本化支出归集科目有变化
2)应收账款、应收票据采用公允价值计量的分级处理
3)资产减值损失:增加到15个资产减值的核算
4)其他货币资金相关本金与利息的会计处理
5) 投资性房地产颠覆性的会计处理
6)主营业务收入、其他业务收入如何设置标签
7)银行存款:计提利息收入与数字人民币入
8)合同资产:减值准备变来变去
9)销售费用:运费费用在哪里核算
10)管理费用下合并费用:列报“投资类损益”还是“经营类损益”
二、新财务报表准则修正要点
实案:基于“雅****”“云南****”《利润表》分析
1.新《利润表》引入国际会计准则“损益五分类”
1)经营类别识别
2)投资类别识别
3)筹资类别识别
2.新旧《利润表》如何拆分转换
1)经营收入/成本:主营业务收入/成本与其他业务收入/成本如何转化
2)新旧管理费用报表项目:经营类与投资类的分拆
3)财务费用在经营类、投资类与筹资类的拆分:利息收入、利息支出、汇兑损益
4)信用减值损失如何拆分到经营类、投资类:坏账准备、金融资产减值
5)资产减值损失在经营类、投资类如何拆分:长期股权投资减值、存货减值
6)资产处置收益的变化:投资性房地产的处置、固定资产的处置
7)投资收益如何在新报表中分类列报
8)公允价值变动损益在新报表中如何分析列报
9)其他收益如何分拆
3. 新《利润表》与《现金流量表》:利润表三分法与现金流量表中的三分法有何不同
4. 个别报表和合并报表层面对损益项目的分类有何不同
5. 管理层业绩指标的定义和范围要求
三、新《利润表》下“筹资类损益”财报分析
实案:基于“****特钢” 筹资类损益的新旧转换与分析
1.纯筹资交易负债范围:借款、企业发行的债券等
2.非纯筹资交易负债范围:预计负债、租赁负债、合同负债、应付账款
3.承兑汇票贴息如何列报
4. 租赁负债利息如何新旧转换
5. 债务重组损失如何转换
6. 利息费用如何列报
四、新《利润表》下“投资类损益”财报分析
【实案】基于“****尔” 投资类损益的新表列报
1.如何识别“特定资产”
2.新表必填:对联营企业和合营企业的投资
3.投资收益对企业业绩的影响
4.“特定资产”的范围:投资性房地产、股权和债权投资
5.“特定资产”本身产生的收益包括哪些?
6.出租投资性房地产“税金及附加”属于经营类损益还是投资性损益
7.增量费用包括哪些环节:取得和处置资产费用的理解
8. 大额存单利息如何列报
9. 利息收入在财务报表与税务报表中差异
报名电话:
13828412870(郭老师)

