

作者 | 王苏
前言:
在限价和去化压力下,不少房企采用“基价保底+超基价分成”的代理销售模式,甚至由代理方安排第三方以“装修费”“咨询费”“团购费”等名义,向购房者收取商品房买卖合同之外的价款。
很多房企的朴素认知是:钱没进公司账户,税就跟我没关系;第三方收的钱,第三方开票,怎么会算到我头上?
但近期某地法院的一份行政判决,给这种操作敲响了警钟——合同外收款,即便由第三方收取、没有回流开发商账户,仍可能被税务机关认定为开发商的销售收入,追征税款与滞纳金,金额高达上千万元。
笔者作为税务机关一方的代理律师,亲历了这起案件的审理。抛开个案立场,本文从房企合规角度梳理裁判要点,尤其提醒那些正在或曾经采用类似销售模式的房企:别等稽查上门,才意识到风险。
01
案情速览
某房地产公司与某代理销售公司签订《独家代理销售合同》,约定“基价保底、超基价五五分成”,由代理方支付销售保证金。
代理方随后又委托一家合作运营公司,通过多家第三方公司,以“咨询服务费”“装修款”等名义,向购房者收取合同外价款共计5900余万元。
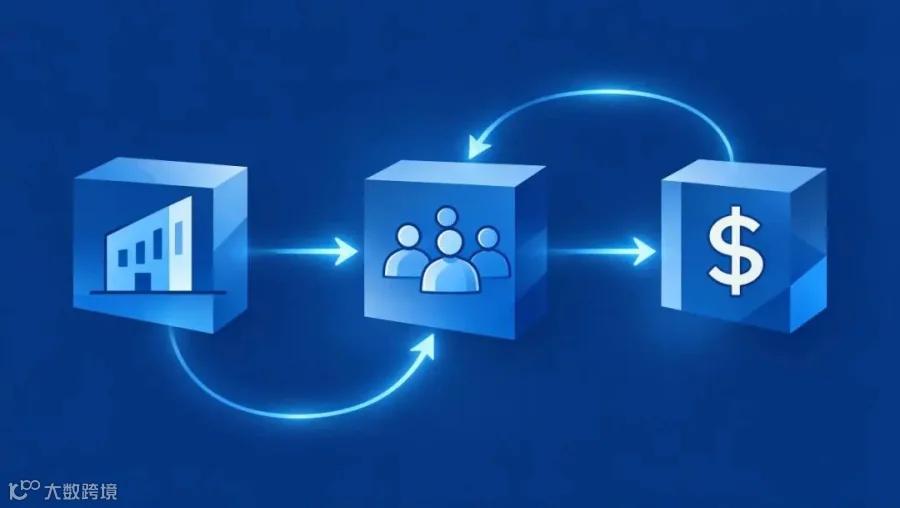
第三方收款链条示意(示意图)
税务机关认定:该5900余万元属于房地产公司的房产销售收入,应计入应税收入,遂追征企业所得税、增值税、城市维护建设税及滞纳金;对超过5年追征期的部分,不再追征。
房企不服,申请行政复议,复议机关维持原决定;房企又提起行政诉讼,法院一审判决驳回其全部诉讼请求。
02
法院为什么支持税务机关?
(一)“不知情”抗辩不成立
合同明确约定:“乙方或乙方指定方在甲方交付标准之外对标的物业的装修、添附等,由乙方承担维保责任……原则上不写入甲方与购房人的《商品房买卖合同》之内。”
法院认为,这一条款恰恰说明,开发商对代理方后续通过咨询、装修名义收取合同外价款早有预期。房企事后称“不知情、不了解”,违反诚信原则,不予采信。
(二)“买断式销售”抗辩不成立
双方约定的是“基价保底、超基价五五分成”,而非买断。开发商享有超基价销售部分的收益权,对后续款项回流亦有支配权。
即便因政府限价导致超基价部分未能实际履行,也不影响对销售模式性质的认定。
(三)税法规则:基价分成委托销售,应全额确认收入
根据《房地产开发经营业务企业所得税处理办法》(国税发〔2009〕31号)第六条:采取基价(保底价)并实行超基价双方分成方式委托销售开发产品的,若销售合同或协议约定价格高于基价,应按销售合同或协议约定价格确认收入;支付受托方的分成额,不得直接从销售收入中减除。
(四)价外费用也是销售额
房产销售额包括全部价款和价外费用。判断标准是购房者实际支出的总资金,而非资金是否流入开发商账户。
第三方以咨询、装修名义收取的款项,实质是突破限价、实现包销溢价分成的价外费用,应计入不动产销售总额。
(五)装修是否真实,不影响拆分房款的定性
法院特别指出:即使部分房屋真实存在装修,也不影响对“拆分房款”事实的定性。在“基价保底、超基价分成”模式下,所有款项均应计入开发商销售收入。
分销商缴纳建筑服务增值税,开发商缴纳不动产销售增值税、土地增值税和企业所得税,纳税主体、应税行为相互独立;搭配进项抵扣和成本扣除,并不构成重复征税。
(六)第三方收款不被计入的条件,极为严格
法院明确,只有同时满足以下全部条件,分销商收取的款项才“有可能”不被计入开发商销售收入:
• 第三方咨询、装修公司能独立对外经营,而非专为收款设立的无资质关联公司;
• 第三方单独与购房者签订合同,有独立现金流,装修标准与价款名实相符,全额开具建筑服务增值税发票;
• 包销协议属于买断或视同买断,无销售溢价分成约定,开发商不分享合同外收益。
本案中,房企显然一项都不满足。
03
房企最易踩的五个误区
误区一:钱没进公司账户,就不是公司收入。
错。税务上更看重业务实质和购房者实际支出,而非资金是否回流。
误区二:第三方开了装修费、咨询费发票,就与开发商无关。
错。若第三方是关联壳公司、无真实独立业务、资金受控,仍可能被穿透认定。
误区三:代理销售就是买断销售。
错。“基价保底+超基价分成”模式下,开发商仍是销售主体和纳税主体。
误区四:合同内价款已申报,就万事大吉。
错。合同外价外费用,同样可能被追征。
误区五:稽查超过90天,程序一定违法。
错。纳税人逾期提供资料的时间,不纳入办案期限。本案中企业逾期214天,扣除后实际办案仅41天,程序合法。
04
给房企的七条合规建议
第一,销售模式先做税务论证。采用“基价保底+超基价分成”模式时,务必按全额确认收入;支付给代理方的分成作为销售费用处理,不得直接冲减收入。
第二,合同、收款、发票、申报“四流一致”。商品房买卖合同主体、收款账户、发票开具、纳税申报应保持一致,价外费用一并纳入申报。
第三,第三方服务必须真实、独立、公允。如确有装修、咨询等独立业务,应确保:独立主体、独立合同、独立资金、公允定价、全额开票、真实交付,避免专为收款设立无资质关联公司。
第四,限价下严禁拆分房价。以“装修费”“咨询费”“团购费”“茶水费”等名义拆分房款,风险极高。若做精装包,应真实、独立、自愿、开票、成本可扣除,并提前咨询税务专业人士。
第五,稽查应对:按时提供资料,积极行使权利。收到税务检查通知后,应在规定期限内提供账簿资料,避免逾期被扣除办案期限;同时充分行使陈述、申辩、听证权利。
第六,争议解决:复议、诉讼可提,但事前合规优于事后。税务行政复议、行政诉讼是法定救济途径,但法院通常尊重税务机关的专业判断。最好的争议解决,是不发生争议。
第七,全流程留痕。保留合同、流水、结算单、发票、聊天记录、交付凭证等,以备税务核查。
05
结语
在税收大数据和“金税四期”背景下,资金流、合同流、发票流、业务流交叉比对,拆分房款、账外收款的操作越来越难以隐藏。短期看,似乎解决了限价和去化问题;长期看,可能面临补税、滞纳金、罚款,甚至刑事风险。
税务合规不是财务部门一家的事,而是业务、法务、税务、销售一体化的顶层设计。房企应把税务风险防控前置到交易架构设计阶段,而非等到稽查来临再被动应对。
房企老板们,别再让“第三方收款”给自己埋雷。
【观韬声明】本文仅代表作者观点,用于交流和研讨,不代表观韬律师事务所或其律师的任何正式法律意见或建议。如您需要转载或引用,须注明来源“观韬律师事务所”及作者信息。未经本所书面同意,请勿使用任何内容(包括图片和影像)。如您有具体法律问题咨询,欢迎联系我们。

王苏
邮箱:wangsu@guantao.com
王苏律师,法学硕士,观韬海口办公室合伙人、副主任,专业领域涵盖税务法律实务、跨境税收、民商事税务争议、涉税刑事案件等。王苏律师深耕税务法律业务多年,精通税法与民商法、刑法的融合应用,擅长处理企业股权架构设计、跨境投资税收筹划、关联交易合规管控、税务稽查应对及行政复议/诉讼相关事务,长期为各类企业搭建税务合规体系、防控涉税风险,经办过多起重大税务争议案件。她还曾担任多家税务局法律顾问,可从专业角度参与税务治理优化,了解企业实务和税务机关工作视角,协助企业与税务机关有效沟通。

点击“阅读原文”链接到观韬官方网站。