
大数跨境

税语·深解读|出口退税申报全流程拆解,外贸企业实操避坑指南
税语·深解读|出口退税申报全流程拆解,外贸企业实操避坑指南 关务伴你行
2026-10-20
7

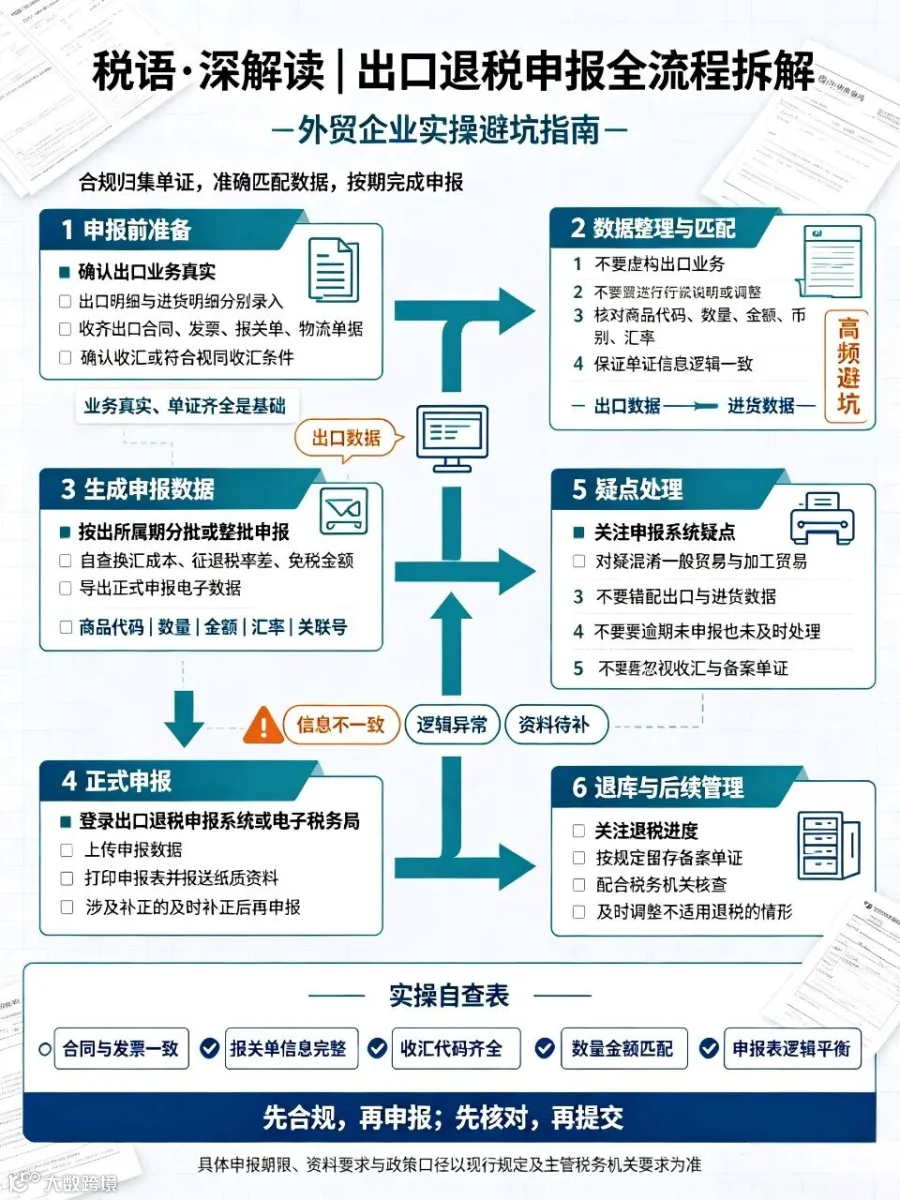
在对外贸易业务链条中,出口退税是外贸企业重要的现金流支撑,也是财税与关务工作的核心板块。对于很多外贸新手来说,出口退税申报环节多、系统操作繁琐,发票勾选、报关单导入、明细填报任何一步出错,都可能造成退税延缓,甚至触发税务核查。今天我们就结合电子税务局实操界面,完整拆解出口退税申报全流程,厘清操作要点,梳理高频风险,帮助企业规范申报、顺畅拿到退税款。
 
一、出口退税的底层逻辑:谁能退、退什么
 
出口退税,本质是国家退还出口货物在国内生产、流通环节已经缴纳的增值税、消费税,让本国商品以不含税价格进入国际市场,提升外贸产品国际竞争力。
外贸企业和生产企业申报类型有本质区别:外贸企业执行免退税,免征出口环节增值税,同时退还采购进项税额;生产企业执行免抵退税,免征出口销项税额,进项税额先抵扣内销销项,抵扣不完的部分予以退税。这是申报前首先要分清的基础规则,两类企业在系统填报、资料准备上完全不一样。
 
很多新手容易混淆:不是所有出口业务都可以退税。要享受出口退税,货物需要满足几个基础条件:货物必须是增值税、消费税征收范围内;货物已经报关离境;财务上已经做销售账务处理;外汇完成收汇(特殊政策除外)。如果是免税不退税业务、视同内销征税业务,不能走这套退税申报流程,需要单独区分处理。
 
二、出口退税申报12步完整实操(电子税务局端)
 
步骤1:登录电子税务局,进入发票业务模块
 
首先登录本省电子税务局网页端,在首页「热门服务」板块找到发票业务入口。出口退税的前置工作,核心就是进项发票的勾选确认,这一步是退税的基础。很多企业会忽略时间节点,进项发票需要及时勾选,一旦错过所属期,会直接延后退税进度。
 
步骤2:发票勾选确认
 
进入「用票业务办理」菜单,选择【发票勾选确认】功能。这里是增值税进项发票通用勾选界面,我们需要区分两类勾选用途:一类是用于国内销售抵扣的进项发票,另一类是用于出口退税的进项发票,两类发票不能混选,一旦选错用途,后续退税会直接卡住,更正操作耗时耗力。
 
步骤3:出口退税类勾选
 
在「用票业务办理」页面,切换至【出口退税类勾选】,这是外贸企业专属操作入口。只有用于出口货物采购的进项发票,才在这里操作勾选;内销货物对应的进项,要放在抵扣类勾选,千万不要混淆。
 
小提示:电子税务局自带智能配单功能,可免去手工导出发票明细,节省大量整理时间,熟练之后可以优先启用。
 
步骤4:选择进项发票
 
在出口退税勾选界面,筛选对应所属期,勾选这批出口业务配套的进项采购发票,核对发票代码、号码、开票金额、税额信息,核对无误后,点击「确认勾选」。
重点提醒:一张进项发票不能同时做抵扣勾选+退税勾选,一张发票只能选择其中一种用途,这是最常见的申报错误点。
 
步骤5:用途确认
 
完成勾选之后,必须执行【用途确认】操作。只勾选、不确认,系统不会认可这份发票用于出口退税。用途确认提交成功,进项税额才正式归入出口退税进项池,这才算完成发票端的前置准备。
发票勾选确认完成后,建议留存发票原件、扫描件,以备税务机关后续核查。
 
步骤6:进入免退税/免抵退税申报模块
 
回到电子税务局首页,打开「我要办税」→「出口退税管理」→「免退税申报」。
这里区分主体:外贸企业选免退税申报,生产企业选择免抵退税申报,选错申报表单会直接驳回申报。进入申报界面后,就可以开始导入报关单数据。
 
步骤7:导入报关单
 
在「免退税申报」页面,找到【导入报关单】按钮,选择右侧「去导入」。报关单是出口业务核心凭证,包含商品名称、HS编码、出口数量、离岸价等关键信息,退税申报数据必须和报关单保持一致。
 
步骤8:下载报关单解密软件
 
如果还没有获取报关单XML源文件,点击页面蓝色下载按钮,获取报关单解密工具。海关出具的报关单文件是加密格式,必须用解密软件处理,才能解析出可导入电子税务局的文件。
 
步骤9:电子口岸下载海关文件
 
打开中国电子口岸网页,登录「出口退税联网核查」模块,选择报关单查询下载,输入出口日期(一般查询近一个月出口单据),查询并下载对应的XML报关单文件。
很多企业卡在这一步:电子口岸账号未激活、权限不足,导致拿不到报关单数据,建议提前维护企业电子口岸操作员卡权限。
 
步骤10:导入海关解密文件
 
将解密完成后的报关单XML文件,导入电子税务局退税模块。系统提示“海关文件已处理”,即报关单数据导入成功。此时系统已经读取出口商品、金额、国别等基础出口信息。
 
步骤11:智能配单
 
进入【数据管理】,选择【智能配单】,系统会自动匹配出口退税明细。点击蓝色“配单”,进入“进货信息”模块,匹配对应的进项发票。
配单,就是把「出口报关单(出口数据)」和「采购进项发票(进货数据)」一一对应,是外贸退税最核心的一步。智能配单功能可以大幅减少手工录入工作量,但人工必须复核,HS编码、商品名称、数量要匹配。
 
步骤12:填写明细表并提交申报
 
配单完成,进入【填写明细表】,分别选中出口数据、进货数据,生成出口明细申报表、进货明细申报表。进入提交申报页面,状态显示为“未自检”,点击【数据自检】。
数据自检非常关键!系统会自动校验逻辑关系,出现红色疑点,就要逐项排查修正,自检全部为0疑点,才可以提交申报。
 
补充说明:出口退税申报,电子税务局、国际贸易单一窗口两个平台均可申报,企业可以根据自身习惯选择,数据效力一致。
 
三、实操高频坑点,外贸企业务必警惕
 
坑点1:发票勾选用途选错
 
把用于出口退税的发票勾选成抵扣用途,或者反过来。一旦确认用途,更改流程繁琐,部分场景需要向税务机关提交说明,严重拖慢退税进度。每次勾选前,一定要区分业务是内销还是出口。
 
坑点2:报关单与进项发票商品信息不匹配
 
报关单商品名称、规格型号、HS编码,需要和进项采购发票保持逻辑一致。如果出现品名差异、数量倒挂,数据自检直接触发疑点,甚至引来函调核查。很多外贸采购时,供应商开票品名简写,和报关单对不上,这是函调高发诱因。
 
坑点3:忽略申报时限与收汇要求
 
出口业务有对应的申报期限,超期未申报,会丧失退税资格,业务视同内销征税。同时,企业要关注收汇管理,未按规定收汇的业务,无法办理退税。建议建立出口台账,记录报关出口日期、开票时间、收汇时间、退税申报状态,全程跟踪管理。
 
坑点4:只依赖智能配单,不复核数据
 
智能配单是工具,不能替代人工审核。系统偶尔会出现错配,不同批次、不同商品的发票和报关单串配,人工不复核,提交后产生大量疑点,甚至造成虚假申报风险。
 
四、企业长效管理建议,构建退税风控体系
 
第一,建立出口业务全流程台账。每一笔出口业务,登记报关单号码、出口日期、采购发票号、进项税额、离岸价、收汇日期、退税申报状态,方便随时自查,应对税务函调。
第二,关务、财务协同联动。关务拿到报关单第一时间同步给财务;财务开票、勾选发票前,和关务核对商品信息,从源头减少品名、编码不一致的问题。
第三,定期组织内部培训。退税政策会动态调整,系统功能也会迭代更新,办税人员需要持续学习新规,避免沿用旧操作带来风险。
第四,重视疑点管理。数据自检产生的疑点不要直接跳过,要逐项分析疑点类型:是数据录入笔误,还是业务本身存在合规瑕疵。有疑问提前准备业务合同、物流单据、收汇凭证,以备税务核查。
 
五、结语
 
出口退税申报,看着步骤繁多,但是把流程拆解之后,就是进项发票勾选、报关单获取、进销项配单、自检申报四大核心环节。工具简化了录入工作,但底层的业务合规不能放松。
外贸企业想要稳定拿到退税款,不能只关注系统操作,更要把控业务真实性、单据一致性,守住财税合规底线。退税资金是外贸企业宝贵的现金流来源,规范申报、提前风控,才能在出海路上稳步前行。
 
外贸行业瞬息万变,出口退税政策、申报系统也会持续更新。后续我们会持续解读出口退税新政、函调应对、单证留存等实操话题,持续为跨境从业者分享财税干货。

【声明】内容源于网络
0
0
关务伴你行
"关务伴你行"通过分享国际关务、贸易与供应链经验,涵盖世界观·新视野、税语·深解读,国贸·实践派和供应链·新趋势四大主题。通过多国见闻、海关政策解读、贸易实操技巧及供应链趋势分析,帮助您洞察全球贸易,提升实操能力与前瞻性思维。
内容 1720
粉丝 0
关务伴你行 "关务伴你行"通过分享国际关务、贸易与供应链经验,涵盖世界观·新视野、税语·深解读,国贸·实践派和供应链·新趋势四大主题。通过多国见闻、海关政策解读、贸易实操技巧及供应链趋势分析,帮助您洞察全球贸易,提升实操能力与前瞻性思维。
总阅读10.8k
粉丝0
内容1.7k