


最近有律所主任来问:我们所收到的咨询费发票确实不少,但每一笔咨询都是真实发生的,这样合规吗?税务上有没有风险?平时要注意什么?
这三个问题,我们分六层说清楚。
01.
先回答:不一定有问题,但有一个误区要先纠正
先纠正一个流传很广的说法:“发票是真的、款是从对公账户付出去的、咨询也确实做了,就能税前扣除。”
不一定。按照《企业所得税法》第八条,准予扣除的是企业实际发生的、与取得收入有关的、合理的支出;按照国家税务总局2018年第28号公告《企业所得税税前扣除凭证管理办法》,税前扣除凭证要遵循真实性、合法性、关联性三原则,且须留存合同协议、支出依据、付款凭证等资料备查。
“咨询真实发生了”只是满足了”实际发生”,与收入有没有关联、是否合理,才是税务上真正要回答的问题。
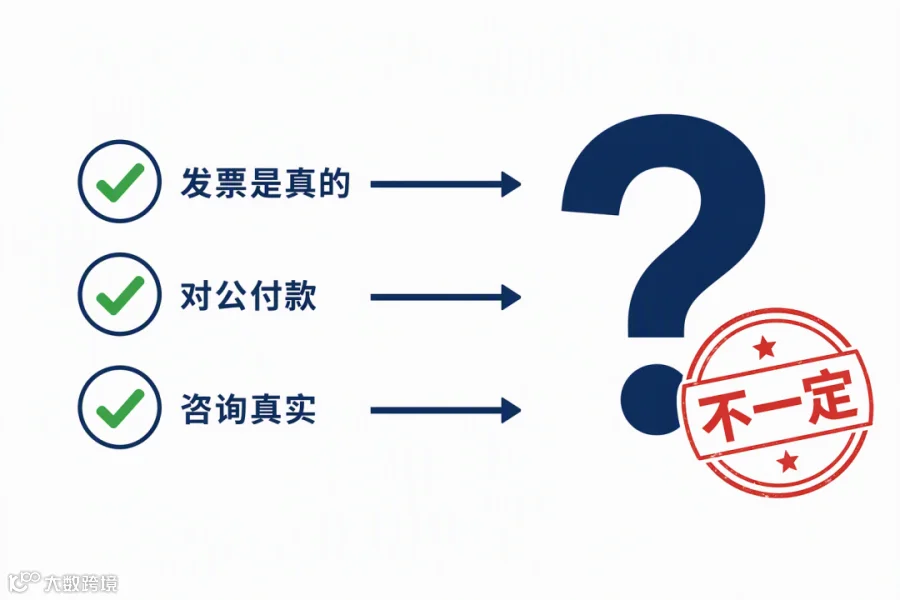
误区示意:发票真、付款真、业务真,不等于一定能扣除
02.
为什么这个科目容易被预警?
税务系统对律师行业有一条专门的预警指标:
“律师行业(取得大额咨询费、现代服务费发票)——该些发票则可能与其收入并无直接相关,存在违规列支风险。”
为什么会有针对律所的这个指标?因为画像很清楚:律所的咨询和诉讼服务基本由本所内部律师完成,正常经营中极少需要大额外购咨询;而行业内“拿票报销”的现象又确实存在——发票既能抵增值税进项,又能压成本、压低合伙人经营所得的税基。
所以系统看到“咨询费”项目占比偏高,就触发风险指标。被预警不等于有问题,但你必须能回答清楚:这笔咨询费,跟你的业务有什么关系?
03.
这些大额咨询费,究竟是什么?
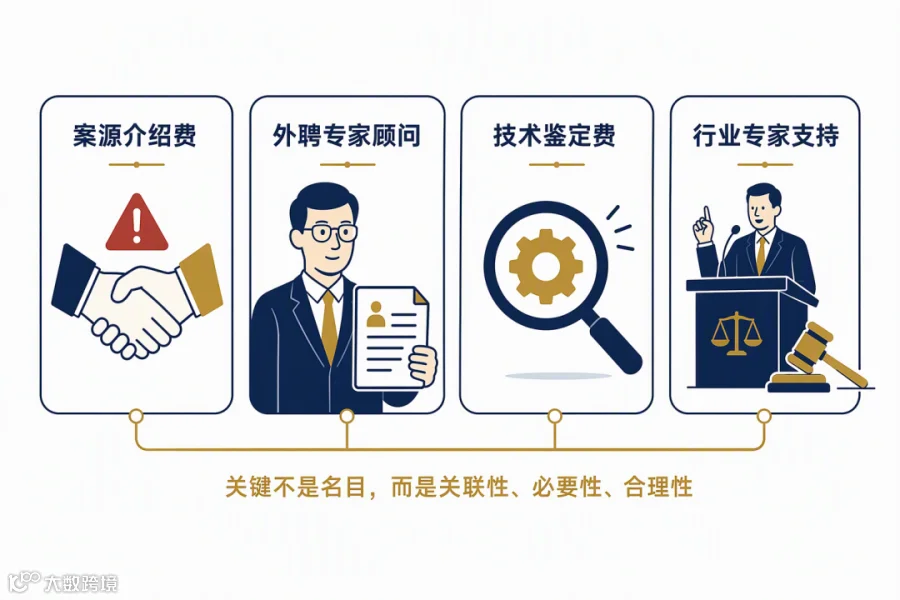
实务中律所的大额咨询费,一般就指向四类:
1. 案源介绍费——为获取案件来源支付的”合作费”“渠道费”。这类支出除了税务问题,还直接触碰律师执业监管规范,是我们最不建议大家碰的一类;
2. 外聘专家顾问费——长期或专项聘请行业专家提供意见;
3. 技术鉴定费——案件所需的非法律专业技术鉴定;
4. 特定行业专家支持——如医疗、建筑、金融等专门领域的专家出庭或出具意见支持。
分类的意义在于:前两类最容易说不清关联性和必要性,后两类恰恰是真实业务中最常见、也最容易留痕的。关键不是名目,而是这笔支出与收入是否相关、是否真的必要、价格是否合理。
四类常见的大额咨询费
04.
真实业务,怎么才算坐实了?
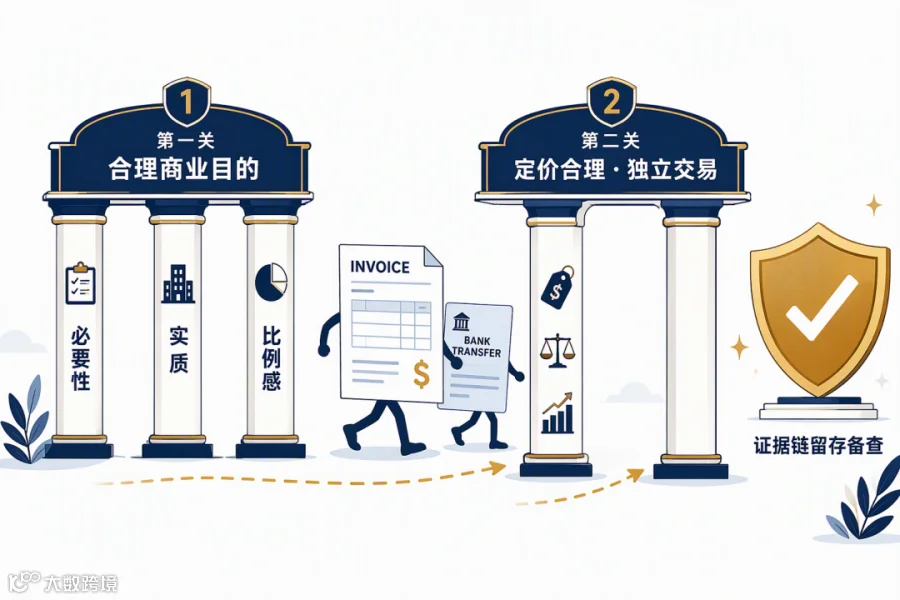
真实发生之后,要做的是完善成本费用的真实性确认:依法取得合规发票、签署正式合同——但这只是基础。合同、发票、资金流水都只是基础凭证,不是全部依据。还要重点过两关:
第一关:合理商业目的。《企业所得税法实施条例》第一百二十条将”不具有合理商业目的”界定为以减少、免除或者推迟缴纳税款为主要目的。具体看三条,缺一不可:
· 必要性——本所确实没有这个能力(境外法域、技术鉴定、特定行业专家),内部律师替代不了;自己能做还花钱外包,必要性就先输了;
· 实质——成果真实可用,能对到具体案件(案号、委托人);
· 比例感——偶发、单笔、金额与事项复杂程度匹配。年年付、年底集中付,很难让人相信主要目的不是抵税。
第二关:定价合理,核心是”独立交易”。价格要与市场可比水平一致:事前留好询价、比价、谈判记录和报价单,证明价格是”谈出来的市场价”;用工作量(人天×单价、工时记录、阶段成果)证明”这个价对得起这份活”。明显偏离行业水平的,不用解释就先输一半。
真实业务要过的两关
反过来,如果这两关过不了:汇算清缴时就应当主动纳税调增。心存侥幸入账的,按《税收征管法》第六十三条,多列支出、少缴税款属偷税,要补税、加收每日万分之五的滞纳金(《税收征管法》第三十二条),并处少缴税款0.5倍—5倍罚款;涉及虚开发票的,按《发票管理办法》第三十七条,虚开金额超过1万元的并处5万元以上50万元以下罚款。拿不准的业务,宁可先不开票,也不要先入账。
05.
平时该怎么避免?一张清单对照
1.事前:论证必要性;核验服务商的经营能力(人员、场地是否与开票规模匹配,警惕空壳公司、异地开票);留好询价比价记录;合同写明服务内容、收费标准、交付时间;
2. 事中:一律对公付款,不留现金和私户痕迹;同步保存沟通记录、会议纪要;
3. 事后:收好成果物和验收资料,与具体案件对应归档;
4. 个人专家:按28号公告第九条,对方是登记纳税人必须取得发票;向个人支付应走自然人代开发票,并依《个人所得税法》代扣劳务报酬个税;
5. 比例管理:外部咨询费建议控制在收入的低个位数百分比以内(以当地行业分位值为参照),超出的附专项说明和完整证据链;
6. 定期自查:核对税负率与行业均值、开票与流水、成本与业务规模是否匹配,异常项先调整再申报;
06.
申创盈:守护企业财税合规,互相支持,共同守护
申创盈税务师事务所专注涉税代理、税务合规与风险应对。
在税务机关的信用体系里,涉税服务机构和委托企业是深度绑定的:委托方的纳税信用状况,直接影响代理机构的服务质量评价;委托方一旦出现重大涉税问题,涉税代理机构也会受牵连、被重点监管。
本文仅供学习参考,具体业务请以主管税务机关口径及最新政策为准。
往期推荐阅读
【D级纳税人】是什么?会怎么样?该怎么办?
财税21号公告是如何击穿离岸信托的?
喜报!申创盈|注册税务师行业协会理事单位
税务总局统一税务行政处罚裁量基准,推动执法标准全国一致