

双11开始了,你们知道这个事吧?
说实话,虽然我知道有这回事在,但是这周在跟很多品牌朋友当面交流时,它根本不存在在我们的交流议题里,不是刻意不提,而是真的压根想不起这个话题,看起来它就不属于当下大家在生意端会关心的事。
所以,前两天拜访一家新10亿级别的美妆细分品类新贵,结束时我随口问了一句:
你们今年双11计划怎么做,要做多少生意?
当时明显的,现场安静了几秒钟,甚至安静得有点尴尬,对方回复:
我们根本没有参加今年的双11,这几年也都没参加过。
这个能抠出三室一厅的问答,让我突然感觉,这几年从大家吐槽双11越来越难做,越来越没有大促和狂欢的氛围(甚至我们吐槽双11的文章&视频,都越来越没人来互动了),已经来到了【双11根本不在我生意的选项范畴】的阶段了。
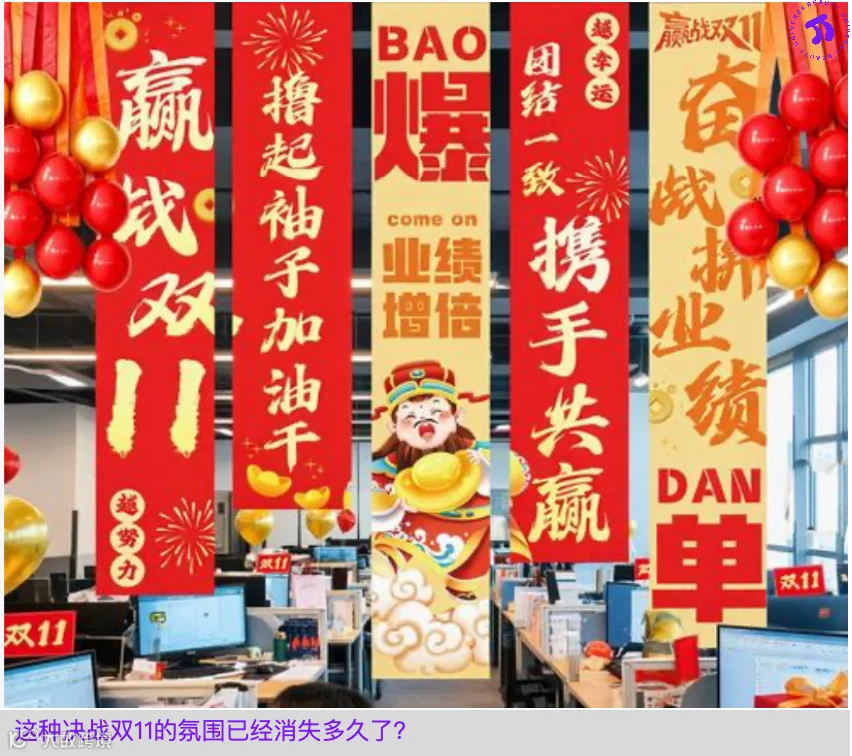
而且,这个选项是10亿级别的公司选择做出的。
那么今天是一家(可能还不止),接下来呢?
以前的双11,像一场所有商家都有机会摆摊的庙会;现在的双11,更像一场需要昂贵入场券的品牌奥运会。
而且,这场奥运会并不按照企业的年销售规模发放参赛资格。年销10亿元,看起来已经是一家颇具规模的公司。但到了超级流量平台面前,10亿元也许只是一个听起来不错的数字。
因为平台真正需要的,不只是你有多少销售额,而是你能够在有限的时间里,贡献多少确定性的成交。
流量越来越贵,竞争越来越激烈,平台自然倾向于将重要资源配置给转化更确定、消费者认知更成熟的品牌。
这未必是一场有意设计的排斥,却可能产生类似的结果。
双11正在从“品牌的增长机会”,变成“头部品牌的优势放大器”。对于原本已经强大的品牌,大促是锦上添花。对于渴望跨越规模门槛的腰部品牌,大促却可能越来越像雪上加霜。
在前一轮618的时候,我还写过一篇文章《外资美妆在抖音重新“暴打”国货》,格局已经被外资大牌把持,国货头牌们还能上桌,那么中腰(10亿级别)和更小规模的品牌几乎不存在靠大促再一飞冲天,或者贡献全年20-40%业绩的窗口红利了。
前面这家10亿级别的公司,人家基因就是从某音长成的,核心的生意都是通过特型达播来完成的,前几年规模小的时候,挤不进大促的核心流量池;如今规模做大了,算来算去,依然觉得双11拿不到理想的生意结果。
所以想得很清楚:为什么要把平时赚得钱,在618、双11这种已经提前被欧**、雅**、O**们锁量的时候,想不开冲进去既送了钱、还当了炮灰呢?
那对于更小体量的品牌来说,那就更加没有“参战”的欲望了。
前两天,一位规模在1个亿的细分人群品牌创始人告诉我,它们前三个季度的生意节奏是:Q1盈利→Q2亏损→Q3盈利,加起来5个点上下的净利率(合规后)。
而亏损的Q2,你们懂的,就是想尝试一下大促的感觉,然后就成了“送人头”的,那么Q4的双11,自然而然的就变得无欲无求了。
以前企业担心错过双11,少赚一个月的钱;现在企业担心参加双11,把前三个季度的利润赔进去。
就算强如几家国货美妆上市公司,也扛不住大促时的流量失血。
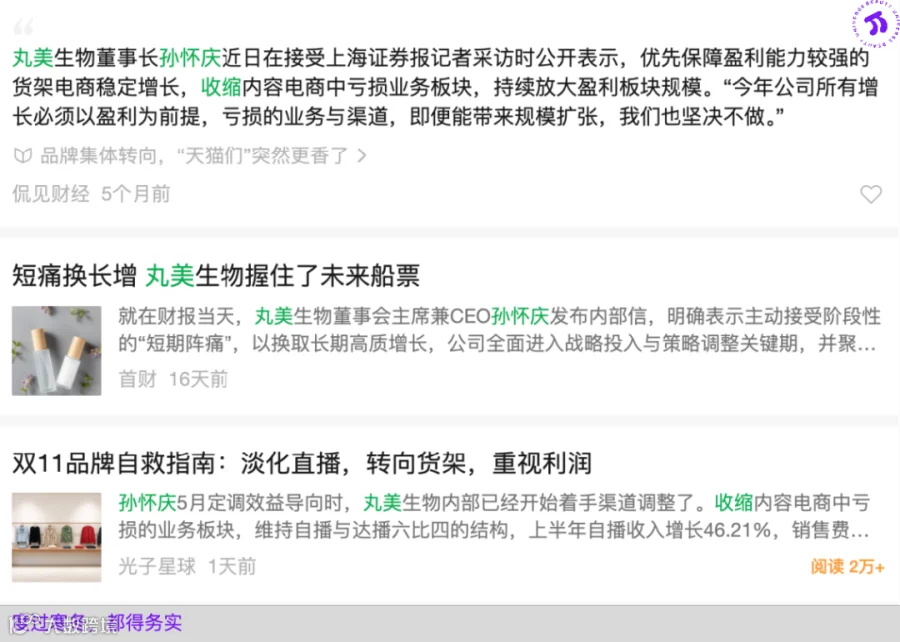
有一家TOP 5的上市公司创始人曾私下抱怨,自家的营销费比已经超过50%,虽然品牌规模在扩大,但总有种生死一线的感觉。而丸美老板孙怀庆前几个月更是明确说,要收缩内容电商中的亏损业务,坚持以盈利为前提的增长。
所以各位品牌商家,你们的情况和状态是不是也是类似的呢:
1、大促节点,几乎算不回来账,付出更多,但是ROI的预测回报风险很大;
2、参加了大促,反而会拉低自己全年的净利率(甚至亏损);
3、公司现在的节奏反而比9月份更加松弛;
4、刚好趁着这段时间,可以做做组织方面的优化,乃至明年生意的规划了。
2026年最好的经营策略,就是避开电商平台最热闹的日子。
幽默不?
今天10个亿的规模也买不到大促的入场券,那双11是不是正在制造新的品牌阶层?
一家年销售额做到10亿元的品牌,难道还没有能力参加双11?
答案很明显,就像我们前面说的:有能力参加,不代表有能力赢。
这恰恰是今天美妆商业竞争最残酷的地方。
10个亿,在一家企业的财务报表上叫规模;在超级平台的流量分配体系里,已经越来越不意味着话语权。
过去,互联网电商最大的魅力,是打破传统渠道的层级壁垒。
一个新品牌,不需要拥有几千家专柜,也不需要经营几十年的经销商网络,就可能凭借一个爆品、一场直播迅速崛起,曾经的淘品牌,如今的什么抖品牌,都是“寒门学子”逆袭的热血案例。
流量红利在相当长的一段时间里,扮演着商业世界的阶层电梯。
当流量进入存量竞争,平台商业化体系日益成熟,单纯依靠投放和低价复制爆款的空间便开始缩小。

头部品牌不仅拥有更高的消费者认知度,还拥有更成熟的会员体系、更强的议价能力,以及更好的供应链效率。
尤其对于高端国际品牌而言,消费者本来就想购买它们,大促只不过提供了一个更有吸引力的成交理由(而且现在也是量更大,价更低的暴力操作)。
而对很多腰部品牌来说,消费者原本没有明确购买意愿,品牌就必须先花钱让消费者认识自己,再花钱说服消费者下单,最后还要通过促销价格完成交易。
同样花1000万元营销预算,两者购买的可能根本不是同一种生意。
头部品牌参加双11,是把已有的品牌势能兑换成销售额;腰部品牌参加双11,现在是要先用利润购买消费者的注意力。
这也解释了为什么今年618国际品牌表现如此强势,双11肯定也不例外。
所以当流量越来越向强者集中,双11最大的变化,就不再是谁能够卖出更多商品,而是谁有资格低成本地卖出商品,也才有了我前面说的——一个新的美妆商业阶层正在形成:
头部企业争夺大促排名,腰部企业争夺日常利润,小微企业争夺生存空间。身处同一个市场,却正在经营三种截然不同的生意。
具体到618、双11这种在过去10年的标志性电商节点,不同规模的企业现在是集体性地做出更适合自己的决策(是的,不是个例)。
比如在选择不重兵参加双11这件事上,商家数量就会越来越靠近“二八定律”里的那个八,今天连10个亿规模的品牌公司都在说“我不参与”、“我赚钱在平时”,那它的意义就会确定性的失去。
朋友们,你们参加了今年的双11大战了吗?参与的程度是怎样的,有盈利预期吗?
欢迎评论区聊聊真实的血泪。
*本文转载自美妆商业评论 圆周率,仅代表作者本人观点。
关注易牛会·新电商情报局
让草根电商创业者 成为彼此最硬的底气