

盖子被揭开
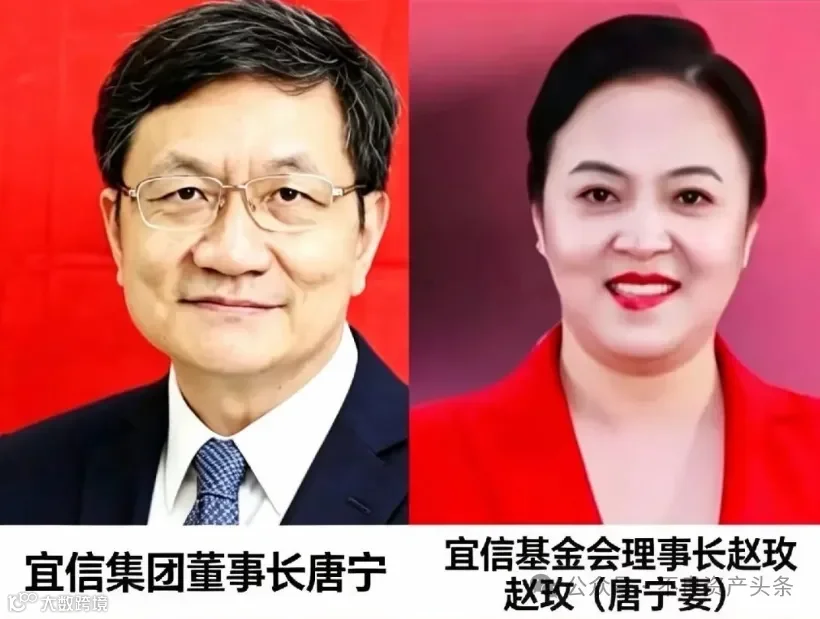
10月12日,北京市公安局朝阳分局发布警情通报,措辞简短但分量极重:依法对宜信相关公司涉嫌违法犯罪立案侦查,实际控制人唐某、赵某等多名犯罪嫌疑人,已被采取刑事强制措施。
多家媒体确认,唐某即
就在通报发布前夜,宜信通过瑞承、宜人优选App向类固收产品客户定向推送了一封《致歉信》。信中的措辞比警方通报更让人心惊:集团可能资不抵债,偿债缺口较大。
缺口到底有多大?
从2006年在北京创办

金融创新第一人
唐宁的履历,放在中国第一代互联网金融创业者中,堪称“顶配”。
他早年就读于北京大学数学系,后来赴美国学习经济学,进入华尔街DLJ投资银行,从事上市、债券发行和并购业务。既有理工科背景,又接受过西方金融训练,还见识过美国资本市场的运作方式。
这段经历非常重要。因为2000年前后的中国,恰恰是一个金融需求迅速增长、金融供给却远远跟不上的市场。
银行主要服务有抵押物、有稳定收入、有信用记录的客户。大量普通消费者、小微企业主、农村居民以及职业培训学员,即便有还款意愿,也很难获得贷款。
唐宁看见了这个机会。
2005年前后,当时唐宁参与投资和辅导职业培训机构。有学员想参加培训,却拿不出上万元学费,希望能够先学习、就业后再付款。唐宁尝试向金融机构寻求支持,但银行不愿意为这样的群体放贷。于是,他决定自己拿钱,向部分学员提供信用借款。
这就是P2P的雏形。在那个中国信用体系尚不完善、传统银行服务远未覆盖长尾人群的年代,唐宁确实发现了一片蓝海。
2006年,唐宁在北京创办宜信。以个人名义将资金放贷给借款人,再把获得的债权拆分、组合,打包成类固定收益产品,卖给理财客户,这就是核心设计:债权转让。
它形式上不吸存、不放贷,只是“债权转让”,因此也不需要金融牌照。
到2013年,
问题的种子
问题的种子,在第一天就已经埋下。
P2P名义上是撮合,平台只做信息中介。但出借人真正想买的,是“类固收”产品:固定期限、固定收益、到期还本。这两件事摞在一起,平台就不得不做三件事:把长期债权拆成短期产品,把有风险的收益包装成确定兑付,在借款人违约时先垫上。
做完这三件事,
这意味着,新增资金只要放缓,到期的产品就兑不上;兑付一慢,出借人开始挤兑,新增资金再断一层。这个循环没有稳定的中间状态,风控做得多好都不是决定变量,资产端出现一点损失,也会被传导放大到资金端。
但“类固收”产品的刚性兑付逻辑,注定了一个结局:资产端的风险,最终必须有人承担。当经济上行、借款人按时还款时,一切都运转流畅。当经济下行、底层资产质量恶化时,平台要么用新增资金填补旧窟窿,要么自己兜底,要么让投资者承担损失。

最后的坠落
2026年5月22日,
不过多月过去,投资者没有等来明确的兑付方案。
直到10月11日,宜信发布的致歉信,业务规模收缩,经营收益不佳;多项业务亏损较大;底层资产质量差;资产市场化处置困难;集团可能已经资不抵债。
更令人心生恐惧的是:其聘请的法律尽调机构无法根据现有材料,对类固收产品的合规性完成独立调查。
也就是说,宜信面对的可能不仅是短期现金不足,还有资产质量、偿债能力以及交易结构透明度等多重问题。
2021年《证券时报》深度调查曝光其底层架构隐患:平台在售32款类固收产品,仅对应21份产品协议,资金在宜信关联壳公司内部流转,存在自融、资金池、期限错配等问题,底层资产清单对投资者屏蔽。
2026年3月,宜享花等助贷平台被金融监管总局约谈,指出息费披露不规范、诱导借贷等多项问题,合作资金方陆续撤离,助贷业务6月底全面停摆。上市公司宜人智科业绩断崖下滑:2025年净利润同比暴跌97.4%,四季度单季亏损8.82亿元;2026年清退消息曝光后股价单日大跌14.44%,年内持续走低,一度跌破1美元纽交所退市红线,账面还躺着大额关联方应收账款,风险高度暴露。

二十年金融帝国最终留下了什么
唐宁与宜信事件的特殊性在于他并不是一个完全游离于主流金融体系之外的创业者。他接受过良好的金融教育,得到过知名投资机构的支持,进入过资本市场,也长期活跃于中国金融科技行业的重要组织和论坛。
宜信的成长,踩中了中国经济发展的三个时代红利。
第一个是信用消费的红利。随着居民收入增长,越来越多的人希望提前消费、接受教育、改善生活,但传统银行的消费信贷尚不发达。
第二个是小微企业融资的红利。中国有大量小老板,有经营能力、有资金需求,却缺少银行认可的抵押物和规范财务报表。
第三个,也是更重要的,是居民财富增长带来的投资红利。越来越多的中国家庭有了闲钱,不再满足于银行存款利率,希望获得更高收益。
唐宁的生意,恰恰可以把这三种需求连接起来。
那么一个如此熟悉金融规则与资本市场的企业家,为什么没能阻止自己的企业陷入如此严重的信用危机?
可能存在经营判断上的错误,可能存在风险管理上的缺陷,也可能涉及需要司法调查的违法犯罪行为。
宜信的二十年,不仅是一场兑付危机,还有一个仍然等待回答的问题:当一家靠经营信用成长起来的公司,最终无法兑现投资者的债权时,谁来承担这笔代价?