


2026年10月15日,深圳证券交易所上市审核委员会2026年第57次审议会议召开,浙江金道科技股份有限公司(证券简称“金道科技”,证券代码:301279)向不特定对象发行可转换公司债券申请获审议通过,符合发行条件、上市条件和信息披露要求。本次发行保荐机构为国泰海通证券股份有限公司,会计师事务所为天健会计师事务所(特殊普通合伙),律师事务所为北京市君泽君律师事务所。
金道科技是一家专业从事各类叉车等工业车辆变速装置研发、生产及销售的创业板上市企业,主要产品包括液力叉车变速箱、电动叉车变速箱等,产品主要应用于叉车等工业车辆领域。本次拟募集资金不超过3.06亿元,用于中、大功率变速箱总成及智能物流机器人减速器单元建设项目、数字化转型与研发创新中心建设项目及补充流动资金。

主营业务
公司是一家专业从事各类叉车等工业车辆变速装置研发、生产及销售的高新技术企业,主要产品为液力传动变速箱、电动叉车变速箱、机械传动变速箱、湿式驱动桥、桥箱一体、主减速器等。公司是国内少数产品线最为丰富的叉车传动装置生产企业之一,同时具备为工业车辆提供传动系统整体技术解决方案的能力,产品具有承载能力强、传动效率高、运行噪声低、使用寿命长、结构紧凑等技术特点。凭借多年深耕叉车变速箱行业的经验及技术积累,公司逐步成长为叉车变速箱细分行业的领先企业,围绕叉车变速箱产业,公司持续推进技术革新、优化服务模式、提升产品品质,在产品定制开发、售后服务体系等诸多方面整合创新,确立了全面竞争优势,为全球范围内的叉车主机厂等工业车辆制造商提供定制化、半定制化的各类变速箱产品。依托先进的技术、过硬的产品质量以及优质的售后服务,公司赢得了国内外叉车整车企业的广泛信赖,与杭叉集团、柳工、江淮重工、凯傲集团、三菱物捷仕、斗山叉车、克拉克、台励福等国内外知名叉车整车企业建立并保持了长期稳定的合作关系,是我国少数打入国际知名叉车厂供应链的公司。截至2026年6月30日,公司已取得授权发明专利40项,实用新型专利55项,外观设计专利4项。
同时,结合行业发展情况及市场发展趋势,依托自身设计开发、生产工艺的技术基础与积累,公司持续推出符合行业发展趋势的高端新品,如为杭叉集团部分新能源车型所配套的高压锂电叉车变速箱已批量生产,为克拉克配套的高端内燃变速箱、湿式驱动桥也已批量生产并陆续交付。随着公司业务不断扩大,为进一步推进公司战略实施,通过整合公司从业多年的各种资源优势和力量,加快海外市场的拓展与布局,为公司未来业务增长奠定基础,公司后续将持续关注外部市场,加大研发投入,不断优化完善管理体系,持续扩大核心竞争优势,巩固行业领先地位。
报告期内,公司主营业务未发生重大变化。
主营业务收入
报告期内,公司主营业务收入的构成情况如下:
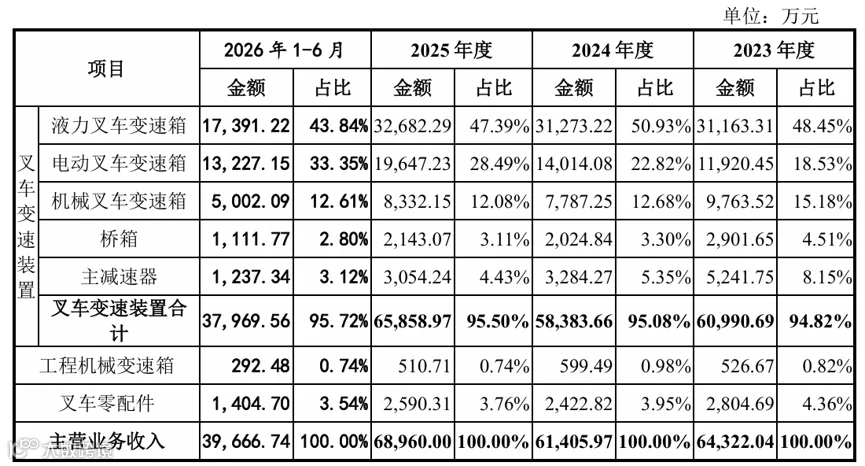
报告期内,公司主营业务收入分别为64,322.04万元、61,405.97万元、68,960.00万元及39,666.74万元。主营业务收入中,来自于叉车变速装置产品的收入占比较高且保持稳定,报告期内叉车变速装置收入占公司主营业务收入的比例分别为94.82%、95.08%、95.50%及95.72%。整体而言,公司的产品结构较为稳定。
公司的叉车变速装置主要包括液力传动变速箱、电动叉车变速箱、机械传动变速箱、主减速器、桥箱一体等,其具体收入变化情况如下:
(1)液力叉车变速箱
液力传动变速箱是以液力变矩器为核心、用液体动能传递动力的叉车变速装置。报告期内,公司液力叉车变速箱的收入分别为31,163.31万元、31,273.22万元、32,682.29万元及17,391.22万元,占主营业务收入的比例分别为48.45%、50.93%、47.39%及43.84%。受益于刚性的下游需求及稳定的客户关系,公司液力叉车变速箱的收入与占比均基本保持稳定。
(2)电动叉车变速箱
电动叉车变速箱由传动齿轮轴系、差速装置、壳体等组成,通过齿轮传动实现降速增扭。电动叉车变速箱具有传动比范围大、结构紧凑,体积小、低噪音和环保的特性。报告期内,公司电动叉车变速箱的收入分别为11,920.45万元、14,014.08万元、19,647.23万元及13,227.15万元,占主营业务收入的比例分别为18.53%、22.82%、28.49%及33.35%,收入及占比均呈现上升的趋势。
随着变速箱产品整体加速向新能源方向转型,公司在报告期内紧跟行业发展潮流,依托自身设计开发、生产工艺的技术基础与积累,持续推出符合行业发展趋势的高端新品电动叉车变速箱,多款电动叉车变速箱产品深受下游客户青睐,使得电动叉车变速箱的收入及占比均呈现上升的趋势。
(3)机械叉车变速箱
机械传动变速箱为公司的基础产品,采用干式传统离合器、同步器结构、齿轮传动,其结构简单、传动简单、传动效率高,但同时换挡冲击大。报告期内,公司机械叉车变速箱的收入分别为9,763.52万元、7,787.25万元、8,332.15万元及5,002.09万元,占主营业务收入的比例分别为15.18%、12.68%、12.08%及12.61%,收入及占比均呈现略有下降的趋势,主要是因为变速箱产品整体加速向新能源方向转型,机械叉车变速箱主要配套的小吨位内燃叉车亦正在快速转向电动化。
(4)桥箱
桥箱是车桥与变速箱集成一体的传动总成。报告期内,公司桥箱的收入分别为2,901.65万元、2,024.84万元、2,143.07万元及1,111.77万元,占主营业务收入的比例分别为4.51%、3.30%、3.11%及2.80%,收入及占比均基本保持稳定。
(5)主减速器
主减速器由圆柱齿轮副、锥齿轮副及差速器组成的角传动减速装置,被安装在桥壳上,输入端与传动轴相连,输出端与车桥两侧半轴相连。报告期内,公司主减速器的收入分别为5,241.75万元、3,284.27万元、3,054.24万元及1,237.34万元,占主营业务收入的比例分别为8.15%、5.35%、4.43%及3.12%,收入及占比均基本保持稳定。
销售及客户情况
按合并口径计算,报告期内公司向前五大客户的销售情况如下:
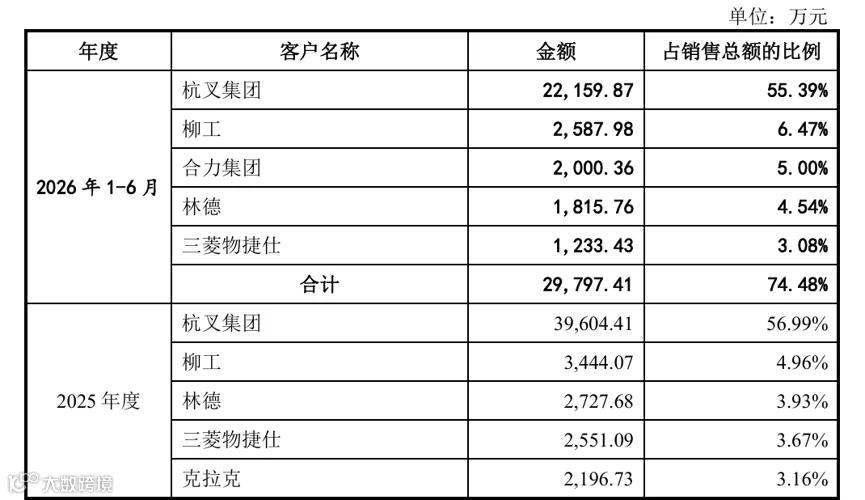

报告期内,公司对杭叉集团、林德的销售收入稳中有升,对柳工、克拉克、三菱物捷仕、江淮重工的销售收入有所下降,主要系受到下游行业周期波动及新能源转型、客户供应链调整及产能布局变化、国内市场竞争加剧及定价策略调整等因素综合影响。相关主要客户变动具有合理性,不会对公司业务的稳定性和持续经营能力构成重大不利影响。
报告期内,公司存在向前五大客户销售占比超过50%或向单个客户销售占比超过30%的情形,主要系公司报告期内对杭叉集团的销售收入占比均超过50%,经营业绩对其存在较高依赖,该情形具有客观的行业背景与商业合理性。公司下游叉车整车制造行业集中度较高,头部整车厂商占据主要市场份额,受下游行业竞争格局影响,叉车零部件配套供应商的客户集中度偏高系行业普遍特征;同时,公司与杭叉集团合作历史悠久、合作基础稳固,双方依托长期配套合作形成相互依存、协同发展的战略合作关系,公司来自杭叉集团的收入具有稳定性及持续性,不存在重大不确定性,因此该等客户集中情形亦不会对公司业务的稳定性和持续经营能力构成重大不利影响。
报告期内,公司主要客户与公司及其实际控制人、主要股东、董事、高级管理人员或其他核心人员之间不存在关联关系或其他利益安排,公司的董事、高级管理人员、其他核心人员、主要关联方或持有公司5%以上股份的股东在上述客户中亦不占有任何权益。
控股股东、实际控制人
公司的控股股东为金道控股,具体情况如下:

公司实际控制人为金言荣、王雅香、金刚强和金晓燕。截至2026年6月30日,金言荣、王雅香分别持有公司控股股东金道控股70%和30%的股权,夫妻二人通过金道控股间接持有公司股份57,037,500股,占公司股份总额的33.85%;金言荣系金及投资的执行事务合伙人并直接持有金及投资42.86%的合伙企业份额;王雅香系金益投资的执行事务合伙人并直接持有金益投资28.89%的合伙企业份额;金刚强直接持有公司股份25,350,000股,占公司股份总额的15.04%;金言荣、金晓燕分别直接持有公司股份12,675,000股,分别占公司股份总额的7.52%。综上,金言荣、王雅香、金刚强、金晓燕合计控制公司71.45%的股份。
金言荣为公司董事长、法定代表人,金刚强为公司董事、总经理,金言荣、金刚强对公司的经营方针、决策和经营管理层任免具有重大影响力。
金氏家族于2018年1月1日签署了《一致行动人协议》,根据该协议,金氏家族共同对公司进行管理和控制,在金氏家族作为公司股东期间,就以下事项行使其股东权利时保持一致行动:
①根据《公司章程》规定,应当由股东会决策的事项;
②公司董事会决议交由股东会进行决策的事项;
③《公司章程》未作明确规定,但根据法律、行政法规、部门规章、规范性文件规定或政府部门、监管机构、司法机关要求应由股东会决策的事项。
同时,金氏家族还约定,若各方内部无法达成一致意见,各方应按照金言荣的意向进行表决。
公司实际控制人的基本情况如下:
金言荣,男,中国国籍,身份证号:33060219491002****,无境外永久居留权,大专学历,高级经济师。1990年1月至1995年12月任绍兴通用机械厂厂长;1996年1月至1998年10月任杭州齿轮箱厂绍兴分厂厂长;1998年11月至2012年5月任绍兴前进齿轮箱有限公司总经理;2012年6月至今历任绍兴金道齿轮箱有限公司、浙江金道科技股份有限公司董事长;2017年12月至2018年7月任金道控股执行董事、2018年7月至今任金道控股执行董事兼总经理;2018年7月至今任金及投资执行事务合伙人。
金刚强,男,中国国籍,身份证号:33062119760201****,无境外永久居留权,金言荣及王雅香之子,大专学历。2000年1月至2003年8月任绍兴前进齿轮箱有限公司副总经理;2003年8月至2012年6月任绍兴前进传动机械有限公司副总经理;2012年6月至今历任绍兴金道齿轮箱有限公司、浙江金道科技股份有限公司董事、总经理;2013年5月至2022年11月任杭州冈村传动有限公司董事;2017年12月至2018年7月任金道控股总经理;2018年7月至2020年7月兼任公司董事会秘书;2020年11月至今任运通机械经理。
王雅香,女,中国国籍,身份证号:33060219531028****,无境外永久居留权,金言荣配偶。1987年1月至1998年12月任绍兴通用机械厂检验员;2017年12月至今任金道控股监事;2017年12月至今任金益投资执行事务合伙人。
金晓燕,女,中国国籍,身份证号:33062119770814****,无境外永久居留权,金言荣及王雅香之女,本科学历。2003年8月至2012年6月任绍兴前进传动机械有限公司监事;2012年6月至2018年7月任绍兴金道齿轮箱有限公司董事;2009年12月至2020年12月任上海汉臻新材料科技有限公司监事;2011年5月至今任上海瑞昱实业有限公司副总经理、监事;2018年7月至2025年7月任公司董事。
最近三年以来,公司控股股东、实际控制人未发生变更。
主要财务数据与财务指标
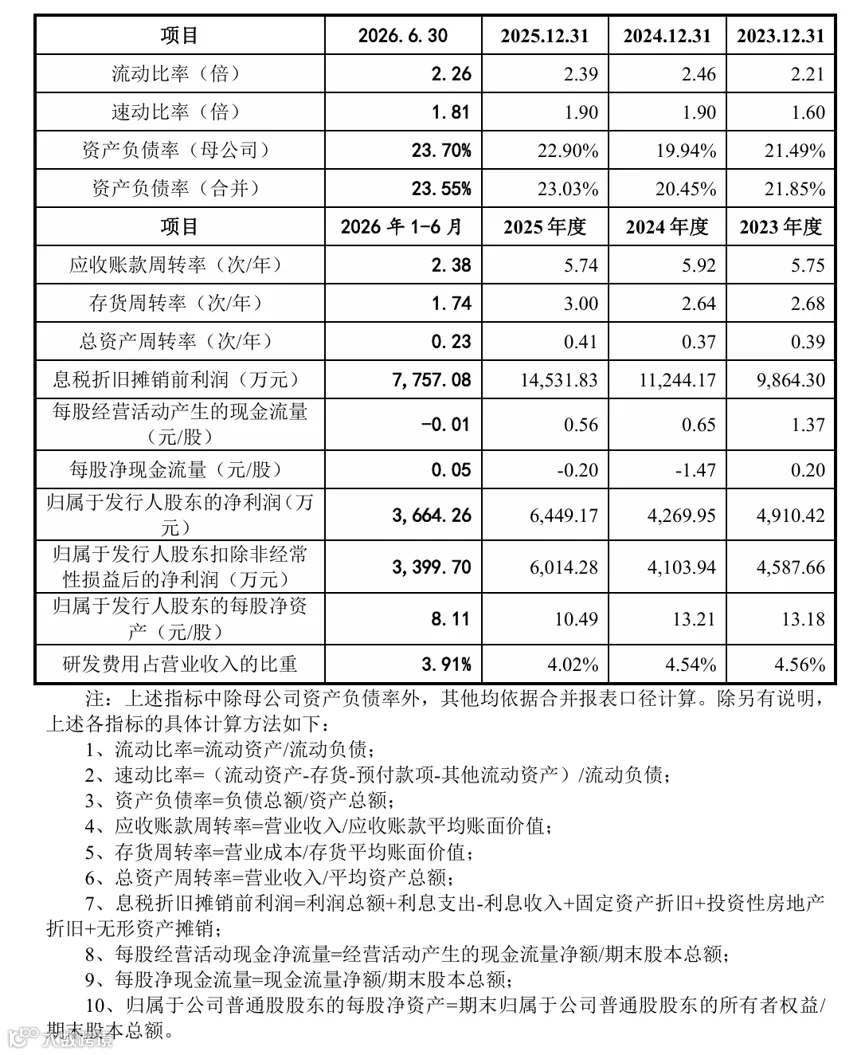
最近三年及一期,公司主要财务指标如下:
毛利与毛利率
1、毛利分析
报告期内,发行人按不同产品分类的毛利情况如下表所示:
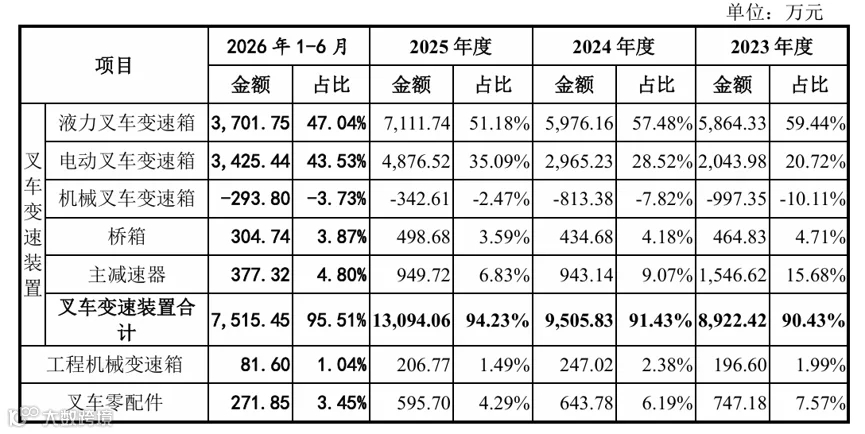

报告期内,公司的主营业务毛利总额分别为9,866.19万元、10,396.64万元、13,896.53万元及7,868.90万元,叉车变速装置为公司主要的毛利来源。报告期内,公司的来源于叉车变速装置的毛利分别为8,922.42万元、9,505.83万元、13,094.06万元及7,515.45万元,占毛利总额的比例分别为90.43%、91.43%、94.23%及95.51%。叉车变速装置中,液力叉车变速箱及电动叉车变速箱为公司主要的毛利来源,该两类产品为公司的近年来的核心产品。
2、毛利率分产品分析
报告期内,发行人按不同产品分类的毛利情况如下表所示:

报告期内,公司主营业务毛利率分别为15.34%、16.93%、20.15%及19.84%,整体呈现上升趋势。其中叉车变速装置收入占主营业务收入的比例为94.82%、95.08%、95.50%及95.72%,为公司主要的毛利润来源。其具体波动情况如下:
(1)叉车变速装置
报告期内,公司的叉车变速装置毛利率分别14.63%、16.28%、19.88%及19.79%,整体呈现上升趋势。
2024年公司叉车变速装置的毛利率相比2023年上升1.65%,主要来自采购成本降低及生产效率管控:一方面,2024年大宗商品价格整体下行,公司主要原材料采购成本同步下降,直接降低了产品单位生产成本;另一方面,公司结合市场需求节奏控制生产规模,2024年产量较2023年有所降低,公司生产燃料及动力消耗有所减少,推动叉车变速装置毛利率略有提升。
2025年公司叉车变速装置的毛利率相比2024年上升3.60%,主要受规模效应及产品结构优化的影响:一方面,2025年国内叉车行业需求全面复苏,公司叉车变速装置订单与销量显著增长,厂房、设备等固定制造费用被摊薄,单位产品固定成本有所下降;另一方面,伴随行业从传统燃油叉车向电动化转型,公司高毛利的电动叉车变速箱产品销量占比持续提升,产品结构优化,使得整体叉车变速装置业务毛利率增长。
2026年1-6月公司叉车变速装置的毛利率相比2025年基本保持稳定。
报告期内,机械叉车变速箱毛利率持续为负,主要系机械传动变速箱为公司的低端系列产品,产品技术含量相对较低,销售的型号较为集中,且主要型号产品的工艺及技术成熟,因此市场竞争激烈,发行人从服务客户的角度出发,将机械传动变速箱业务规模保持在相对合理的水平。
(2)工程机械变速箱
报告期内,公司的工程机械变速箱毛利率分别37.33%、41.21%、40.49%及27.90%,毛利率水平整体较高且基本保持稳定,公司工程机械变速箱的收入占比较低,对公司的经营情况不构成重大影响。
(3)叉车零配件
报告期内,公司的叉车零配件毛利率分别26.64%、26.57%、23.00%及19.35%,基本保持稳定,公司的叉车零配件毛利率略高于叉车变速装置,主要是因为公司叉车零配件种类繁多,标准化程度较低,公司具有较强的定价权。
3.与同行业可比公司毛利率对比情况
公司主营业务收入主要来源于叉车变速装置,而同行业可比公司的主营业务除变速器外,还包括其他业务。为增加可比性,下表列示了发行人叉车变速装置毛利率与同行业可比公司变速器毛利率的对比情况:
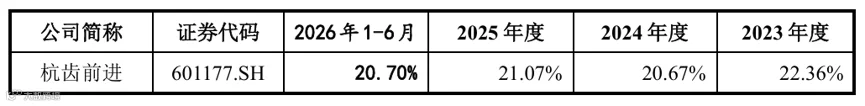
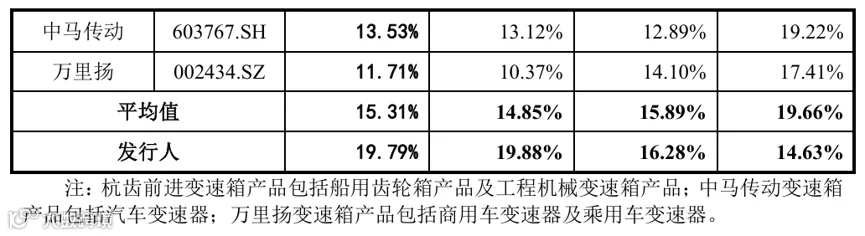
杭齿前进变速箱毛利率略高于发行人,原因为杭齿前进的变速箱主要应用于船舶及工程机械,其中船用变速箱主要为机械传动,由于船舶的安全性要求较高,且杭齿前进在该领域的市场地位较高,因此能保持相对较高的毛利率。
中马传动及万里扬的变速箱产品主要应用于轿车、皮卡、SUV、MPV等轻型汽车,其毛利率整体水平与发行人不存在明显差异,但汽车行业近年来的竞争激烈,使得其毛利率均存在不同程度的下滑,发行人则通过优化产品结构等方式保持毛利率基本稳定。整体而言,发行人的毛利率水平与同行业可比公司不存在明显差异。
募集资金用途
本次向不特定对象发行可转债拟募集资金总额不超过人民币30,572.30万元(含本数),扣除发行费用后,募集资金净额将全部投资于以下项目:

若本次实际募集资金无法满足上述项目拟投入募集资金需要,在上述募集资金投资项目的范围内,公司董事会可根据募集资金投资项目进度及资金需求等实际情况,适当调整前述项目的募集资金投入顺序及投入金额,募集资金不足部分由公司以自有资金或通过其他融资方式解决。
在本次发行募集资金到位之前,公司将根据募集资金投资项目实施的重要性、紧迫性等实际情况先行投入自有或自筹资金,先行投入部分在本次发行募集资金到位之后以募集资金予以置换。
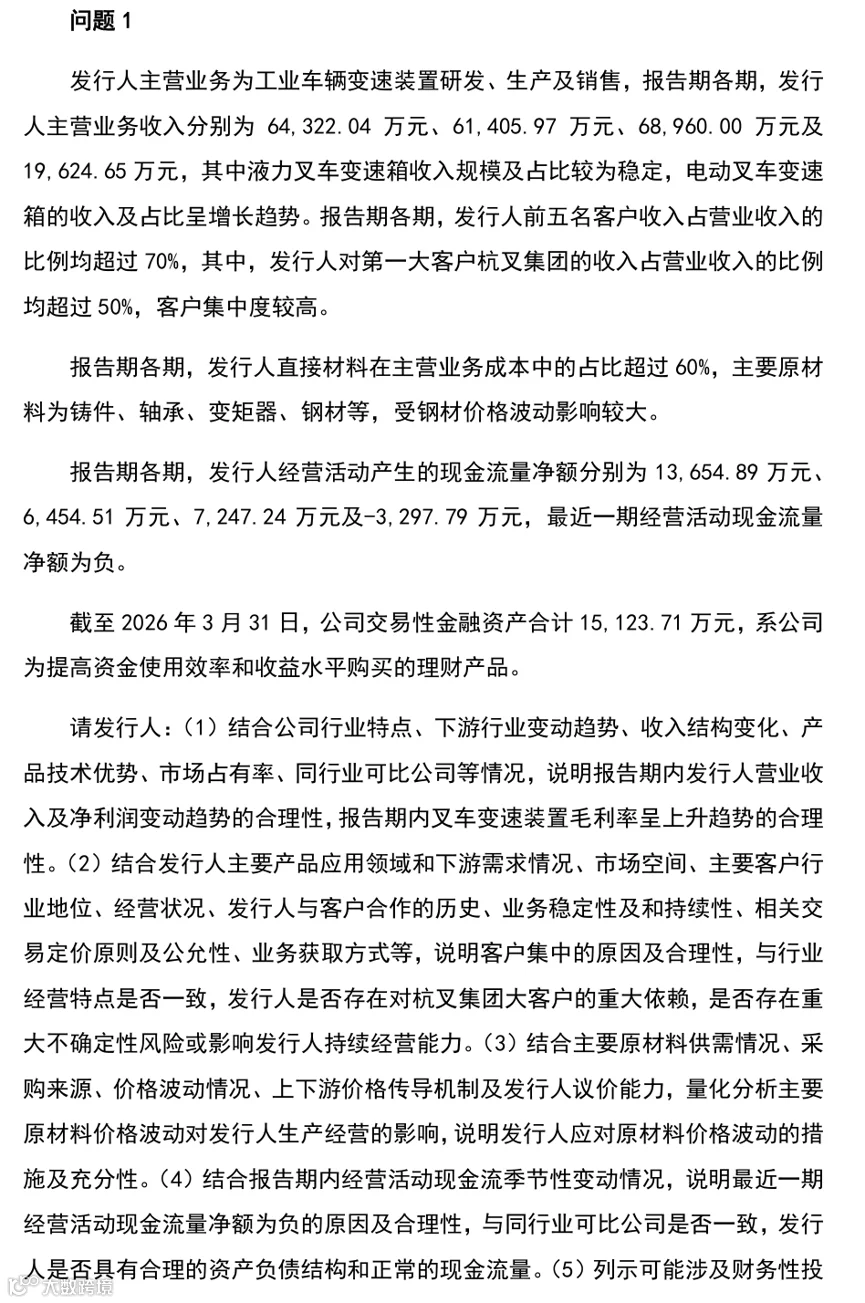
问询


中新咨询简介
中新咨询:服务“中”国“新”经济的专业投资咨询机构,是国内领先的IPO/再融资一体化全生命周期咨询机构。公司主营业务包括:
募投可研报告/业务技术与行业研究;
IPO企业财务顾问相关的合规规范类咨询服务(内控规范、理账、研发费用合规梳理、银行流水核查、走访 函证 盘点 凭证抽查等)/投融资尽职调查和估值分析等;
为成长型企业提供一站式/管家式解决平台,助力企业开源节流、降本增效,包括:税务风险应对及税务策划、股权结构设计与股权激励、内控管理诊断及精益管理提升、企业融资一体化管家、研发费用合规及高企专精特新项目申报等。
我们秉持深耕细作、精益求精的执业理念,为客户提供定制化、个性化的专业服务,帮助客户发掘竞争优势,助力企业高质量发展。
公众号ID:zhongxinIPO
