

点击蓝字,关注我们


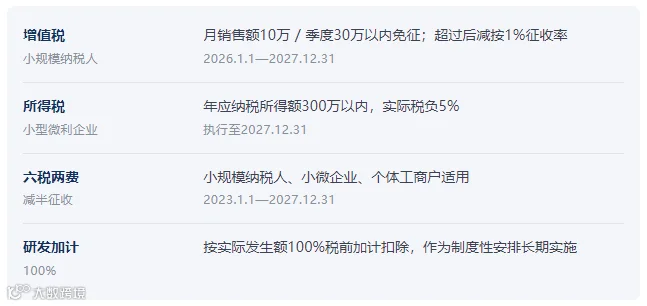
转眼已是10月下旬,距离年底只剩不到10周。今年是《增值税法》施行的第一年,小规模纳税人的起征点、减按1%征收率等优惠,都写进了新的配套公告里;小微企业所得税优惠、研发费用加计扣除、设备一次性扣除,也都还在有效期内。很多老板的税,不是多交在税率上,而是错过了本该享受的政策,或者在年底踩了一个门槛。
这篇文章,我们用6个小章节,把年底前最值得做的合法节税动作讲清楚。
先看政策底牌
这4项优惠,是后面所有技巧的基础
01
守住增值税红线
按月申报的小规模纳税人,月销售额不超过10万元免征增值税;按季申报的,季度销售额不超过30万元免征。
关键在于:一旦超过,是全额计税,不是只对超出部分交税。

多出1000元收入,多交3010元税(30.1万×1%)
02
别踩300万门槛
小型微利企业需同时满足三个条件:非限制和禁止行业,年应纳税所得额不超过300万,从业人数不超过300人、资产总额不超过5000万。
满足后,300万以内部分减按25%计入应纳税所得额、按20%税率缴纳,实际税负仅5%。
问题在于,这是一道“悬崖”:只要超过300万,整体按25%计算。
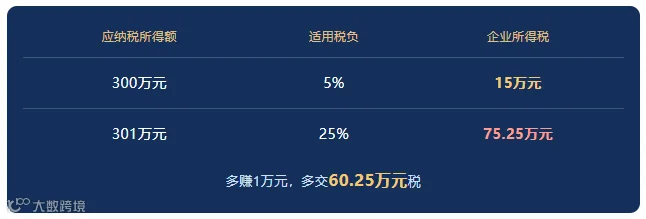
所以,年底前要做的是测算:把全年利润预估一遍,如果在300万附近,就要把后面第3、4、5招用起来,把应纳税所得额合法地降到线内。
03
用好研发加计扣除
企业开展研发活动发生的费用,在据实扣除的基础上,再按100%加计扣除;形成无形资产的,按成本的200%摊销。
举个例子:全年研发费用100万元,可在税前扣除200万元。
对于所得额靠近300万线的小微企业,加计扣除的价值不只是“省5%”,更重要的是帮你把所得额压回门槛以内。
提醒两点:研发项目要有立项资料、研发人员、费用归集台账;当年未在预缴时享受的,可在次年汇算清缴时统一享受。
04
设备一次性扣除
2024年1月1日至2027年12月31日期间新购进的设备、器具,单位价值不超过500万元的,允许一次性计入当期成本费用扣除,不再分年度计提折旧。
这里的“设备、器具”,是指除房屋、建筑物以外的固定资产,办公电脑、生产设备、检测仪器等都可能适用。
注意:这招的前提是“真实需要”。为了省税而硬买设备,现金已经花出去了,省下的只是税的一部分,得不偿失。
05
六税两费别漏减半
对增值税小规模纳税人、小型微利企业和个体工商户,下列税费可以减半征收:

06
凭证是节税地基
前面5招,最终都要落到能不能税前扣除上,而能不能扣,取决于凭证。
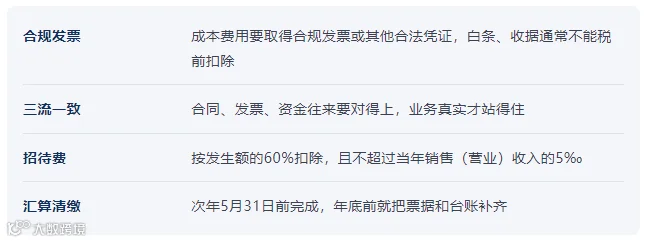

年底自查清单
END
税收政策的本质,是国家给守规矩、会规划的企业留的“确定性红利”。与其年后汇算清缴时发现“本来能省”,不如趁现在把账理一遍。
【巧掌柜财税】

工商代办 | 代理记账 | 商标注册 | 许可证办理
持证经营 · 专业团队 · 全程透明
关注本公众号,获取更多财税干货与政策解读