

点击蓝字 关注我们
2026年10月1日,日本玩具反斗城向东京地裁递交了民事再生申请。
同一天,接盘方官宣:堂吉诃德的母公司——泛太平洋国际控股,全盘承继其全部158家门店。
申请破产和宣布接盘,是同一天。
一边是经营三十多年的玩具巨头承认撑不下去,一边是折扣店之王照单全收。更魔幻的是背景——日本玩具市场,正处在历史最好的时候。
市场创新高,巨头却破产。这不是黑色幽默,这是一堂价值千亿的零售课。
01
巨头之死:市场涨了41%,龙头却倒了
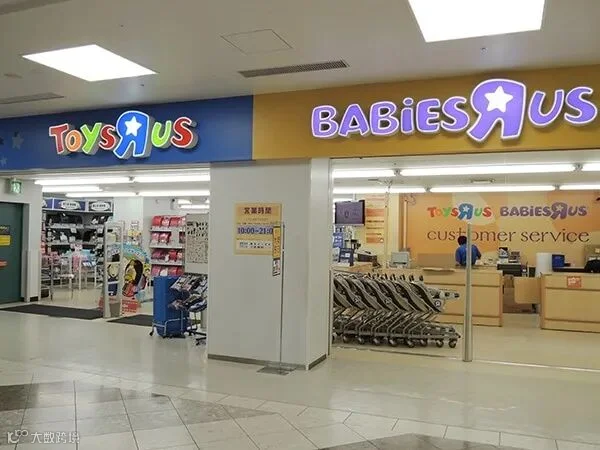
1991年,玩具反斗城在日本开出第一家店。此后三十年,它和婴儿用品专店"婴儿反斗城"一起,成为158家门店、外加线上商城的玩具王国,几乎是几代日本孩子童年的标配。
但在2026年10月,它递交了民事再生申请——日本版的破产重整。
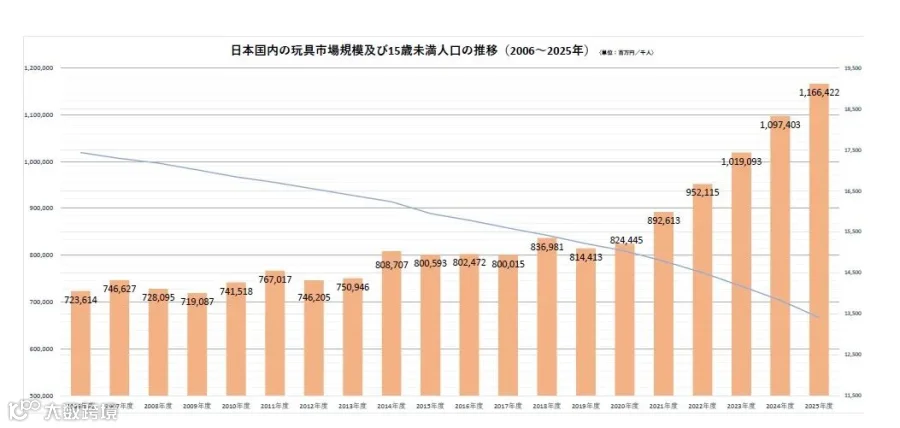
诡异的是行业数据:日本玩具协会统计显示,日本玩具市场2023年度首次突破1万亿日元,2025年度达到1兆1664亿日元,比2020年度增长41%,年均增速6.9%。
市场涨得这么好,龙头却倒下了。
问题出在哪?
玩具连锁店是典型的卖场模式:大店、海量商品、周末家庭客流。但这套打法正在失灵——玩具越来越"IP化",爆款集中在头部角色周边,长尾商品被电商吃掉;年轻父母习惯线上比价,卖场的价格优势不复存在;体验型消费崛起,孩子要的是"玩",不只是"买"。
巨头的倒下,从来不是市场的问题,而是自己先停止了进化。
多数人的误读是"日本玩具卖不动了"。真相恰恰相反:玩具卖得太好,只是消费者换了个地方买。
02
接盘逻辑:这不是救助,是一次精准的"客群并购"
宣布接盘的是泛太平洋国际控股——堂吉诃德、MEGA堂吉诃德的母公司。
交易方式值得细品:其子公司与日本玩具反斗城签署事业转让协议,承继门店业务和线上销售,10月30日完成全部手续,收购金额未公开。
更耐人寻味的是三个承诺:158家门店全部继续营业;全体员工尽可能维持雇佣;"玩具反斗城"品牌继续谈判使用。
接盘方常规操作是关店、裁员、砍成本。它偏反着来。
为什么?
首席执行官森屋秀树在记者会上说得很直白:看中的是"从婴幼儿到孩子、再到家庭层的广泛顾客触点,以及玩具、婴儿用品领域的专业性和门店网"。
翻译成商业语言:一家店最难的不是装修,是信任。玩具反斗城三十多年积累的亲子家庭信任,是现成资产。
而这正是堂吉诃德缺的东西。堂吉诃德强在年轻客、"大小孩"(把玩具当潮流和收藏玩的成年人)、访日游客、IP角色商品;玩具反斗城强在婴儿、孩子、家庭客。
两边客群几乎零重叠,互补得严丝合缝。
数据更能说明这盘棋的大小:泛太平洋国际控股自身的玩具销售额,2025年度已做到2020年度的2.49倍,年均增速20%。吞下玩具反斗城后,集团玩具类目销售额直奔约1500亿日元,目标直指实体玩具市场压倒性第一。其首席营销官森谷健史说得很直接:靠规模优势深化与厂商的关系,把畅销品、人气商品的供给力拉满。
第二个多数人没看懂的点:接盘亏损企业,不一定是烧钱。
自己重新开出158家店要多少年、多少钱?接手现成的门店网、供应链和客群信任,本质是"买时间"。
关键不在资产便宜,而在资产在你手里,比在旧主人手里更值钱。
这叫资产错配修复——同一家店,换一套打法,就是另一门生意。

03
10%的阳谋:把卖场改成游乐场
接盘之后,第一把火就烧向了卖场本身。
新东家定了个战略,叫"超世代型·玩乐市场构想"。核心是:把玩具反斗城约10%的卖场面积,改成"玩耍空间"。
不是摆两个试玩台应付。而是商品体验区、集换式卡牌对战区、门店专属活动、快闪店、人气IP限定商品,全部进店;顺手上架低价儿童小商品和杂货,还首次引入面向大人的商品——这些以前玩具反斗城根本不卖。
为什么敢这么干?
日本的现实是:公园使用被严格限制,孩子的玩耍空间正在消失。而"孩子没地方玩",意味着家庭周末时间出现了空白。
新东家去填这个空白。玩具反斗城不再是"卖玩具的店",而是"能玩一下午的店"——门店目的地化。家长愿意专程开车带孩子来,来了,就难免消费。
而且这个玩法不止用在158家店。MEGA堂吉诃德、UNY等110家大型门店也在导入名单上。
官方列了四大协同:新客互相获取、顾客终身价值提升、玩乐空间拉动来店频次、新店扩张。
第一枪已经上膛:11月起全店启动圣诞企划,目标是业务早期扭亏为盈。
第三个反常识的点:把10%面积改成"不直接产生销售"的游乐场,短期看是拉低坪效的疯操作;长期看,赌的是"频次"碾压"坪效"。
货架只能收一次钱,快乐可以收一辈子。
零售的尽头,不是把货卖出去,而是给人一个不得不进店的理由。

04
对中国零售的三条启示
第一,儿童业态的本质是"家庭时间生意"。 母婴店、玩具店如果只卖货,永远打不过电商;如果能承接"周末两小时",整个坪效逻辑都会被改写。
第二,算总账,别算单账。 免费游乐区、卡牌对战区看似白给,换来的是来店频次、停留时长和家庭连带消费。账要算在"人次×频次"上,而不是"货架×坪效"上。
第三,存量时代,"接手"比"开店"快。 国内大量连锁零售资产正在出清。对真正有运营能力的企业来说,接手一家有客群信任的店,比从零开十家更值钱。
单一客群的生意越来越薄。从婴儿到老人的全生命周期经营,才是下一个十年的护城河。
结尾:一次零售逻辑的换代
回头看整件事:
市场创新高,旧王倒下,新王接盘,把一成卖场改成游乐场。
表面是一桩破产案,实质是零售逻辑的一次换代——从货架到场景,从坪效到人次,从商品到记忆。
玩具反斗城卖掉的从来不是158家亏损门店,而是无数日本家庭的童年入口。接盘方买到的也不是资产,是时间,是信任,是下一代消费者的入场券。
当对手还在算坪效,聪明人在算人心。
如果国内某家玩具或母婴连锁倒下,你觉得谁会接盘?你愿意为一家"能玩的商店"多走多远?评论区聊聊。
+
重磅消息
+
日本商务考察定制




+
部分讲师&咨询师




本内容为作者独立观点未经允许不得转载。授权事宜请联系微信客服qcbd_001
注:图片均来源于网络,无法联系到版权持有者。如有侵权请与后台联系做删除