

▲点击上方“尹晨带货实录”关注公众号
免费领取尹晨俱乐部所有内部干货

导语:
偶然刷到一个好友的短视频,说Workbuddy是腾讯继QQ、微信之后的第三大战略级产品。
这引发了我对这个问题的思考,查了一遍资料,发现Workbuddy起始路挺有意思,在结尾,关于这个问题,我也放了我的答案。
一、先聊聊Workbuddy的成长
WorkBuddy的起点,比大多数人想的要低。
它的前身是腾讯云CSIG下面的DevTools团队,做的是给开发者用的 AI代码助手,十来个人,这类不直接产生收入的项目是最先被拿来讨论的,它差一点就没撑到 2026 年。
转折发生在2026年1月:Claude Cowork 展示了"AI 自主完成任务"这个方向之后,这只小团队凭借灵敏的产品嗅觉,随即做了一个类似的AI桌面工作台。
只是产品初版先是在腾讯内部流行,后来用的人越来越多溢出到外部,管理层这才意识到,办公场景里的真实需求比预想的大得多了。
2026年2月6日,WorkBuddy开放内测申请,定位简单又直白——"职场 AI 智能体桌面工作台"。一个月后的3月9日,WorkBuddy 正式上线,从开放内测到全量只用了三十一天。
上线当月,PC 端月访问量885万,环比增速 831%。这个数字把团队自己打了个措手不及:核心服务的瞬时压力超过了预估,紧急扩容了十倍,一个内部工具的流量,在三十天里翻了九倍。
到6月,这个数字是2097万,产品侧团队也从十几个人扩到一百多人,再往后,动作从产品层转到了组织层:7 月20 日,腾讯把 QClaw 并入 WorkBuddy,结束了内部赛马。
9月2日,WorkBuddy 开放平台上线,首批引入超过一百家生态伙伴,接入智能眼镜、穿戴设备等十余个品类,同时有三十多个行业应用接入,覆盖金融、法律、医疗、教育等二十多个领域。
一个周末做出来的东西,七个月后成为了平台。
二、桌面这块地,哪些人在抢
7 月20日,腾讯把 QClaw 并入 WorkBuddy。
7月30日,字节把飞书产品团队并进豆包,飞书CEO谢欣向豆包产品负责人赵祺汇报;8 月24日,TRAE和扣子团队整体并入豆包,8 月 25 日,独立品牌"豆包工作"发布,并与飞书打通。
阿里则在7月把 QoderWork、悟空、MuleRun 三款产品整合成"千问办公",由钉钉 CEO 陈宇森统管,8 月3日正式发布。
两个月,三家同时干完了同一件事:结束多线赛马,收成一个入口,这种同步不可能是巧合,它说明三家公司得出了同一个判断——
AI 办公不是"多试几个方向"的阶段了,而是"必须压上一个能代表公司的东西"的阶段。
为什么偏偏是这两个月?
因为赛马的成本开始压不住了。多线并行的时候,每一条线都要模型、要算力、要人,而用户会在几个产品之间反复横跳,谁都长不大。
想明白这一点,收拢就是唯一的选择。
但三家选的路径完全不一样,腾讯是"个人优先"。 先做每个人桌面上的那一个助手,让个体先用起来,再自下而上渗进企业。
字节是"组织优先"。 飞书并入豆包之后,逻辑变成"AI 先看懂整个公司,再服务团队协作"。
阿里是"产业优先"。 千问办公背后是钉钉的 1.7 亿月活,走的是从行业场景往里切的路线,钉钉 CEO 直接统管,说明它把这件事放在 To B 的主航道上。
三条路没有对错,只有匹配。
三、为什么都在同一时间押注"桌面"
一个品类能同时被三家巨头当成战略级来打,通常不是因为他们都想做个工具,是因为三个条件在同一时间凑齐了。
大模型的前三年,解决的是"能不能聊"。
2023 到 2024 年,几乎所有产品的形态都是对话框:你问,它答。这个阶段的天花板很清楚,它能给你建议,但不能替你把事办完。
真正的转折是两件事叠在一起。
一件是推理模型的出现,让模型学会了"先想步骤再动手",一个复杂任务可以被拆成七步、十步;另一件是工具调用开始标准化,MCP这类协议把"接一个软件"从一次性定制,变成了通用能力。
会拆任务、会调工具、失败之后还能自己重试——这三件事凑齐,"AI 干活"才从一个演示,变成了一个产品。
再说成本。
一个任务要调十几次模型,这件事在两年前不经济,而这两年推理成本降了不止一个数量级,同一件事的算力账单,从"做一单亏一单"变成了"可以算得过账"。
很多产品形态不是被技术解锁的,是被成本解锁的,这句话放在这一轮 AI 上,尤其准。
然后是需求。
这里有个数字很能说明问题:IDC 的数据是,全球 70% 的企业 AI 项目从未进入持久、可重复的生产阶段,88% 的概念验证没能走到大规模部署。
翻译成人话:过去两年企业买 AI,买的是"能力";现在他们要的是"结果"。演示能过、上线就废,这是所有 AI 项目共同的死法。 而"废"的原因往往不在模型,在于它交付不了能直接用的东西——一份能发出去的报表、一版能提审的方案、一条能投放的素材。
这就是"桌面工作台"这个品类真正的需求来源:不是"我想要一个更聪明的助手",是"我不想再把时间花在搬东西上"。
跨三个软件复制粘贴、把 PDF 里的表导成 Excel、把一段录音整理成会议纪要——这些活不难,但它们占了白领一天里很大一块时间,而且一点成就感都没有。
最后说商业性。
国内AI智能体市场 2025 年是 804 亿元,2026 年预计 1558 亿元,2030 年可能到 6968 亿元;IDC 另给了一组更保守的企业级口径,2026 年 449 亿元,2029 年 3320 亿元。
两组数字差得远,但方向一致。
更关键的是,办公是这批场景里商业结构最好的一个,它同时具备"高频次、高粘性、高付费意愿"三个特征;高频带来使用时长,高粘带来替换成本,高付费意愿带来企业预算。
这种事情,三大生态公司是不可能错过的。
四、它到底改变了我们什么
写别人没意思,写写我自己,作为一个电商博主,自从有了WorkBuddy,我重新定义了我的工作。
1、工作的起点,从“打开软件”变成“说清一件事”。
过去一天是从“打开哪个软件”开始的:写方案开 Word,做表格开 Excel,剪视频开剪映,脑子里先有工具,才有动作。
现在是先想清楚“我要什么”,剩下的由它去挑工具、去点按钮。我不需要知道它是用哪个软件做的,我只需要知道我要什么。
2、技能的门槛,从“操作”降到了“表达”。
过去一个人能不能干一件事,取决于学没学过那个软件,现在取决于我能不能把要求说清楚,这带来一个很实际的结果:很多过去被工具挡住的事情,我现在能解决了。
3、时间结构反过来了,从“做”变成“审”。
以前一件事,八成时间在做,两成时间在改。现在反过来:两成时间说清楚,八成时间在验收和调整。
伴随着AI的介入。今年最常看到的一个问题,莫过于“AI 都这么能干了,会不会哪一天把我也替代了?”
我一直觉得,"AI 会不会替掉我"这个问法本身是错的,真正被替掉的不是能力弱的人,是能力只体现在流程里的人。
同一个人,如果他这十年攒下来的是"我知道这份报表该怎么看",AI替不掉他;如果他攒下来的是"我知道这份报表该怎么点",那就很危险。。
五、最后回答那个问题
回到最开始那句话:WorkBuddy 是继 QQ、微信之后,腾讯的第三个战略级产品吗?
我今天的态度是:当下不成立,但它指的方向是对的。
腾讯 2026 年第一季度的财报里,专门写了一句话:按日活跃账户数计算,WorkBuddy 已成为中国使用最广的效率AI智能体服务。
最重要的一点,桌面办公AI化是大势所趋,本质是生产效率变革,而且用户一旦接入AI,过去那种纯手打的时代就回不去了。
这不是某个产品,这是一场效率革命。
(完)
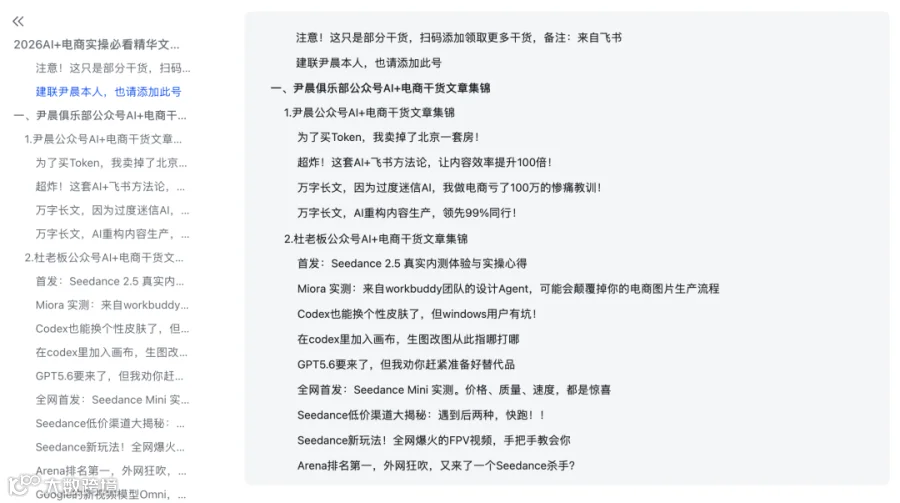
为了普及更多的AI技巧,我们做了一个超级炸裂的飞书文档,包含了尹晨俱乐部所有的AI干货。
大家只需要扫描下方二维码即可领取,行业公益行为,纯免费,也希望这些精华文档,能够帮助大家在AI路上少走弯路。
如上二维码,扫码任一即可领取。