关注道成咨询,助力企业实现集成增长↓↓
每年一到10月,很多老板就开始琢磨同一件事:明年的年度计划,怎么做?
但多数企业,从一开始就走偏了。
12月底开三天会,财务发几张表,各部门填完交上来,老板拍总目标按部门切下去,1月1日开跑。
会一散,计划进抽屉,该救的火一个都没少。
年底再说一句“计划赶不上变化”,年年都有人这么说。
多数企业做的,根本不是年度计划,是目标分解。而目标分解这套逻辑,从根上就是错的。
10月16日,由武汉市新兴产业投资促进会与道成咨询集团共同主办的“年度经营计划公开课”在湖北省企业上市培训基地成功举办。
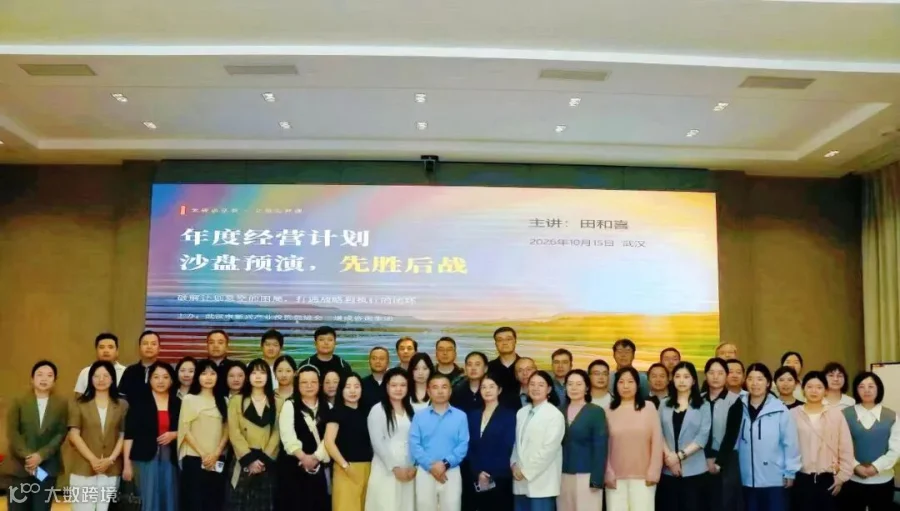
本次活动由道成咨询集团创始人、华为战略集成与小组经营专家顾问田和喜老师,围绕“沙盘预演、先胜后战”展开系统授课。众多企业负责人及经营管理骨干齐聚一堂,围绕年度经营计划的科学制定与落地执行展开交流学习。
田和喜老师首先从经营的本质切入,指出“商业”名词虽未改变,但其内涵正随时代不断重构,唯有抓住本质,经营思路才能化繁为简。他指出,要像年度经营计划能够指引企业倍速增长,必须先破,后立。
把过去做计划的老路看清楚——错在哪、因在哪;
把正确的路立起来——逻辑怎么走、组织怎么建。
课一开始,田老师就把目标分解这套老路的底给揭了——它背后站着三个逻辑错误,业内叫“三排经营”。
错误一:不从业务推导,看后视镜开车。
先拍数字再找理由,明年目标=今年数字 × 增长系数。
后果是什么?目标脱离业务实际,部门普遍觉得“够不着”,干脆躺平,或者跟你讨价还价,目标在博弈中不断被调低。
错误二:只有数字,没有课题。
目标定了,但“怎么达成”的问题清单和项目任务举措,一个都没有。
后果是什么?各部门只能沿用老办法干。老办法带来老结果,年底目标完不成,解释一句“市场不好”。
错误三:只对上级负责,不对客户负责。
指标是给老板交代的,不是为客户创造价值的。
后果是什么?指标导向压倒客户导向,研产销各算各的账,内耗加剧、客户体验受损,组织最后学会了“做数字”,而不是“做经营”。
田老师在课上给了一句很重的判断:错误不在执行层,在计划的生成逻辑上——方向错了,越努力越远。

课上也算了一笔账,多数老板没算过:一份有效的年度经营计划,从启动到落地,最小合理周期是90天;多数企业的现实是3天。投入深度差30倍,计划质量就差30倍。你只给它3天,它就只还你3天的深度。
还有个流传极广的说法,课上也被拎了出来:计划赶不上变化,做了也没用。田老师的回应很直接——这句话把因果搞颠倒了。正是因为变化,才要做预测;要是没有变化,根本不用做计划。多数时候不是变化太快,是你的计划没那本事赶上。
破完之后是立。年度经营计划到底是什么?课上给的定义只有一句话:企业一年的作战地图。
它不是目标分解,那只是切数字;
不是财务预算,那只是财务表达;
不是年终总结,那是向后看。
一张真正的作战地图,标的不是只有目的地,还有地形、路线、资源点,以及可能在哪遇伏。放到企业里,就是事业单元在哪里竞争、靠什么赢、要打哪几场关键战役、每一场仗投多少资源。
而这张地图最小的研究单位,不是部门,是事业单元。课上把一门生意的底层公式直接摆了出来:

为了把这个公式讲透,田老师在现场拿了一瓶水做实验:同一瓶水,超市里卖8毛,路边店卖3块,酒店里能卖50,KTV能卖100。
差别在哪?一般人会说是渠道不同——这是营销思维。
田老师的判断是:渠道不同的背后,是客户不同、场景不同、需求不同,卖点就完全不同。超市卖便宜,路边店卖便利,酒店卖品质和安全,KTV卖情绪价值。东西还是那个东西,场景变了,价格就能差一百倍。

回到企业内部:如果你的客户不分大小、场景不分轻重,用同一帮人、同一套打法去服务,会是什么结果?
销售跟大客户谈高品质,转身跟小客户谈低价,脑袋根本切换不过来——这种事只有老板当万能钥匙才干得下去,所以老板永远是最累的那个。
反过来说,客户细分到位,组织结构、用人标准、激励逻辑、放权尺度才都有着落。
部门只是组织容器,事业才是经营单元。离开客户和价值去谈部门指标,计划必然悬空。
一个事业单元要回答三个问题:为哪群客户创造什么价值,今年靠什么赢,赢下来需要什么能力和资源。这三个问题想清楚了,明年的作战地图才算画出来。
还有一层,课上讲得更透:计划从差距来。
差距分三种——机会差距、业绩差距,归根结底是能力差距。所以脱离能力谈年度计划没有意义,你是个小学生的能力,给你十个亿的目标也接不住。企业规模大小,根子上由能力建设决定。

地图画出来了,接着是:预算。
预算是计划的财务表达,计划是预算的业务前提,顺序不能颠倒。
经营计划回答的是“仗怎么打”,用的是业务语言;
财务预算回答的是“花多少钱、收回多少钱”,用的是财务语言;一个从业务推导,一个从计划汇总;责任主体一个是经营者,一个是财务部门。把这两件事混成一件事,正是“计划悬空”的直接原因。
而这两者中间,还差一座桥——经营预算。业务上没排兵布阵,财务部发的表填得再快,也只是数字游戏。
为了证明这座桥有多必要,田老师在现场做了个检验:开口就问——“你们公司的销售额,到底是什么?”有人说是合同额,有人说是确认收入,有人说把钱收回来才算,有人说货运到仓库就算。同一个公司内部,连“销售额”的定义都没对齐,后面的预算怎么可能对得上?
经营会计,干的就是把这门账翻译清楚的事。它是各部门、各团队的“数字仪表盘”:针对各项目、各细分组织独立核算,把权力和责任同步下放,看清每个单元的经营责任、能力和贡献。

最后是组织保障,课上的答案不含糊。
老板是第一责任人:定方向、拍取舍、给资源,这三件事别人替不了。
操盘手是经营管理部门,编流程、控节奏、做汇总。
责任主体是各事业单元和直线部门,认领课题、扛目标、报过程。
财务能不能牵头?能,但得换个立场。站在本部门立场牵头,计划就会降格成一张预算表;人力资源牵头,容易做成一张绩效考核表。田老师建议用项目小组来运作的原因——老板挂帅,推进办公室统筹,跨部门按课题编组,虚拟组织、实体运作。
整套逻辑跑下来,每个环节都要有看得见的输入和输出,从业务划分、战略课题检讨,一路到目标方针确立、计划形成发表。课程现场给企业家提供了二十五张输出表,框架拿回去就能用(想要获取,留言:年度经营计划,即可获取)。
10月,是启动年度经营计划的最好时间~
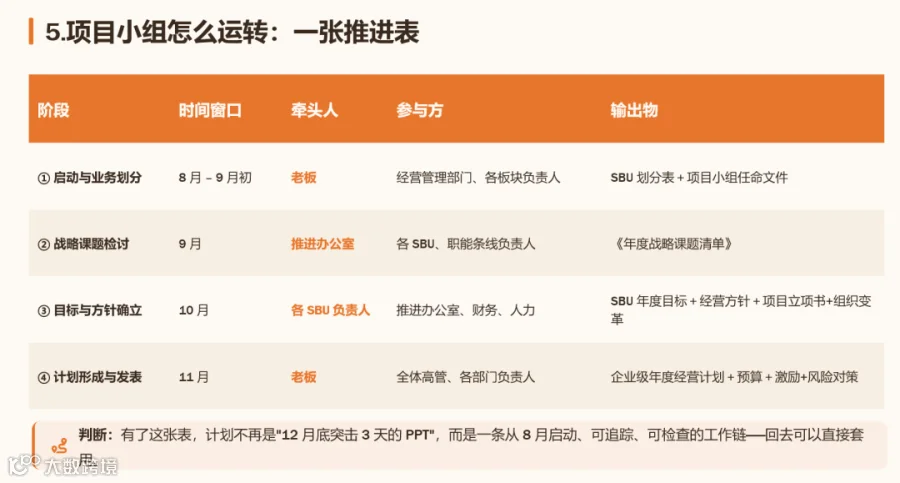
8月到9月初,启动与业务划分;
9月,战略课题检讨;
10月,目标与方针确立;
11月,计划形成与发表。
眼下10月中旬,正卡在第三个节点上。现在启动,刚好赶得上这条工作链;再等一个月,就只剩12月底那三天突击会。这不是赶时间,是给后面的组织变革、预算匹配、激励设计和方针发表,留足发酵的周期。
破,把老路看清楚——错在生成逻辑,不在执行层;
立,把地图画出来——从事业单元开始,不从部门开始;
行,把桥搭起来、把组织建起来——经营预算通了,预算才通;老板挂帅,项目小组才能打仗。