-
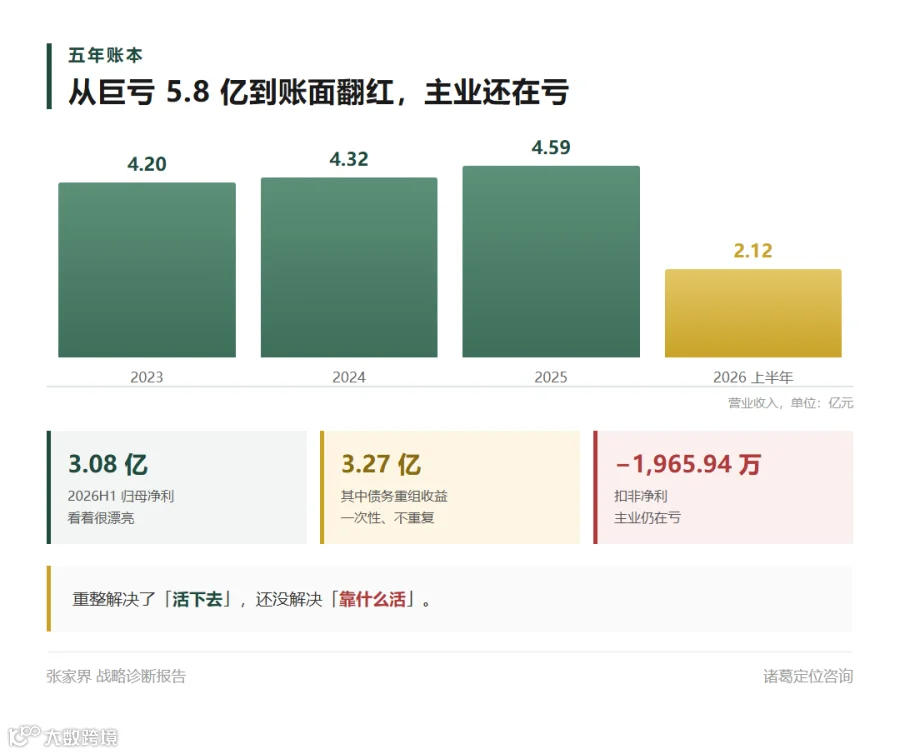
2022 年:1.32 亿元;−2.60 亿元;—。疫情年 -
2023 年:4.20 亿元;−2.39 亿元;—。复苏 -
2024 年:4.32 亿元;−5.82 亿元;—。大庸古城大额亏损 -
2025 年:4.59 亿元(+6.26%);−5.49 亿元;−5.30 亿元 -
2026 上半年:2.12 亿元(+9.34%);+3.08 亿元;−1,965.94 万元
关键判断:它办成的事,都是「把公司救活」这一类的——重整、摘帽、客流回升,这些都是真本事。但它办成的事里,没有一件是「让自己变成一门更赚钱的生意」。重整解决的是「活下去」,还没解决「靠什么活」。
-
环保客运(景区内大巴):8,003.22 万元;37.77%;18.69% -
旅行社:5,404.24 万元;25.50%;8.58% -
杨家界索道:3,430.19 万元;16.19%;62.22% -
宝峰湖景区:2,135.71 万元;10.08%;44.13% -
十里画廊观光电车:1,886.86 万元;8.90%;—
这张表说清了一件事:它的增长,一直是靠「加硬件」——加车、加索道、加一座城。加来加去,没有一样是「加内容」。而「加硬件」这门生意的规矩是:投得越多,折旧越重,越难赚钱。大庸古城就是这条路的尽头。
关键判断:它的收入大头在「运人」,利润大头在「一条索道」,而最大的窟窿在一座自己盖的城。这不是经营能力的问题——它经营得不差,是它一直在用「修东西」的办法,解决「没人愿意多花钱」的问题。
-
资源端:政府、景区管理局(门票 165 元/人次,4 日有效,政府定价)。它不拥有,只是配套服务商 -
通道/配套端:环保客运、索道、电车、宝峰湖、酒店。它就在这里,这是它的主营 -
内容/消费端:演艺、餐饮、文创、夜游、住宿。几乎空白(大庸古城刚起步) -
渠道端:旅行社、OTA。有旅行社,毛利率仅 8.58%
-
大交通(机票/高铁):航司、铁总。不参与 -
门票+园内交通:景区管理局+公司。占了「通道」一段 -
住宿:城区/景区酒店、民宿。仅一家酒店,在亏 -
餐饮、特产、文创:商户、社会资本。基本不在 -
演艺、夜游、沉浸娱乐:宋城(千古情)、魅力湘西等。目前几乎空白
关键判断:它站在一条价值链的中间段——上游拿不到定价权,下游接不住消费的钱。通道给它现金流,内容才给它未来。而重整引进的芒果系,恰好补上了它唯一缺的那块能力。这是它三十年来第一次,手里有了一张「内容牌」。
-
「我要去张家界」:想到的是那座山。认知在「景区」,不在「公司」 -
「张家界这家公司做得好」:几乎没有这种认知。公司名没进顾客心里 -
「环保车、索道」:被当成交通工具,不是品牌。刚需,但没有溢价 -
「大庸古城」:刚复业,认知还在建立。新变量,值得押
-
「山在那儿」:世界自然遗产,不可替代。极牢——但这是景区的,不是公司的 -
「进山必须坐车、坐索道」:刚需通道。牢——但只是「过路」 -
「来都来了,顺便看看」:顺带消费。不稳——可去可不去
一句话概括它今天的位置:它守着一座世界级的山,却没有自己的门牌。「张家界」是城市的名片,不是公司的品牌——这既是它最大的困境(流量不属于它),也是它最大的机会(它可以把这三个字,多赋予一层只有它才有的意思)。
关键判断:它的客户不是「机构」,是「已经决定来张家界的那个游客」。它左右不了游客来不来、门票多少钱,但它完全能左右「游客进来之后怎么花」。而这恰好是最有意思的一半——因为「进门之后」的钱是自愿的、没有政策上限的、能靠内容做大的。
-
财务层:债务、诉讼、退市风险。已解决——重整完成、摘帽、负债率 26.93% -
经营层:客流恢复、成本控制、业务运营。大部分解决——营收在涨、综合毛利率 21.94%(同比 +8.5 个百分点) -
认知层:顾客记住的是「那座山」,不是「这家公司在做什么」。没解决——这是根子 -
模式层:赚钱靠通道、不靠内容;增长靠客流、不靠人均。没解决——这是天花板
-
景区运营:交通调度、安全管理、政府协同,30 年老班底。强 -
内容运营:自研内容、演艺制作、IP 孵化。薄弱——但芒果系能补 -
零售/文创:文创开发、商品零售、会员运营。几乎空白,需从零建 -
渠道:旅行社、本地渠道关系(毛利仅 8.58%)。是入口,不是利润 -
资本运作:刚完成一次司法重整。能力得到检验
这张表回答了一个关键问题:内容这一仗,它自己打不了,但它的股东能打。所以正解不是「自己招一个内容团队」,而是——把内容交给芒果系(合资公司),自己专心做「景区运营+场景提供」。分工清楚,才扛得住。反过来说,如果让它自己从零学做内容,这一仗必输。
关键判断:财务问题已解决,经营问题大部分解决,根子上的「认知与模式」问题没解决——它至今还是一个「靠通道赚钱」的公司,不是「靠自己内容赚钱」的公司。这不是能力不够,是发力对象选错了。
-
从「观光」到「沉浸体验」:开封万岁山靠 NPC 互动+沉浸剧情,营收 3 年从 0.8 亿做到 12.7 亿元;二次消费 4.8 亿、占比近四成。游客愿意为「入戏」付钱 -
二次消费替代门票:迪士尼乐园板块 67% 营收不靠门票;泡泡玛特城市乐园二次消费占比 72%。「进门之后」才是增长点 -
停留时间在变长:夜间演艺/夜市带动人均停留延长至 2.5 天以上。「过夜」比「过路」值钱
-
① 继续加硬件:新建索道/景区:否;低;成本高、资源受限。✗ 通道已饱和,资源也不归它 -
② 做门票经济提价:否;低;定价权不在它手里。✗ 政策不允许 -
③ 山地康养/度假地产:中;中;重资产、周期长。✗ 再来一次「大庸古城」的风险 -
④ 山水+文化沉浸式内容:是;高;可控(平台已搭、芒果已入股)。✓ 三关全过
-
纯资源型景区(黄山/泰山/峨眉山):世界级山水。没有内容生产力,做不出沉浸体验,只能继续收门票 -
纯内容型公司(宋城/演艺公司):会做内容、会做演艺。没有世界级资源,只能自己造园子,天花板低 -
国际 IP 乐园(迪士尼/环球):全球 IP+成熟运营。没有在地文化,IP 还是租的、要付大钱 -
张家界(公司):世界自然遗产地通行权+在地湘西文化+芒果系内容能力。内容运营刚起步,大庸古城待验证
交集就在这里:有世界级山水的,没有内容;有内容的,没有世界级资源;有全球 IP 的,没有在地文化。而「世界级山水 × 湘西原生态文化 × 芒果系内容生产力」这三样叠在一起,全国几乎只有张家界这一家凑得齐。这不是它比别人强,是它凑齐了别人凑不齐的牌。
这里必须说一句不客气的话:学迪士尼这件事,中国景区整体做得不好。这些年国内掀起「建古城、建乐园、上演艺」的热潮,投入巨大,但多数停在「把建筑盖漂亮、把演出排出来」的表层;迪士尼真正的核心——IP 的情感沉淀、内容的持续供给、把游客从「观众」变成「参与者」的能力——并没有搬过去。开封万岁山的成功恰恰证明:胜负不在投资大小,而在「有没有让游客玩进去」。
关键判断:行业的钱正在从门票流到内容,而「山水+文化+芒果」这个组合全国独此一家。它资源在全国数一数二,缺的从来不是山,是让游客「入戏」的那套内容。

-
不做:① 不再新增重资产人造景区——一个项目亏掉 5.55 亿的教训,不能重演;② 不靠「再修一条索道」要增长——通道已饱和 -
暂不做:① 不把旅行社当主引擎(毛利 8.58%,是入口不是利润);② 不追求客流绝对增长(受承载与政策限制),先把人均消费做上去 -
要做:把大庸古城做成湘西文化沉浸式体验的样板;把山上流量导入城里;把「人均 63 元」提上去;抓高客单的入境客
我们给它的方向是一句话:把「张家界」从「一个收过路费的景区配套商」,做成「山岳型世界遗产地·沉浸式文旅体验的运营品牌」。
载体是大庸古城 + 芒果系内容 IP;品类目标是「中国山岳景区沉浸式体验第一品牌」——这个品类现在几乎是空白,而二次消费升级正在把它做大。
一句话说清它要抢的是什么:不是「更多游客」,而是「游客多花的每一笔」。
-
产品:围绕湘西文化做「可参与」的内容(沉浸戏剧、寻宝任务、NPC 互动),不是「可观看」的演出;山上动线与城里内容串成一体 -
价格:不靠门票涨价;用内容/体验做自愿付费的高毛利项目 -
渠道:山上通道业务照旧守现金流;旅行社从「抽成入口」转向「内容导流」 -
推广:用芒果系的短视频/综艺/影视能力,把「张家界=一个能玩进去的地方」讲出去;抢内容平台的「种草」入口 -
组织:内容交给芒果系合资公司;自己专心做景区运营与场景提供——分工,而不是自己从零学 -
节奏:先在大庸古城做样板、用最小代价验证;验成了再复制到其他场景
给老板们的一句提醒:当你手里的资源「大而不由己」时,别去争那个不由你说了算的东西(门票、山、客流),要去争「顾客在你手里的那段时间」——这一段,才是能长出自己品牌的。
关键判断:四条路里只有一条三关全过:「世界级山水+湘西文化+芒果内容」的沉浸式体验。它顺势(沉浸体验与二次消费在涨)、独特(三者叠加全国独一份)、扛得住(平台已搭、内容能力已在股东手里)。
而这件事成不成,系于一个判断:它能不能接受「自己不做内容、只做场景」这个分工。接受了,它就从「收过路费的配套商」变成「内容生意的地主」;不接受,它还会去修第四样东西。

关键判断:张家界不缺资源,也不缺流量——它缺的是「把流量变成留量」的那一步。它最值钱的不是 722 万游客人次,是「世界级山水」这个谁都没有的入口,加上芒果系这套内容生产力。不做内容化,它就会一直守在通道上,替别人收过路费。