


核心摘要
- TikTok Shop与Tokopedia合并GMV达326亿美元,跃居东南亚第二大电商平台。
- TikTok Shop GMV实现四倍增长,员工规模同步增至超8,000人,增速领跑区域市场。
- TikTok Shop在泰、越、菲、马等国电商交易中占比显著,进一步巩固其区域主流平台地位。
TikTok Shop跻身东南亚电商第二梯队
据Momentum Works于7月15日发布的《2024年东南亚电子商务》报告显示,若将TikTok Shop与Tokopedia合并计算,两者总商品交易额(GMV)合计达326亿美元(约533万亿印尼盾),成为仅次于Shopee的东南亚第二大电商平台。
需注意的是,尽管TikTok于2023年12月完成对Tokopedia的投资,但该报告仍将两者的交易数据分开统计。若单独来看,TikTok Shop GMV同比增长四倍,是东南亚增长最快的电商平台。
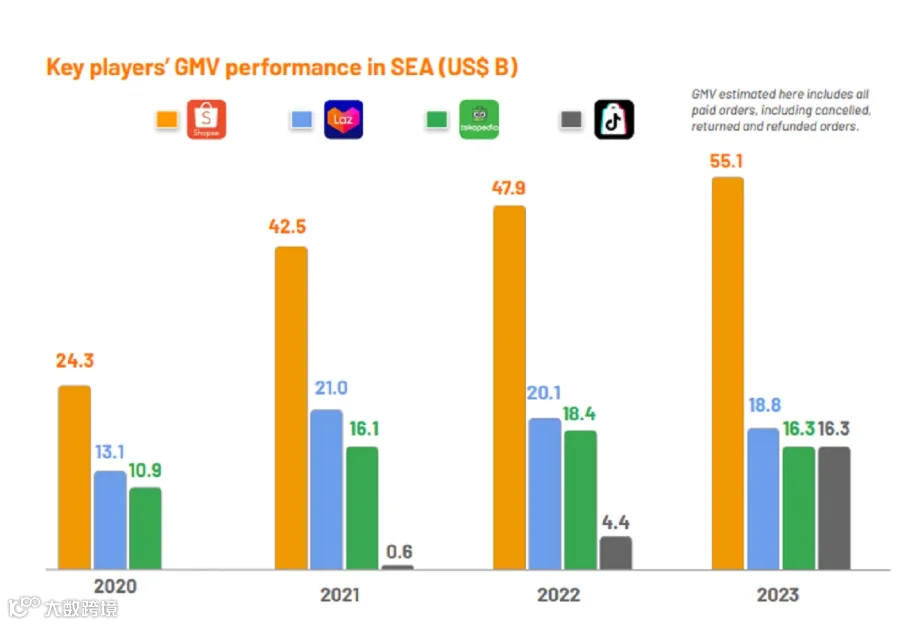
去年东南亚电子商务交易增长详情(来源:Momentum Works,Katadata/Desy Setyowati)
2023年,东南亚地区电商总交易额达1,146亿美元(约1,853万亿印尼盾)。各平台GMV排名如下:
- Shopee:551亿美元(约897万亿印尼盾)
- Lazada:188亿美元(约308.7万亿印尼盾)
- TikTok Shop:163亿美元(约266.5万亿印尼盾)
- Tokopedia:163亿美元(约266.5万亿印尼盾)
- Bukalapak:57亿美元(约92.8万亿印尼盾)
- Blibli:19亿美元(约31万亿印尼盾)
- Amazon:4亿美元(约6.5万亿印尼盾)
- Tiki:2亿美元(约3.3万亿印尼盾)
- Temu:1亿美元(约1.6万亿印尼盾)
自2021年12月以来,TikTok Shop员工数量增长四倍至超8,000人;相比之下,Shopee、Lazada和Tokopedia在2022至2024年间均出现了人员缩减。
各国电商市场份额分布
- 泰国(193亿美元):Shopee占49%,Lazada占30%,TikTok Shop占21%。
- 越南(138亿美元):Shopee占61%,TikTok Shop占24%,Lazada占14%,Tiki占1%。
- 菲律宾(137亿美元):Shopee占54%,Lazada占30%,TikTok Shop占16%。
- 马来西亚(96亿美元):Shopee占63%,Lazada占19%,TikTok Shop占19%。
- 新加坡(44亿美元):Shopee占52%,Lazada占34%,Amazon占9%,TikTok Shop占5%。
- 印度尼西亚(538亿美元):Shopee占40%,Tokopedia占30%,Bukalapak占11%,TikTok Shop占9%,Lazada占7%,Blibli占4%。
Momentum Works创始人兼CEO姜刚指出:“越南和泰国市场展现出非凡的增长势头。以TikTok Shop为代表的平台迅速崛起,表明在该地区取得成功的关键在于创新与适应能力。”